Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-124.txt | 66 | 66 | questa ultima disposizione , alla regione spetterebbe una potestà legislativa esclusiva al fine di perseguire i seguenti obbiettivi : l | incremento | della produzione agricola ed industriale , la valorizzazione , la distribuzione e la difesa dei prodotti agricoli ed industriali e |
| 1957-52.txt | 1638 | 1638 | di monopolio statale , e che sia il comitato olimpico nazionale italiano ( c.o.n.i . ) che l unione nazionale | incremento | razze equine ( u.n.i.r.e . ) , ai quali fu concesso di esercitare i concorsi pronostici connessi con le attività |
| 1957-58.txt | 608 | 608 | ( es . agevolare famiglie numerose , favorire l edilizia popolare ecc . ) ; numerose altre prevedono esenzioni per | incrementare | determinate industrie o servizi ecc . la esenzione , a carattere eccezionale , è fatta sul piano nazionale , quando |
| 1957-62.txt | 116 | 116 | a migliorare il reddito , onde la mancanza di estimazione delle particelle che li sopportano è soltanto apparente e l | incremento | di reddito determinato dalla loro presenza è incorporato nell estimo dei terreni cui servono e dei quali seguono le sorti |
| 1958-60.txt | 1016 | 1016 | istituzionali indicati nell art . 14 dello statuto , che si riferisce a materie di competenza esclusiva , quale l | incremento | turistico ( lett . n , art . 14 ) . in tale caso la potestà della regione deve ritenersi |
| 1958-60.txt | 1102 | 1102 | allo scopo ” di soddisfare alle particolari esigenze determinate dalla grave crisi creatasi in sicilia nel settore vinicolo e di | incrementare | il consumo dei prodotti vinicoli ” , veniva sospesa la imposta di consumo sui vini , mosti ed uva da |
| 1958-60.txt | 1297 | 1297 | statale , in un tipo cui possa farsi riferimento . nella legislazione dello stato un complesso di norme favorisce l | incremento | di attrezzature turistiche con particolare riguardo all industria alberghiera . lo stato infatti accorda , sul piano nazionale , per |
| 1958-60.txt | 1344 | 1344 | di alberghi , stabilimenti idro-termali o balneari , rifugi alpini , locali ricettivi o impianti che costituiscono coefficienti per l | incremento | turistico , facilitazioni del credito sotto forma di mutui e concede contributi scontabili presso istituti finanziari ( r . d |
| 1958-60.txt | 2152 | 2152 | concesse col solo limite temporale per la stipulazione degli atti e per l inizio e completamente delle opere destinate ad | incrementare | le industrie turistiche , e non presentano alcun rapporto con la concessione di crediti ai costruttori ; laddove le esenzioni |
| 1958-60.txt | 2485 | 2485 | a società di qualunque specie , anche trasformate , a enti e a privati la cui attività sia diretta ad | incrementare | , comunque , le industrie turistiche ( artt . 1 , 2 , 3 ) . tale ampiezza e genericità |
| 1960-39.txt | 817 | 817 | gennaio 1953 , n . 1 . la legge regionale 9 aprile 1954 , n . 10 , concernente l | incremento | delle attrezzature turistiche , climatiche e termali della regione , non era stata impugnata a suo tempo dal commissario dello |
| 1960-70.txt | 3389 | 3389 | vendita dei medicinali produrrebbe un corrispondente aggravamento dell onere dei produttori , a differenza delle altre industrie nelle quali l | incremento | della produzione giova all imprenditore ; e in quanto , non avendo la legge stabilito un limite massimo nella determinazione |
| 1961-34.txt | 602 | 602 | assistenza sociale contro le malattie , sia nel senso di estenderlo a nuove categorie , sia nel senso di dare | incremento | alle diverse forme e ai vari generi di prestazioni ; ed in questa direzione era destinata ad agire la legge |
| 1961-66.txt | 250 | 250 | legittimità costituzionale della legge possa essere determinante la considerazione del fine , che essa si è proposto , di dare | incremento | nella regione all agricoltura , al turismo , all industria e al commercio . già in precedenti sentenze si è |
| 1963-77.txt | 542 | 542 | ” proroga delle agevolazioni fiscali di cui alla legge regionale 9 aprile 1954 , n . 10 , concernente l | incremento | delle attrezzature turistiche , climatiche e termali della regione ” ; e nella sentenza ( 19 novembre 1958 , n |
| 1963-77.txt | 873 | 873 | società di qualunque specie , anche trasformate , a enti e a privati , la cui attività sia diretta ad | incrementare | , comunque , le industrie turistiche ( articoli 1 , 2 , 3 ) ” . questioni in parte analoghe |
| 1965-15.txt | 262 | 262 | e.r.a.s . in esecuzione della legge e che le finalità alle quali sono indirizzati ( trasformazione , miglioramento fondiario , | incremento | della produzione ) non possono non ricomprendersi negli scopi della riforma agraria . la stessa amministrazione finanziaria , del resto |
| 1966-44.txt | 436 | 436 | imposte in base alla legge . in proposito è da premettere che scopo della legge è stato di colpire gli | incrementi | di valore delle aree fabbricabili , verificatisi , in un certo periodo di tempo , per effetto dello sviluppo edilizio |
| 1966-44.txt | 795 | 795 | si assume nell ordinanza di rimessione . essi , invece , in ordine al periodo assumibile per la determinazione dell | incremento | tassabile , sono vincolati alla norma dell art . 5 della legge stessa ; in ordine all aliquota , sono |
| 1966-44.txt | 913 | 913 | si assume in proposito che , con l attribuire ai comuni il potere di stabilire la data di riferimento dell | incremento | tassabile , si è rimesso alle loro libere determinazioni l oggetto dell imposta , con la conseguenza che le corrispondenti |
| 1966-44.txt | 1057 | 1057 | così proposte non hanno fondamento . l oggetto dell imposta è , infatti , stabilito dalla legge e consiste nell | incremento | di valore realizzatosi nelle aree fabbricabili . la stessa legge stabilisce tassativamente quali aree si considerano fabbricabili ( art . |
| 1966-44.txt | 1092 | 1092 | si considerano fabbricabili ( art . 1 , commi 2-6 ) , e pone le norme per la determinazione dell | incremento | di valore . l attribuzione ai comuni del compito di fissare la data per determinare il cosiddetto valore iniziale o |
| 1966-44.txt | 1141 | 1141 | e del fenomeno economico-sociale che ha prodotto l aumento dei valori . è ben noto , infatti , che l | incremento | di valore delle aree fabbricabili è connesso a condizioni locali di sviluppo urbanistico , di investimenti produttivi e di modificazioni |
| 1966-44.txt | 1219 | 1219 | quale la legge ha attribuito al comune la determinazione della data da assumere come termine di riferimento per stabilire l | incremento | tassabile del valore delle aree , nel territorio dello stesso comune : determinazione che non si prestava ad essere compiuta |
| 1966-44.txt | 1634 | 1634 | principio di eguaglianza . può soggiungersi che una maggiore determinazione , in via generale , dei criteri per stabilire l | incremento | dei valori tassabili avrebbe prodotto disuguaglianze e sperequazioni , col ricondurre sotto norme comuni situazioni diverse . la stessa previsione |
| 1966-44.txt | 1713 | 1713 | simili disuguaglianze , in quanto , avendo il legislatore ritenuto , nella sua discrezionale valutazione , che il fenomeno dell | incremento | dei valori delle aree , e la connessa speculazione edilizia , abbia cominciato a manifestarsi in alcuni comuni almeno da |
| 1966-44.txt | 1853 | 1853 | alle diverse situazioni obbiettive nelle quali , nei singoli comuni , si è sviluppata l iniziativa economica e si è | incrementato | il valore della proprietà . 5 . – le disposizioni degli artt . 2 e 3 della legge sono state |
| 1966-44.txt | 2544 | 2544 | disposizioni di cui trattasi . va ricordato che , nel sistema della legge , l oggetto dell imposizione è l | incremento | di valore delle aree fabbricabili , realizzatosi in un determinato periodo di tempo . il compito attributo ai comuni dagli |
| 1966-44.txt | 2605 | 2605 | concreta in un potere impositivo retroattivo dei comuni stessi , ma consiste nella determinazione di un elemento per calcolare l | incremento | di valore effettivamente verificatosi . certo quest elemento si riferisce al passato , e non potrebbe essere altrimenti , perché |
| 1966-61.txt | 619 | 619 | alla stessa commissione per ottenere una ulteriore precisazione dei dati da essa accertati , data la impossibilità di attribuire quegli | incrementi | di superficie e di reddito dominicale che erano stati indicati cumulativamente nella decisione alle singole particelle risultanti dai mappali del |
| 1969-07.txt | 54 | 54 | 5 marzo 1963 , n . 246 , in tre titoli ; di cui il primo disciplina l imposta sugli | incrementi | di valore delle aree fabbricabili , il secondo regola il contributo di miglioria specifica , il terzo contiene disposizioni generali |
| 1969-07.txt | 273 | 273 | la tassazione di plusvalenze derivanti da ” opere pubbliche ” ; e le consente di imporre il contributo anche sugli | incrementi | di valore prodotti da opere proprie o di enti pubblici regionali , sconosciute al t.u . della finanza locale , |
| 1969-07.txt | 310 | 310 | della finanza locale , ma non di estenderlo a plusvalenze derivanti da altre cause . l imposta invece colpisce gli | incrementi | di valore indipendentemente dai fatti e dalle situazioni che li hanno determinati purché le aree ” siano utilizzabili a scopo |
| 1969-07.txt | 887 | 887 | ( e con esso parte del primo comma degli artt . 35 e 36 ) poiché estende il contributo a | incrementi | di valore prodotti da modifiche o scadenza di parte di piani regolatori ; vale a dire da cause non confondibili |
| 1969-07.txt | 992 | 992 | si riferiscono alla prima e a quell estensione del secondo di cui si è dichiarata l incostituzionalità ( contributo per | incrementi | prodotti da modificazioni o scadenze di piani regolatori ) . legittime sono nella parte contenente la disciplina del contributo di |
| 1969-75.txt | 111 | 111 | od autorizzati , secondo le diverse ipotesi , ad istituire in luogo del contributo di miglioria generica l imposta sugli | incrementi | di valore delle aree fabbricabili , la facoltà di farne decorrere l applicazione dalle date già fissate per l applicazione |
| 1969-75.txt | 352 | 352 | contributo di miglioria ) , come pure , infine , la discussione circa l applicabilità o meno all imposta sugli | incrementi | di valore dell art . 40 della legge n . 246 , comminante l inefficacia dei patti tendenti a trasferire |
| 1969-75.txt | 435 | 435 | denunciata dal tribunale , significherebbe che i comuni possono far coincidere la data di riferimento iniziale per il calcolo degli | incrementi | di valore ai fini della nuova imposta con quella già stabilita , agli stessi effetti , nelle delibere istitutive del |
| 1969-75.txt | 635 | 635 | c è nel testo della legge , questa si incontra eventualmente nell art . 49 , laddove si parla dell | incremento | dei valori verificatosi ” dalle date di decorrenza indicate nell articolo precedente ” . ma lo scambio tra le due |
| 1969-75.txt | 740 | 740 | questa corte , e che in quel sistema la retrodatazione fino a un decennio del momento di riferimento iniziale degli | incrementi | di valore ( praticamente la regola , interessando tutti i comuni obbligati a istituire la nuova imposta e parte di |
| 1969-75.txt | 808 | 808 | dal secondo comma dell art . 48 , che , tenendo fermi , ai fini dell applicazione dell imposta sugli | incrementi | di valore , oltre ai valori già definiti , anche i pagamenti e le iscrizioni a ruolo effettuati agli effetti |
| 1969-75.txt | 1291 | 1291 | gli stessi fatti produttivi di ricchezza del primo . non vi ha dubbio , infatti , che l imposta sugli | incrementi | di valore delle aree fabbricabili , storicamente e logicamente , deriva in linea diretta dal contributo di miglioria generica previsto |
| 1969-75.txt | 1408 | 1408 | ad applicare . 4 . – ora , se è vero che la cerchia dei soggetti passivi dell imposta sugli | incrementi | di valore delle aree fabbricabili è più larga di quella di coloro che erano sottoposti al contributo di miglioria generica |
| 1969-75.txt | 1717 | 1717 | . 44 del 1966 in ordine al secondo comma dell art . 25 , è nella estensione dell imposta sugli | incrementi | di valore a soggetti diversi da quelli già tenuti a corrispondere il contributo di miglioria generica e con la stessa |
| 1969-75.txt | 2081 | 2081 | dalla norma dell art . 50 , è piuttosto orientata nel senso di ammettere l applicazione retroattiva dell imposta sugli | incrementi | di valore nell intero territorio dei comuni che avessero già deliberato l istituzione , anche se per alcune zone soltanto |
| 1969-86.txt | 10 | 10 | considerato in diritto : allo scopo di promuovere l | incremento | edilizio , e riparare così alla carenza di alloggi , particolarmente grave dopo le distruzioni della guerra , la legge |
| 1970-78.txt | 1938 | 1938 | di ricerca . sostenere che l organizzazione unitaria del settore doveva dare all industria una sistemazione che servisse al suo | incremento | , al suo consolidarsi è forse anche a rendere possibile una distribuzione capillare dei fiammiferi , non vuoi dire giustificare |
| 1971-132.txt | 264 | 264 | biennio , senza alcuna data di decorrenza . 3 . – occorre premettere che le due agevolazioni tributarie per l | incremento | delle costruzioni edilizie , previste dalla legge 2 luglio 1949 , n . 408 ( sia la esenzione venticinquennale della |
| 1972-144.txt | 505 | 505 | di nuovo sottoposto anche presentemente alla corte , che peraltro non ritiene di discostarsi dalla precedente decisione , poiché l | incremento | della mutualità , che avrebbe provocato un aggravamento della situazione economica dei produttori , non costituisce un elemento idoneo , |
| 1973-129.txt | 53 | 53 | pertanto riuniti e decisi con unica sentenza . 2 . – secondo il giudice a quo l imposizione straordinaria sugli | incrementi | di valore delle aree fabbricabili prevista dall art . 25 , comma terzo , della legge 5 marzo 1963 , |
| 1973-129.txt | 209 | 209 | una diversità di trattamento , ai fini della capacità contributiva , tra il soggetto che abbia realizzato o utilizzato l | incremento | di valore dell area prima dell entrata in vigore della legge e il soggetto che abbia , invece , conservato |
| 1973-129.txt | 648 | 648 | anni la data di riferimento ; era altresì riconosciuta la facoltà ( comma secondo ) di applicare l imposta sull | incremento | di valore a carico di coloro che avessero alienato aree fabbricabili tra la predetta data e quella di entrata in |
| 1973-129.txt | 735 | 735 | due imposizioni e la netta distinzione dei rispettivi presupposti . nella prima si ha un applicazione retroattiva del tributo all | incremento | di valore realizzato con l alienazione dell area ; nella seconda , invece , viene sottoposto a tassazione il plusvalore |
| 1974-175.txt | 2291 | 2291 | che la legge non considerava determinante a questi fini la produzione industriale che essa non mirava a favorire e ad | incrementare | mediante una facilitazione di tutto il processo produttivo : pertanto era logicamente da ritenere che le esenzioni indicate nell art |
| 1974-58.txt | 87 | 87 | sarà ragguagliata al valore venale del terreno considerato come agricolo , indipendentemente dalla sua eventuale edificabilità e prescindendo da ogni | incremento | di valore che si sia verificato o possa verificarsi direttamente o indirettamente in dipendenza di opere pubbliche o di ogni |
| 1974-58.txt | 338 | 338 | prescindendo dal maggior valore che potrebbe esser loro attribuito considerandone la eventuale edificabilità , e senza tener conto dell eventuale | incremento | di valore comunque connesso alla esecuzione delle opere pubbliche relative all impianto della zona industriale e del porto fluviale . |
| 1974-58.txt | 464 | 464 | nella determinazione dell indennità non deve tenersi alcun conto dell utilizzabilità dell area ai fini dell edificazione , nonché dell | incremento | del valore derivante dalla esistenza nella stessa zona di opere di urbanizzazione primaria e secondaria , e di qualunque altra |
| 1974-58.txt | 810 | 810 | venale degli immobili , e , in particolare , per i terreni , al valore agricolo , prescindendo da ogni | incremento | di valore , ecc . ” . non sussiste , dunque , nella disposizione denunciata , alcun contrasto con il |
| 1975-187.txt | 909 | 909 | che la cassa , al pari degli altri organismi similari , era chiamata ad apportare al bilancio dell inps per | incrementare | il ” fondo sociale ” . ma la risposta è già nell ordinanza , dove si afferma che ” l |
| 1976-15.txt | 1587 | 1587 | ) coefficienti di aggiornamento annuale dell imponibile dei fondi urbani , aggiornamento la cui funzione si svolge nel senso dell | incremento | dei tributi cui i fondi sono sottoposti , oltre che nel senso dell incremento dell indennizzo spettante ai proprietari nel |
| 1976-15.txt | 1601 | 1601 | funzione si svolge nel senso dell incremento dei tributi cui i fondi sono sottoposti , oltre che nel senso dell | incremento | dell indennizzo spettante ai proprietari nel caso di espropriazione in forza della norma impugnata . l aggiornamento in parola , |
| 1976-15.txt | 1736 | 1736 | . ma tale differenza di disciplina , come si è detto , trova una razionale giustificazione nella superiore capacità di | incremento | del valore dei fondi urbani , e tanto può bastare per escludere la violazione del principio di eguaglianza sotto il |
| 1976-209.txt | 1055 | 1055 | essere un fatto permanente ed in aumento , lo stato considera realisticamente il fenomeno , preoccupandosi di non favorirne l | incremento | ( ed a tal fine imponendo nel settore il divieto di pubblicità ) ; e , dopo avere previsto ed |
| 1976-225.txt | 5342 | 5342 | ampio quadro delle indilazionabili misure che si richiedono per sottrarre l attività edilizia ai fenomeni distorsivi della speculazione , per | incrementare | adeguatamente l offerta pubblica di abitazioni di tipo economico , per incentivare il concorso dell iniziativa privata e stimolare l |
| 1976-34.txt | 37 | 37 | l art . 3 del d.p.r . 26 ottobre 1972 , n . 643 , istitutivo dell imposta comunale sull | incremento | di valore degli immobili , nella parte in cui , nello stabilire l esenzione della detta imposta per gli immobili |
| 1976-34.txt | 498 | 498 | . così , per quanto più particolarmente concerne la specie , la istituzione e la disciplina dell imposta comunale sugli | incrementi | di valore degli immobili ( compreso quanto attiene alle relative esenzioni ) è materia che interessa l intera comunità nazionale |
| 1977-153.txt | 8600 | 8600 | in rapporto alla estensione del fondo , agli ordinamenti colturali , alle esigenze d una razionale coltivazione , all effettivo | incremento | della produttività dei terreni . solo l indennità spettante all affittuario è dall art . 15 commisurata ” all aumento |
| 1977-153.txt | 8753 | 8753 | relazione alle sole opere di miglioramento che determinino un sostanziale e permanente aumento di valore del fondo ed un apprezzabile | incremento | della sua produttività . 17 . – gli artt . 15 e 4 della legge del 1971 disciplinano le conseguenze |
| 1978-08.txt | 71 | 71 | . e , del d.p.r . 26 ottobre 1972 , n . 643 , ” istituzione dell imposta comunale sull | incremento | di valore degli immobili ” . secondo il giudice a quo le dette disposizioni sarebbero viziate da illegittimità per eccesso |
| 1978-08.txt | 129 | 129 | 825 : l art . 6 , n . 1 della legge , che prevede l istituzione dell imposta sugli | incrementi | di valore degli immobili ” alienati a titolo oneroso o trasmessi a titolo gratuito ” , non avrebbe consentito al |
| 1978-08.txt | 214 | 214 | . 6 , n . 6 della stessa legge , fissando la misura dell aliquota , per lo scaglione di | incremento | imponibile eccedente il duecento per cento del valore iniziale di riferimento , ” dal venticinque al trenta per cento “ |
| 1978-08.txt | 498 | 498 | , n . 825 . questa , nel disporre l istituzione della nuova imposta , in sostituzione di quella sugli | incrementi | di valore delle aree fabbricabili , ha usato – come era ovvio , dovendo enunciare principi e criteri direttivi – |
| 1978-08.txt | 533 | 533 | enunciare principi e criteri direttivi – una formula atta ad indicare l oggetto dell imposizione , diretta a colpire gli | incrementi | di valore degli immobili in occasione del trasferimento da uno ad altro soggetto ( nonché , per le società ed |
| 1978-08.txt | 724 | 724 | quali dovrà essere determinato il valore di riferimento degli immobili , . . . nonché i criteri di determinazione dell | incremento | nei casi di alienazione di diritti parziali ( nuda proprietà , usufrutto , ecc . ) ” . l art |
| 1978-08.txt | 848 | 848 | trasferimento dei diritti di usufrutto ( uso e abitazione ) , enfiteusi e superficie , indicando per l usufrutto l | incremento | imponibile in rapporto alla quota del valore della piena proprietà corrispondente al diritto costituito o trasferito , determinato agli effetti |
| 1978-08.txt | 920 | 920 | – non occorre ricordare come già la legge 5 marzo 1963 , n . 246 , istitutiva dell imposta sugli | incrementi | di valore delle aree fabbricabili , ne disponesse l applicazione non solo nei casi di alienazione o utilizzazione edificatoria della |
| 1978-08.txt | 1052 | 1052 | . 20 regolava analogamente l onere tributario a carico dei titolari dei diversi diritti reali parziari , nei casi di | incremento | di valore accertato in occasione dell utilizzazione edificatoria delle aree . le disposizioni in questione non rappresentano , del resto |
| 1978-08.txt | 1159 | 1159 | , in varia misura , i titolari di diritti reali di godimento . nella specie , l imposta colpisce l | incremento | di valore degli immobili che si realizza all atto della alienazione a titolo oneroso o dell acquisto a titolo gratuito |
| 1978-08.txt | 1310 | 1310 | . 6 , n . 6 della legge di delegazione consentito ai comuni di stabilire le aliquote per scaglioni di | incremento | imponibile fino ad ” un massimo dal venticinque al trenta per cento per lo scaglione eccedente il duecento per cento |
| 1978-08.txt | 1365 | 1365 | lett . e , un aliquota ” dal venti al venticinque per cento ” , per il penultimo scaglione d | incremento | da oltre il centocinquanta fino al duecento per cento del valore iniziale dell immobile . ma il denunciato contrasto non |
| 1978-08.txt | 1403 | 1403 | denunciato contrasto non sussiste : perché l aliquota del venticinque per cento costituisce il limite massimo per lo scaglione di | incremento | fino al duecento per cento , e al tempo stesso il limite minimo per lo scaglione successivo , oltre il |
| 1979-126.txt | 142 | 142 | ordine di profili . in primo luogo , si osserva nelle ordinanze che le ricordate disposizioni relative alla determinazione dell | incremento | di valore imponibile , e delle detrazioni da tale incremento in rapporto al tempo intercorso tra la data di acquisto |
| 1979-126.txt | 152 | 152 | nelle ordinanze che le ricordate disposizioni relative alla determinazione dell incremento di valore imponibile , e delle detrazioni da tale | incremento | in rapporto al tempo intercorso tra la data di acquisto o di riferimento e quella di alienazione o trasmissione degli |
| 1979-126.txt | 278 | 278 | d acquisto della lira nel corso del tempo , senza correttivi idonei a depurare il valore differenziale della misura di | incremento | dipendente solo dalla svalutazione della moneta , talché il tributo si risolverebbe , almeno in parte , in una “ |
| 1979-126.txt | 312 | 312 | almeno in parte , in una ” imposta sull inflazione ” ; si osserva che assumendosi per la determinazione dell | incremento | imponibile i valori accertati nelle precedenti tassazioni , senza possibilità di riferimento ai valori reali , si verificherebbe ulteriore violazione |
| 1979-126.txt | 417 | 417 | del tributo e comunque inadeguate rispetto alla svalutazione effettivamente verificatasi , non consentirebbero una corretta applicazione del tributo agli effettivi | incrementi | di valore degli immobili . ne conseguirebbe una sorta di imposizione patrimoniale mascherata e distorta , applicata a singoli soggetti |
| 1979-126.txt | 614 | 614 | in relazione al meccanismo dell accertamento e delle detrazioni , nonché alla progressività delle aliquote da applicarsi per scaglioni d | incremento | imponibile determinati con riferimento al valore iniziale dell immobile , maggiorato delle spese di acquisto , incrementative e di costruzione |
| 1979-126.txt | 631 | 631 | per scaglioni d incremento imponibile determinati con riferimento al valore iniziale dell immobile , maggiorato delle spese di acquisto , | incrementative | e di costruzione , diversi profili di disparità di trattamento tra i soggetti passivi del tributo . tale disparità è |
| 1979-126.txt | 663 | 663 | i soggetti passivi del tributo . tale disparità è ravvisata anzitutto nel fatto che le aliquote progressive per scaglioni di | incremento | imponibile , prescindendo da ogni riferimento di carattere temporale , determinerebbero nell applicazione dell imposta un onere fiscale più elevato |
| 1979-126.txt | 753 | 753 | fissità della percentuale delle detrazioni annue riferite al valore iniziale degli immobili , per cui , di fronte al graduale | incremento | del loro valore nel decorso del tempo , l incidenza delle detrazioni risulta via via decrescente . oltre che in |
| 1979-126.txt | 942 | 942 | , sia anche per la maggior misura delle aliquote rispetto a quelle già previste dalla legge istitutiva dell imposta sull | incremento | di valore delle aree fabbricabili . la illegittimità costituzionale dell art . 15 del d.p.r . numero 643 / 1972 |
| 1979-126.txt | 1007 | 1007 | in quanto la norma , demandando ai comuni la concreta determinazione della misura delle aliquote da applicarsi per scaglioni di | incremento | imponibile , creerebbe una ingiustificata disparità di trattamento tra i contribuenti , potendo essere colpito con aliquote diverse uno stesso |
| 1979-126.txt | 1028 | 1028 | imponibile , creerebbe una ingiustificata disparità di trattamento tra i contribuenti , potendo essere colpito con aliquote diverse uno stesso | incremento | di valore di immobili contigui ma situati in territorio di comuni diversi , e potendosi altresì verificare l adozione di |
| 1979-126.txt | 1268 | 1268 | e di mercato , da cui la proprietà immobiliare privata ha tratto gratuito beneficio . l incidenza della svalutazione sull | incremento | dei valori immobiliari non potrebbe determinare di per sé lesione del principio della capacità contributiva , in quanto l apprezzamento |
| 1979-126.txt | 1434 | 1434 | art . 8 della legge n . 504 del 1977 , costituiscono correttivo idoneo ad assorbire almeno in parte gli | incrementi | dovuti allo slittamento del potere d acquisto della lira , e la misura di tali detrazioni è comunque oggetto di |
| 1979-126.txt | 1462 | 1462 | della lira , e la misura di tali detrazioni è comunque oggetto di un giudizio insindacabile del legislatore . gli | incrementi | di valore in concreto realizzati dai soggetti passivi dell imposta costituirebbero pertanto un sicuro indice di capacità contributiva ; né |
| 1979-126.txt | 1666 | 1666 | quanto diffusi , che in alcune ordinanze di rimessione hanno trovato immeritato accoglimento . l esigenza della imposizione fiscale sull | incremento | di valore degli immobili non è certo una novità , né una singolarità del vigente sistema tributario italiano . oltre |
| 1979-126.txt | 1876 | 1876 | la finanza locale , approvato con r.d . 14 settembre 1931 , n . 1175 , e la imposta sull | incremento | di valore delle aree fabbricabili , istituita con la legge 5 marzo 1963 , n . 246 , in correlazione |
| 1979-126.txt | 1952 | 1952 | non è quindi possibile porre in dubbio la giustificazione fondamentale dell imposta di cui è causa , diretta a colpire | incrementi | di valore non di rado vistosi , dovuti al concorso di fattori oggettivi , o esterni , indipendenti da iniziative |
| 1979-126.txt | 2002 | 2002 | legati all insieme dei lavori e servizi pubblici eseguiti a spese dello stato e degli enti locali , talché gli | incrementi | in questione sono stati qualificati da autorevoli studiosi dell economia politica come ” valore pubblico ” , pertinente alla collettività |
| 1979-126.txt | 2036 | 2036 | valore pubblico ” , pertinente alla collettività e non ai privati proprietari che pur ne traggono gratuito beneficio . questo | incremento | dei valori immobiliari , che di per sé costituisce sicuro indice di capacità contributiva , riceve ulteriore impulso dalla svalutazione |
| 1979-126.txt | 2184 | 2184 | alla applicazione d una imposta sul plusvalore degli immobili , né che il legislatore possa essere tenuto a depurare gli | incrementi | di valore imponibile della componente imputabile alla svalutazione della moneta , mediante formule di indicizzazione o di integrale rivalutazione , |
| 1979-126.txt | 2485 | 2485 | il tributo di cui è causa , mentre appare incontestabile la piena legittimità della imposizione diretta a colpire gli effettivi | incrementi | di valore degli immobili , deve altresì ritenersi non sindacabile in questa sede la disciplina normativa dei presupposti e criteri |
| 1979-126.txt | 2542 | 2542 | il profilo di una sopravvenuta incostituzionalità . del resto , il legislatore nella statuizione dei criteri per la determinazione dell | incremento | di valore imponibile non ha ignorato il fenomeno della svalutazione , anzi , – come risulta dai lavori parlamentari e |
| 1979-126.txt | 2610 | 2610 | % e poi del 10 % annuo , anche nel fine , seppure non esclusivo , di ” assorbire gli | incrementi | attribuibili allo slittamento della moneta ” . così stando le cose , deve ritenersi non fondata la questione di costituzionalità |
| 1979-126.txt | 2668 | 2668 | congegno di integrale conguaglio monetario tra valore iniziale e valore finale , idoneo a depurare la base imponibile netta dell | incremento | dovuto alla svalutazione . il principio sancito dal costituente , per cui ” tutti sono tenuti a concorrere alle spese |
| 1979-126.txt | 3027 | 3027 | per quanto concerne in specie l imposta in esame , non sussiste incertezza tanto sullo scopo perseguito , di colpire | incrementi | di valore dipendenti da fattori obbiettivi estranei all attività dei proprietari , quanto sulla fondamentale esigenza di assicurare una corretta |
| 1979-126.txt | 3120 | 3120 | a valori attuali al momento della concreta applicazione , assume quale presupposto , o almeno quale base imponibile , un | incremento | di valore , considerato come fatto continuo delimitato da due termini di riferimento nel tempo . senza indugiare qui sulla |
| 1979-126.txt | 3189 | 3189 | diversi eventi ( alienazione , acquisto , possesso decennale ) che rendono ardua una definizione unitaria del presupposto , l | incremento | di valore degli immobili assuma fondamentale rilevanza nella struttura del tributo , per quanto attiene alla determinazione dell imponibile sulla |
| 1979-126.txt | 3266 | 3266 | , sebbene applicata in occasione del trasferimento , non è configurabile come imposta sui trasferimenti , bensì come imposta sugli | incrementi | di valore . dovendosi individuare l incremento imponibile come valore differenziale , costituito dalla differenza tra un valore iniziale e |
| 1979-126.txt | 3273 | 3273 | , non è configurabile come imposta sui trasferimenti , bensì come imposta sugli incrementi di valore . dovendosi individuare l | incremento | imponibile come valore differenziale , costituito dalla differenza tra un valore iniziale e un valore finale , era anzitutto necessario |
| 1979-126.txt | 3357 | 3357 | decennio era già stato accolto dal legislatore nella precedente legge n . 246 del 1963 , concernente l imposta sugli | incrementi | di valore delle aree fabbricabili : ove era stato stabilito che la data di riferimento alla quale i singoli comuni |
| 1979-126.txt | 3384 | 3384 | ove era stato stabilito che la data di riferimento alla quale i singoli comuni intendessero risalire per la determinazione dell | incremento | tassabile non poteva , per regola generale , essere fissata anteriormente al 1 gennaio del terzo anno antecedente a quello |
| 1979-126.txt | 3802 | 3802 | gennaio 1975 ” . 8 . – assunto un periodo di dieci anni quale presupposto temporale per la determinazione dell | incremento | di valore imponibile , sia nel caso di alienazione-acquisto , sia nell applicazione periodica dell imposta alle società , rispondeva |
| 1979-126.txt | 3958 | 3958 | ampiezza dell arco temporale considerato per la determinazione della differenza tra valore finale e valore iniziale , la detrazione dall | incremento | di valore – per ogni anno o frazione d anno superiore al semestre – di una somma pari al 4 |
| 1979-126.txt | 3993 | 3993 | di una somma pari al 4 % del valore iniziale , maggiorato delle spese di acquisto , di costruzione ed | incrementative | riferibili al periodo considerato ( art . 14 d.p.r . n . 643 / 1972 ) ; detrazione elevata al |
| 1979-126.txt | 4101 | 4101 | dal legislatore nel riferimento a più ampi periodi di tempo . invero , l imposta può ormai essere applicata ad | incrementi | di valore formatisi nel corso di diciassette anni , o anche più , nel caso di beni già soggetti all |
| 1979-126.txt | 4148 | 4148 | , n . 246 , in evidente difformità dal criterio generale adottato dal legislatore di colpire , di regola , | incrementi | non più che decennali , e in sicuro contrasto con il canone della ragionevolezza , la cui inosservanza integra disparità |
| 1979-126.txt | 4201 | 4201 | cui anche il principio della capacità contributiva rappresenta , sotto questo profilo , univoco e specifico sviluppo . rispetto ad | incrementi | di valore formatisi in così lunghi periodi , la legge avrebbe dovuto introdurre correttivi adeguati alla diversità dei periodi di |
| 1979-126.txt | 4261 | 4261 | da una più ampia variazione del metro monetario . 9 . – altro difetto strutturale del sistema di determinazione dell | incremento | imponibile netto , nella logica del meccanismo di questa legge , è costituito dal regime delle detrazioni . come già |
| 1979-126.txt | 4289 | 4289 | di questa legge , è costituito dal regime delle detrazioni . come già si è ricordato , le detrazioni dall | incremento | di valore ( nonché dall importo delle spese ammesse , secondo quanto stabilito dagli artt . 11- 13 del provvedimento |
| 1979-126.txt | 4413 | 4413 | ridurre gli effetti della svalutazione della moneta , in correlazione al tempo intercorso tra gli eventi considerati per determinare l | incremento | di valore in base alla differenza tra valore iniziale e valore finale . adottato in tale senso , come unico |
| 1979-126.txt | 4451 | 4451 | , come unico correttivo , il sistema delle detrazioni annue , in relazione al periodo considerato per la determinazione dell | incremento | di valore imponibile netto , esigenze di coerenza e congruità al fine voluto avrebbero richiesto una diversa commisurazione delle detrazioni |
| 1979-126.txt | 4504 | 4504 | . invece l incidenza delle detrazioni fissate in misura costante risulta inadeguata , in quanto non è proporzionata all effettivo | incremento | , e nemmeno alla parte di esso ascrivibile alla progressiva diminuzione del potere d acquisto della moneta , ma al |
| 1979-126.txt | 4629 | 4629 | laddove il legislatore si era proposto di eliminarle . 10 . – i difetti strutturali del sistema di calcolo dell | incremento | di valore , in relazione al regime delle detrazioni e alla formazione dell imponibile netto , si rivelano con ancor |
| 1979-126.txt | 4694 | 4694 | come modificato dall art . 1 del d.p.r . n . 688 / 1974 , sono applicate per scaglioni d | incremento | imponibile ( determinati con riferimento al valore iniziale dell immobile , maggiorato delle spese di acquisto , incrementative e di |
| 1979-126.txt | 4712 | 4712 | scaglioni d incremento imponibile ( determinati con riferimento al valore iniziale dell immobile , maggiorato delle spese di acquisto , | incrementative | e di costruzione ) , in misura crescente dal 3-5 % fino al 30 % . il meccanismo di liquidazione |
| 1979-126.txt | 4813 | 4813 | gravoso per chi aliena dopo un più lungo periodo di possesso ; e ciò in quanto determinandosi gli scaglioni d | incremento | con riferimento al valore iniziale e all importo delle spese ammesse , ed applicandosi le aliquote alla base imponibile netta |
| 1979-126.txt | 4924 | 4924 | medesimo , pur essendo identici il primo valore iniziale e l ultimo valore finale , e quindi eguale il complessivo | incremento | di valore , l incidenza dell imposta applicata al termine del decennio può risultare ben superiore a quella della somma |
| 1979-126.txt | 5067 | 5067 | applicazione delle aliquote progressive , in sé pienamente legittime – , derivano dal sistema normativo adottato per il calcolo dell | incremento | imponibile netto e per la determinazione dei relativi scaglioni con riferimento al valore iniziale maggiorato delle spese ; sistema veramente |
| 1979-126.txt | 5108 | 5108 | inadeguato all esigenza di una coerente e congrua considerazione dell elemento temporale , indispensabile per una corretta imposizione degli oggettivi | incrementi | di valore con trattamento uniforme nei confronti dei soggetti passivi del tributo . esorbita dal compito istituzionale di questa corte |
| 1979-126.txt | 5186 | 5186 | di questa legge . varie possono essere le vie di una riforma correttiva , idonea a rendere l imposta sull | incremento | di valore degli immobili corrispondente allo scopo perseguito con la sua istituzione , e ad evitare la possibilità di applicazioni |
| 1979-126.txt | 5674 | 5674 | 688 del 1974 e dalla legge n . 694 / 1975 ) , per la separata liquidazione dell imposta sull | incremento | di valore delle aree e rispettivamente dei fabbricati . per quanto concerne la disposizione dell art . 15 del d.p.r |
| 1980-54.txt | 129 | 129 | e ” limitatamente al periodo di imposta 1967 ” , una serie di tributi che non includeva l imposta sugli | incrementi | di valore delle aree fabbricabili e i contributi di miglioria . questi ultimi tributi vennero aggiunti all elenco in sede |
| 1980-54.txt | 179 | 179 | parlamentari possa trarsi ausilio per l attività dell interprete ; la formula adottata fu la seguente : ” imposta sugli | incrementi | di valore delle aree fabbricabili e contributi di miglioria , anche nella ipotesi di versamento diretto in tesoreria , limitatamente |
| 1980-54.txt | 882 | 882 | individualizzato , acquisito in ordine ad un bene immobile , per effetto di un intervento pubblico di utilità generale ( | incremento | di valore del bene dovuto , nella maggior parte dei casi , alla esecuzione di un opera da parte dello |
| 1980-54.txt | 1143 | 1143 | delle spese processuali previste dagli artt . 488 e 613 c.p.p . in effetti , è da ritenere che gli | incrementi | di valore o plusvalori patrimoniali di beni immobili costituiscano tipica espressione di nuova ricchezza , e si presentino dunque come |
| 1980-54.txt | 1437 | 1437 | rilievo una delimitazione temporale , e cioè l individuazione del tempo in cui sia venuto in essere una tantum l | incremento | di valore del bene . ma ciò che più importa , dal punto di vista del sindacato di costituzionalità , |
| 1980-54.txt | 1608 | 1608 | , in quanto si fa riferimento , per l imposizione dell addizionale , non già ad un fatto relativo all | incremento | del reddito , ma puramente e semplicemente alla iscrizione a ruolo del rateo annuale del contributo di miglioria . non |
| 1980-54.txt | 1670 | 1670 | roma , con il suo collaudo , o invece con la delibera di giunta municipale nella quale si dichiarano gli | incrementi | di valore post opus e si formano le relative matricole . certo è che la disciplina dell addizionale prescinde da |
| 1980-54.txt | 1810 | 1810 | essa è , anche nel tempo , ad una serie di vicende che non toccano il venir in essere dell | incremento | di valore del bene . si potrebbe eccepire a quanto si è affermato fin qui che tra le caratteristiche dei |
| 1980-54.txt | 1911 | 1911 | una certa fascia di anni , avrebbe dovuto raggiungere con l imposizione additiva anche quei soggetti che avessero realizzato un | incremento | di valore post opus negli anni immediatamente precedenti al 1967 , adempiendo poi all obbligazione tributaria con il versamento diretto |
| 1982-121.txt | 24 | 24 | : 1 . – il d.p.r . 26 ottobre 1972 , n . 643 , istitutivo dell imposta comunale sull | incremento | del valore degli immobili ( invim ) , all art . 11 stabilisce che ” ai fini del calcolo dell |
| 1982-121.txt | 45 | 45 | del valore degli immobili ( invim ) , all art . 11 stabilisce che ” ai fini del calcolo dell | incremento | imponibile il valore iniziale del bene è maggiorato dalle spese di acquisto , di costruzione e incrementative riferibili al periodo |
| 1982-121.txt | 62 | 62 | del calcolo dell incremento imponibile il valore iniziale del bene è maggiorato dalle spese di acquisto , di costruzione e | incrementative | riferibili al periodo considerato per la determinazione dell incremento stesso ” ; e all art . 18 ( il cui |
| 1982-121.txt | 71 | 71 | bene è maggiorato dalle spese di acquisto , di costruzione e incrementative riferibili al periodo considerato per la determinazione dell | incremento | stesso ” ; e all art . 18 ( il cui testo , nella parte che interessa la questione sottoposta |
| 1982-121.txt | 136 | 136 | soggetti all imposta debbono produrre fra l altro una dichiarazione del valore iniziale del bene con l indicazione delle spese | incrementative | di cui al citato art . 11 . tali spese , se non già esposte nella dichiarazione , ” debbono |
| 1982-121.txt | 332 | 332 | dal principio della capacità contributiva , e con l art . 3 della costituzione perché il mancato calcolo delle spese | incrementative | , conseguente alla mancata tempestiva documentazione di esse , potrebbe costituire una sanzione tributaria più pesante di quella che conseguirebbe |
| 1982-121.txt | 436 | 436 | e , per quanto riguarda in ispecie la determinazione del valore iniziale del bene , ai fini del calcolo dell | incremento | di valore tassabile , nell art . 11 . sono queste ultime norme , non l art . 18 , |
| 1982-121.txt | 528 | 528 | della costituzione , porre a confronto le conseguenze , eventualmente più gravi , che la mancata tempestiva documentazione delle spese | incrementative | avrebbe rispetto alla tardiva denunzia del trasferimento accompagnata dalla documentazione . a parte che quest ultima ipotesi non si realizzerebbe |
| 1982-121.txt | 632 | 632 | di obblighi del contribuente e del notaio , mentre nel caso di dichiarazione non accompagnata dalla prescritta documentazione delle spese | incrementative | del valore iniziale del bene , si tratterebbe del mancato conseguimento di un utile derivante dall adempimento di un onere |
| 1982-72.txt | 211 | 211 | va infatti ricordato che la base imponibile dell invim , se non il presupposto del tributo stesso , consiste nell | incremento | di valore dell immobile considerato , che si produca nel periodo intercorrente fra le due date indicate dall art . |
| 1982-72.txt | 296 | 296 | nel testo sostituito dall art . 1 del d.p.r . 23 dicembre 1974 , n . 688 . e tale | incremento | di valori immobili , oggettivamente assunto , rappresenta di per sé ” sicuro indice di capacità contributiva ” , come |
| 1982-72.txt | 349 | 349 | sarebbe del resto incongruo , ed anzi determinerebbe discrasie ben più sensibili di quella denunciata , pretendere che l intero | incremento | di valore ( o una frazione di esso ) non venga gravato da nessuna imposta , nell eventualità – per |
| 1982-99.txt | 56 | 56 | e 18 , 3 comma , d.p.r . 26 ottobre 1972 , n . 643 , relativo all imposta sull | incremento | di valore degli immobili , laddove prevede per i trasferimenti inter vivos un trattamento diverso e deteriore rispetto a quello |
| 1983-239.txt | 83 | 83 | nonostante la varietà delle norme denunziate e dei parametri invocati , dubitano tutte della legittimità costituzionale dell imposta comunale sull | incremento | di valore degli immobili ( invim ) , che , a sensi dello art . 3 , 1 co . |
| 1983-239.txt | 278 | 278 | sentenza . 2 . – il decreto presidenziale n . 643 del 1972 ( ” istituzione dell imposta comunale sull | incremento | di valore degli immobili ” ) , emanato sulla base della legge 9 ottobre 1971 , n . 825 ( |
| 1983-239.txt | 347 | 347 | all art . 812 c.c . , se siti nel territorio dello stato , sono soggetti ad un imposta sull | incremento | del loro valore , il cui gettito è attribuito ai comuni territorialmente interessati ( art . 1 ) ; che |
| 1983-239.txt | 465 | 465 | di ciascun decennio dalla data dell acquisto ” ( art . 3 , 1 co . ) ; che l | incremento | di valore è costituito in generale dalla differenza tra il valore che l immobile ha alla data in cui si |
| 1983-239.txt | 723 | 723 | . ) ; che ” il valore iniziale del bene è maggiorato delle spese di acquisto , di costruzione ed | incrementative | ” ( art . 11 , 1 co . ) ; che ” l imposta si applica per scaglioni di |
| 1983-239.txt | 744 | 744 | ” ( art . 11 , 1 co . ) ; che ” l imposta si applica per scaglioni di | incremento | imponibile ” , determinati in relazione al numero degli anni , e ” con le aliquote stabilite dai comuni “ |
| 1983-239.txt | 958 | 958 | ( art . 25 ) . 3 . – l imposta in parola , che è succeduta a quella sugli | incrementi | di valore delle aree fabbricabili ( ivaf ) , di cui alla legge 5 marzo 1963 , n . 246 |
| 1983-239.txt | 1260 | 1260 | all art . 18 , 4 co . , dello stesso decreto presidenziale , il quale dispone che le spese | incrementative | , da computarsi ai fini del calcolo del valore iniziale del bene , se non già esposte nella dichiarazione , |
| 1983-239.txt | 1375 | 1375 | agli artt . 3 , 42 , 47 e 53 cost . , la corte , premesso : che gli | incrementi | di valore sono dovuti , non già alle iniziative dei privati , ma ” all insieme dei lavori e servizi |
| 1983-239.txt | 1421 | 1421 | stato e degli enti locali ” ; che l imposta ha pertanto una ” giustificazione fondamentale ” ; che l | incremento | dei valori immobiliari ” di per sé costituisce sicuro indice di capacità contributiva ” ; che , conseguentemente , è |
| 1983-239.txt | 1451 | 1451 | indice di capacità contributiva ” ; che , conseguentemente , è legittima ” l imposizione diretta a colpire gli effettivi | incrementi | di valore degli immobili ” , ha rigettato la censura formulata in riferimento all art . 53 cost . , |
| 1983-239.txt | 1611 | 1611 | 643 del 1972 ed 8 l . n . 904 del 1977 , con la motivazione che le detrazioni dall | incremento | di valore , introdotte per correggere o ridurre gli effetti della svalutazione monetaria , si risolvono in un ” meccanismo |
| 1983-239.txt | 1902 | 1902 | . ) . senonché a parte l art . 1 , che contiene solo la regola generale dell assoggettamento dell | incremento | di valore degli immobili ” ad imposta ” e dell attribuzione del relativo gettito ai comuni , si deve rilevare |
| 1983-239.txt | 2319 | 2319 | dell asserita illegittimità costituzionale , in riferimento all art . 53 cost . , dell applicazione dell imposta comunale sull | incremento | di valore degli immobili per decorso del decennio . 6 . – la commissione tributaria di secondo grado di ferrara |
| 1983-239.txt | 2456 | 2456 | , ” di fronte alla quale la pur amplissima discrezionalità del legislatore deve trovare un freno costituzionale ” ; l | incremento | di valore , infatti , non solo ” è costituito quasi per intero da svalutazione monetaria , ma talora può |
| 1983-239.txt | 2640 | 2640 | colpisce il ” puro e semplice possesso , indipendente da qualsiasi negozio giuridico ” e , quindi , non l | incremento | di valore , ma il valore stesso del bene ; che , in tempi di ” fortissima svalutazione ” , |
| 1983-239.txt | 2870 | 2870 | a dimostrazione dell illegittimità costituzionale , in riferimento all art . 53 cost . , dell applicazione dell imposta all | incremento | di valore per decorso del decennio non sono , né nuovi , né diversi rispetto a quelli a suo tempo |
| 1983-239.txt | 2899 | 2899 | , né nuovi , né diversi rispetto a quelli a suo tempo esposti avverso l applicazione della stessa imposta all | incremento | di valore in conseguenza del trasferimento degli immobili . e pertanto valgono nei confronti dell art . 3 d.p.r . |
| 1983-239.txt | 3007 | 3007 | imposta in oggetto . questa è stata istituita , come già si è rilevato , allo scopo di colpire gli | incrementi | di valore che di regola derivano ai beni immobili anche indipendentemente da alcuna iniziativa dei proprietari . trattandosi perciò , |
| 1983-239.txt | 3040 | 3040 | alcuna iniziativa dei proprietari . trattandosi perciò , secondo quanto è stato chiarito nella predetta sentenza , di imposta sugli | incrementi | di valore , e non sui trasferimenti , la ” giustificazione fondamentale ” , ravvisata a riguardo dell invim su |
| 1983-239.txt | 3221 | 3221 | ostacolo alla applicazione d una imposta sul plusvalore degli immobili ” , né impone al legislatore di ” depurare gli | incrementi | di valore imponibile della componente imputabile alla svalutazione della moneta , mediante formule di indicizzazione o di integrale rivalutazione , |
| 1983-239.txt | 3397 | 3397 | . in quanto a quest ultimo argomento , non può certo dirsi che la suddetta destinazione faccia venir meno l | incremento | degli immobili ; in quanto agli altri , pur se si tratti di mere ipotesi , e perciò prive di |
| 1983-239.txt | 3540 | 3540 | cinque ordinanze da essa emesse – che , colpendo l imposta il valore del bene , non già il suo | incremento | , si concreterebbe ” praticamente un arbitrario ( anche se parziale ) esproprio , oltretutto senza alcuna indennità : ciò |
| 1983-239.txt | 3828 | 3828 | quelli che li investono in mobili particolarmente adatti a conservare il loro valore nel tempo o , addirittura , ad | incrementarlo | ” , quali i ” preziosi o i francobolli ” , e ” proprio allo scopo di sottrarre i risparmi |
| 1983-239.txt | 3929 | 3929 | ricordare nuovamente che il tributo in parola ” non è configurabile come imposta sui trasferimenti , bensì come imposta sugli | incrementi | di valore ” ( sentenza n . 126 / 1979 ) , per negare che si profili una trasgressione del |
| 1983-239.txt | 4074 | 4074 | argomento in contrario i casi di investimenti in beni mobili particolarmente idonei a sfuggire all imposta , nonostante il loro | incremento | di valore . sembrano evidenti , infatti , le ragioni che impediscono il raffronto di tali beni con gli immobili |
| 1983-239.txt | 4101 | 4101 | infatti , le ragioni che impediscono il raffronto di tali beni con gli immobili : basterà considerare che il loro | incremento | di valore , peraltro eventuale , non dipende certo dall esecuzione di opere pubbliche o dall istituzione di servizi pubblici |
| 1983-239.txt | 4685 | 4685 | omogenea l applicazione del tributo nelle varie ipotesi , dato che la base imponibile è costituita in ogni caso dall | incremento | di valore di un immobile in un determinato periodo di tempo . |
| 1983-262.txt | 51 | 51 | nel caso di una contestazione sorta tra quell ufficio del registro e tale zappa pietro in ordine alla determinazione dell | incremento | di valore di beni caduti in successione , questa corte non può non rilevare preliminarmente che l ordinanza di rimessione |
| 1983-262.txt | 493 | 493 | . – la questione si rivela non fondata . la disposizione intesa ad evitare , ai fini del calcolo dell | incremento | di valore imponibile ( invim ) – nei casi di trasferimenti di immobili da parte di entità soggette ad iva |
| 1984-277.txt | 1173 | 1173 | la quale venne posto in chiaro che il legislatore , se per un verso non è tenuto a depurare gli | incrementi | di valore imponibile della componente imputabile alla svalutazione monetaria ” mediante formule di indicizzazione o di integrale rivalutazione , in |
| 1985-159.txt | 361 | 361 | e lo strumento fiscale nella specie adottato dal legislatore , nel senso che , mentre l intento è quello di | incrementare | le entrate per sopperire ai bisogni dell intera collettività locale , si fa gravare l onere fiscale su una sola |
| 1985-86.txt | 231 | 231 | base alla legge 22 dicembre 1975 , n . 694 , recante ” modifiche alla disciplina dell imposta comunale sull | incremento | di valore degli immobili ” . l art . 3 , terzo comma , lett . c e lett . |
| 1986-173.txt | 6039 | 6039 | sono stati presi in considerazione gli effetti dell inflazione disponendo la rivalutazione annuale delle pensioni in relazione all indice di | incremento | del costo della vita . siccome detto meccanismo si era rivelato inadeguato , la legge n . 160 del 1975 |
| 1986-173.txt | 6467 | 6467 | le necessità economiche del bilancio . ha cercato di evitare tensioni sociali in momenti di grave crisi economica . ha | incrementato | di più le pensioni sociali e quelle minime ; meno quelle più elevate . ha contenuto la diminuzione della redditività |
| 1986-173.txt | 6525 | 6525 | esigenze vitali dei pensionati e , successivamente , ha provveduto a compensare , sia pure in parte , il mancato | incremento | patrimoniale verificatosi nei periodi di vigenza delle norme più restrittive che poi ha modificato , sostituendole , a seconda che |
| 1986-175.txt | 1076 | 1076 | secondo che si tratti di imposte dirette o di imposte di registro , sulle successioni e donazioni , nonché sull | incremento | di valore degli immobili , giacché per queste ultime rimaneva precluso agli uffici di notificare accertamenti dopo l entrata in |
| 1986-178.txt | 4038 | 4038 | circostanza che le somme versate sono affidate alla esclusiva ed autonoma gestione di un apposito ente con relativi redditi ed | incrementi | , dei quali nessun meccanismo assicura i favorevoli riflessi sul soggetto inciso al momento della percezione della indennità di liquidazione |
| 1986-271.txt | 4459 | 4459 | ( r.d . 5 giugno 1939 , n . 1016 ) , in considerazione della finalità di protezione e di | incremento | della selvaggina , ritenuta connaturale alla gestione di questo tipo di riserve . l assimilazione delle aziende alle riserve , |
| 1986-65.txt | 910 | 910 | il contenuto dell unica obbligazione gravante sul contribuente . senza dire che la consolidazione , anche in sé considerata , | incrementa | pur sempre la posizione del nudo proprietario perché gli permette di cedere non già il proprio diritto , privo delle |
| 1987-200.txt | 447 | 447 | dell assoggettabilità ad imposta di ricchezza mobile , per presunzione dell intento speculativo e per il solo fatto obiettivo dell | incremento | di ricchezza , delle plusvalenze realizzate dalle società indicate dall art . 2200 c.c . , anche se non esercitino |
| 1987-200.txt | 2660 | 2660 | ove si fosse accolta la nozione di ” reddito entrata ” ( e cioè di reddito come ” puro “ | incremento | patrimoniale ) sarebbero state senza dubbio ricondotte , quali specie , alla generale nozione di reddito tassabile , costituendo esse |
| 1987-200.txt | 2683 | 2683 | sarebbero state senza dubbio ricondotte , quali specie , alla generale nozione di reddito tassabile , costituendo esse certamente un | incremento | patrimoniale . accogliendosi , invece , dalla maggioranza della dottrina , il concetto di ” reddito prodotto ” , le |
| 1987-200.txt | 3196 | 3196 | che si fosse trattato di società commerciali , per le quali doveva sempre presumersi il carattere lucrativo dei relativi “ | incrementi | patrimoniali ” . il criterio ” soggettivo ” ora indicato , riferito alla società ( e non all attività esercitata |
| 1987-200.txt | 6652 | 6652 | unico , il legislatore avrebbe accolto per i soli soggetti tassabili in base a bilancio una nozione di reddito ( | incremento | patrimoniale anche ” non ” collegato ad operazioni produttive ) diversa da quella accolta nelle norme generali espresse nell art |
| 1987-301.txt | 154 | 154 | , poiché tali persone giuridiche perseguono un interesse pubblico e non già un fine di lucro , così che gli | incrementi | di valore degli immobili in argomento , entrando a far parte del patrimonio degli enti , resterebbero vincolati alla medesima |
| 1987-301.txt | 507 | 507 | propongono non può essere efficacemente invocato in senso esonerativo dalla imposizione . quest ultima è , appunto , collegata all | incremento | dei valori immobiliari , ” che di per sé costituisce sicuro indice di capacità contributiva ” ( sentenza n . |
| 1987-34.txt | 790 | 790 | gestione del bene trasferito – realizzerebbe un prelievo di ricchezza a carico dell acquirente del bene non proporzionato all effettivo | incremento | della sua capacità contributiva . 4 . – la questione è infondata . poiché nei contratti onerosi il valore delle |
| 1987-70.txt | 295 | 295 | assicurare a ciascuna regione entrate complessivamente non inferiori al gettito o alla compartecipazione al gettito dei tributi soppressi , con | incrementi | cronologicamente graduati . in esecuzione della delega così conferita fu emanato l art . 8 del decreto del presidente della |
| 1988-123.txt | 653 | 653 | tra i lavoratori dipendenti , impedendo ai beneficiari delle agevolazioni diverse da quelle connesse al pensionamento di acquisire i relativi | incrementi | economici . 3 . – delle numerose questioni così riassunte , debbono preliminarmente dichiararsi manifestamente inammissibili quelle proposte dal pretore |
| 1988-123.txt | 3013 | 3013 | che , concorrendo i due trattamenti , l intervento del fondo integrativo deve ridursi di tanto di quanto viene ad | incrementarsi | il trattamento assicurativo dell assicurazione generale obbligatoria . 11 . – nel merito , nessuna delle questioni può ritenersi fondata |
| 1989-537.txt | 407 | 407 | , contrariamente all interpretazione del giudice a quo , che non si possa tenere conto , a scomputo , degli | incrementi | di valore dovuti a migliorie apportate al bene dal donatario o dal terzo acquirente . tali incrementi , in quanto |
| 1989-537.txt | 424 | 424 | scomputo , degli incrementi di valore dovuti a migliorie apportate al bene dal donatario o dal terzo acquirente . tali | incrementi | , in quanto rappresentano un valore mai appartenuto , nemmeno potenzialmente , al patrimonio del de cuius , vanno dedotti |
| 1991-423.txt | 21 | 21 | considerato in diritto 1 . 1 – la legge 5 marzo 1963 , n . 246 istituì una imposta sugli | incrementi | di valore delle aree fabbricabili , dettando le relative modalità di applicazione . tale normativa venne abrogata , in tempo |
| 1991-423.txt | 67 | 67 | . 32 del d.p.r . 26 ottobre 1972 , n . 643 e l introduzione della diversa imposta comunale sull | incremento | di valore degli immobili ( invim ) . 1 . 2 – il collegio a quo si duole che la |
| 1991-423.txt | 123 | 123 | in particolare , poi , che fosse stato attribuito ai comuni di stabilire autonomamente il momento iniziale di determinazione dell | incremento | , sì da ingenerare , ai fini dei valori tassabili , differenze tra un ente impositore e l altro . |
| 1992-143.txt | 511 | 511 | previsto in riferimento all imposta di registro , all imposta sulle successioni e donazioni , nonché all imposta comunale sull | incremento | di valore degli immobili , la possibilità per il contribuente di definire automaticamente le pendenze tributarie presentando apposita richiesta e |
| 1992-143.txt | 780 | 780 | imposte indirette ( i.v.a . , imposta di registro , imposta sulle successioni e donazioni , nonché imposta comunale sull | incremento | di valore degli immobili ) . 4 . – in tale speciale disposizione non può però ravvisarsi la disparità di |
| 1992-143.txt | 1445 | 1445 | di imposta di registro , ipotecarie e catastali , imposta di successione e donazione , nonché di imposta comunale sull | incremento | di valore degli immobili . questa disciplina variegata e composita – può in conclusione rilevarsi – è correlata alla diversità |
| 1992-256.txt | 450 | 450 | organica , individuazione dei costi del servizio sanitario , la cui equilibrata previsione e distribuzione , in uno all effettivo | incremento | dell efficienza , avrebbe senz altro portato , per contro , e porterebbe a realizzare anche sul versante delle occorrenti |
| 1992-400.txt | 126 | 126 | si debba tener conto della destinazione dell immobile al momento della scadenza del decennio , verrebbero ad assoggettarsi all imposta | incrementi | di valore riferiti all intero decennio anche se nel corso della sua durata vi siano stati periodi in cui sussisteva |
| 1992-44.txt | 576 | 576 | soci percettori di dividendi è attribuito un credito d imposta pari originariamente alla percentuale di 1 / 3 , successivamente | incrementata | a 9 / 16 , dell ammontare degli utili che concorrono a formare il reddito imponibile ai fini dell irpeg |
| 1993-102.txt | 1215 | 1215 | s.s.n . ed è coerente con la finalità della ” trattenuta ” – che è quella ( non già di | incrementare | indistintamente le entrate tributarie al fine di far fronte alla lievitazione della spesa farmaceutica , ma ) di determinare direttamente |
| 1993-283.txt | 4077 | 4077 | particolare legati alla ripresa degli interventi di edilizia residenziale pubblica , anche in funzione della positiva ricaduta che l auspicato | incremento | edilizio può avere sui collegati settori lavorativi e sulla realizzazione del diritto alla abitazione , ed agli effetti di calmiere |
| 1993-283.txt | 4194 | 4194 | non interamente , recuperato o attraverso misure di contribuzione all atto della edificazione o attraverso la tassazione dei così acquisiti | incrementi | di valore all atto dell eventuale trasferimento del suolo ; c ) la particolare congiuntura economica nella quale si inserisce |
| 1993-283.txt | 6879 | 6879 | terzi di quella somma ed a vedersi preclusa la possibilità di fruire , se lo vogliono , del non indifferente | incremento | collegato dalla nuova legge alla definizione negoziale della vicenda . deve poi tenersi conto che nel bilanciamento complessivo operato dal |
| 1993-295.txt | 5288 | 5288 | era già prevista la ripartizione di alcune soprattasse a favore di determinati organismi ( consorzi per la tutela e l | incremento | del patrimonio ittico , federazione italiana della pesca e agenti di vigilanza ) ; e poiché alcuni di essi ( |
| 1993-363.txt | 608 | 608 | . 8 dello statuto sardo , immutata la quota destinata alla regione da tale norma , anche in relazione agli | incrementi | derivanti dal d.l . n . 384 , come convertito . la constatata inidoneità della normativa impugnata a realizzare effetti |
| 1994-222.txt | 996 | 996 | anno 1977 ( art . 19- bis del decreto legge 29 dicembre 1977 , n . 946 ) e successivamente | incrementate | , senza più alcun riferimento all emanazione di nuove norme ma per effetto dell acquisizione dell imposta al bilancio dello |
| 1994-315.txt | 603 | 603 | provvedimenti emessi successivamente al 31 dicembre 1988 e fino alla data di entrata in vigore della legge , se l | incremento | di valore non è stato assoggettato all invim . 4 . – passando al merito delle questioni , è da |
| 1994-315.txt | 812 | 812 | vii dedicato ai ” redditi diversi ” , aveva considerato come cespiti tassabili tra le plusvalenze – da intendere come | incremento | del valore di scambio di un bene fra il momento in cui esso entra nel patrimonio del soggetto e quello |
| 1994-408.txt | 419 | 419 | contributo è il caso di sottolineare come la non differibilità di una razionalizzazione complessiva e l esigenza di un concreto | incremento | di efficienza del servizio sanitario nazionale siano state indicate già da tempo da questa corte quali passaggi necessari ai fini |
| 1995-107.txt | 486 | 486 | 1986 e 431 del 1987 ) , in una più equilibrata previsione e distribuzione dei costi , insieme all effettivo | incremento | dell efficienza , la condizione per realizzare , anche sul versante delle occorrenti entrate , un sistema univoco nelle sue |
| 1995-14.txt | 785 | 785 | all art . 17 del decreto legislativo 30 dicembre 1992 , n . 504 , comunque soggette alla imposta sull | incremento | di valore degli immobili , mentre quelle realizzate a seguito di procedimenti espropriativi erano e sono escluse da tale imposizione |
| 1995-14.txt | 899 | 899 | in conseguenza di atti anche volontari o provvedimenti emessi successivamente al 31 dicembre 1988 , ma soltanto ” se l | incremento | di valore non è stato assoggettato all imposta comunale sull incremento di valore degli immobili ” . la questione va |
| 1995-14.txt | 910 | 910 | 31 dicembre 1988 , ma soltanto ” se l incremento di valore non è stato assoggettato all imposta comunale sull | incremento | di valore degli immobili ” . la questione va , pertanto , dichiarata infondata . |
| 1995-410.txt | 2125 | 2125 | cui all art . 17 del decreto legislativo 30 dicembre 1992 , n . 504 ) soggette all imposta sull | incremento | di valore degli immobili , mentre quelle realizzate a seguito di procedimenti espropriativi erano e sono escluse da tale imposizione |
| 1995-410.txt | 2239 | 2239 | in conseguenza di atti anche volontari o provvedimenti emessi successivamente al 31 dicembre 1988 , ma soltanto ” se l | incremento | di valore non è stato assoggettato all imposta comunale sull incremento di valore degli immobili ” . non diversa sorte |
| 1995-410.txt | 2250 | 2250 | 31 dicembre 1988 , ma soltanto ” se l incremento di valore non è stato assoggettato all imposta comunale sull | incremento | di valore degli immobili ” . non diversa sorte merita la questione relativa alla dedotta violazione dell art . 42 |
| 1995-473.txt | 46 | 46 | l art . 6 del d.p.r . 26 ottobre 1972 , n . 643 ( istituzione dell imposta comunale sull | incremento | di valore degli immobili ) , nella parte in cui non prevede , ai fini della determinazione del valore finale |
| 1996-251.txt | 68 | 68 | decreto-legge 13 settembre 1991 , n . 299 ( disposizioni concernenti l applicazione nell anno 1991 dell imposta comunale sull | incremento | di valore degli immobili di cui all art . 3 del decreto del presidente della repubblica 26 ottobre 1972 , |
| 1996-251.txt | 696 | 696 | comportare l individuazione di una base imponibile determinata , per differenza , fra il valore iniziale del bene e gli | incrementi | di valore verificatisi per il decorso del tempo , dimostrano , da un lato , che l introduzione della c.d |
| 1996-253.txt | 151 | 151 | febbraio 1994 , n . 133 . il calcolo viene effettuato per quantità globali , determinando le incidenze percentuali di | incremento | , previste per i capitoli di entrata del bilancio dello stato che vengono in considerazione , per effetto delle disposizioni |
| 1996-253.txt | 180 | 180 | bilancio dello stato che vengono in considerazione , per effetto delle disposizioni legislative da attuare . applicando tali percentuali di | incremento | alle previsioni triennali di bilancio della regione siciliana , si determina presuntivamente il maggior gettito , riservato all erario , |
| 1996-253.txt | 430 | 430 | dagli interventi legislativi in questione , certamente la determinazione quantitativa del gettito stesso , calcolato proiettando su base regionale l | incremento | percentuale delle entrate previsto su base nazionale , non lede le attribuzioni regionali . il criterio , necessariamente presuntivo , |
| 1996-253.txt | 462 | 462 | attribuzioni regionali . il criterio , necessariamente presuntivo , seguito dal decreto denunciato per la stima preventiva e provvisoria dell | incremento | nel gettito delle imposte riservate allo stato , si basa su di un ragionevole calcolo , la cui attendibilità non |
| 1996-429.txt | 548 | 548 | ; requisito che può caratterizzare non solo le imposte di nuova istituzione , ma anche le entrate derivanti da un | incremento | dell importo delle aliquote di imposte preesistenti . la regola della riserva alla regione delle imposte erariali riscosse nel suo |
| 1996-429.txt | 696 | 696 | n . 154 ) , è da rilevare che esse non hanno carattere di novità , né hanno subito alcun | incremento | nell importo . il loro inserimento nella nuova tariffa delle tasse sulle concessioni governative , disposto con decreto ministeriale 20 |
| 1996-429.txt | 807 | 807 | ; quindi solo per le tasse in precedenza comprese nella tariffa stessa si può configurare la devoluzione allo stato dell | incremento | di entrata , pari , appunto , al 50 % del nuovo importo . non sussiste , invece , per |
| 1996-429.txt | 835 | 835 | al 50 % del nuovo importo . non sussiste , invece , per le tasse relative alla partita iva alcun | incremento | di entrata che sia stato o possa essere riservato allo stato . ne deriva che la nota ministeriale denunciata dispone |
| 1996-54.txt | 64 | 64 | decreto-legge 13 settembre 1991 , n . 299 ( disposizioni concernenti l applicazione nell anno 1991 dell imposta comunale sull | incremento | di valore degli immobili di cui all art . 3 d.p.r . 26 ottobre 1972 , n . 643 , |
| 1997-111.txt | 196 | 196 | del d.p.r . 22 dicembre 1986 , n . 917 e successive modificazioni ; sia dell invim , limitatamente agli | incrementi | di valore maturati successivamente al 31 dicembre 1992 ( art . 17 , commi 6 e 7 , del decreto |
| 1997-111.txt | 1086 | 1086 | qualsiasi indice rivelatore di ricchezza ( reddito , consumo , patrimonio nella sua oggettività ovvero nel momento specifico del suo | incremento | , ecc . ) . allo stesso modo non è di per sé lesivo del principio di uguaglianza e di |
| 1997-235.txt | 262 | 262 | , secondo comma , del d.p.r . 26 ottobre 1972 , n . 643 ( istituzione dell imposta comunale sull | incremento | di valore degli immobili ) , il quale prevede l esenzione totale dall imposta decennale sull incremento di valore degli |
| 1997-235.txt | 279 | 279 | imposta comunale sull incremento di valore degli immobili ) , il quale prevede l esenzione totale dall imposta decennale sull | incremento | di valore degli immobili appartenenti a enti non commerciali ( tra i quali gli enti ecclesiastici ) , solo in |
| 1997-235.txt | 717 | 717 | e la santa sede – all art . 45 prevede l applicazione delle disposizioni statali relative all imposta comunale sull | incremento | di valore degli immobili già appartenenti ai benefici ecclesiastici e ora appartenenti agli istituti per il sostentamento del clero che |
| 1998-174.txt | 178 | 178 | legge n . 473 del 1996 – il cui primo periodo , investito dalla censura , disponeva che ” gli | incrementi | al sovrapprezzo termico ” ( recte : le quote di prezzo ) di cui al capitolo ii , punto 1 |
| 1999-138.txt | 5794 | 5794 | cento del gettito dell irap di spettanza regionale e ” l ammontare delle compartecipazioni ai tributi erariali soppressi , convenzionalmente | incrementati | del tasso di crescita del prodotto interno lordo per il 1998 e il 1999 , e tenendo anche conto degli |
| 1999-154.txt | 455 | 455 | , 15 e 25 del d.p.r . 26 ottobre 1972 , n . 643 ( istituzione dell imposta comunale sull | incremento | di valore degli immobili ) ; agli artt . 2 e 10 del decreto legislativo 31 ottobre 1990 , n |
| 1999-198.txt | 651 | 651 | aggiuntive che derivano da nuove discipline legislative di tributi al cui gettito partecipano le regioni , impedendo che di tali | incrementi | di entrate , destinati per volontà del legislatore statale a finalità particolari da esso definite , vengano ad usufruire automaticamente |
| 1999-198.txt | 998 | 998 | si avvantaggi dell anticipata riscossione , è fuori dubbio ; ma è altrettanto chiaro che non si produce propriamente alcun | incremento | di gettito : alle maggiori entrate che si verificheranno , nei primi anni di applicazione dell acconto , corrisponderanno infatti |
| 2000-348.txt | 194 | 194 | in primo luogo in quanto le entrate derivanti dalla legge impugnata non conseguirebbero alla istituzione di nuovi tributi o all | incremento | delle aliquote di tributi esistenti , ma alla rideterminazione della base imponibile di tributi esistenti , di spettanza regionale , |
| 2000-351.txt | 1008 | 1008 | risorse proprie : viene istituita l imposta comunale sugli immobili accompagnata dalla soppressione dell i.n.v.i.m . ( imposta comunale sull | incremento | di valore degli immobili ) e dalla esclusione dei redditi dominicali delle aree fabbricabili e dei redditi dei terreni agricoli |
| 2000-507.txt | 1397 | 1397 | del gettito di imposte soppresse , già di pertinenza statale : e ciò anche senza tener conto della facoltà di | incremento | delle stesse tasse , prevista a favore delle regioni dall art . 24 , comma 1 , del d.lgs . |
| 2000-507.txt | 1449 | 1449 | dall anno 1999 , dal comma 16 , ultimo periodo , dello stesso impugnato art . 17 . a questo | incremento | di entrate corrisponde la riduzione della quota della accisa sulla benzina , di spettanza delle medesime regioni ordinarie . la |
| 2000-507.txt | 6203 | 6203 | del primo rinnovo contrattuale cessano di avere efficacia le disposizioni di leggi , regolamenti o atti amministrativi generali che recano | incrementi | retributivi al personale contrattualizzato . i trattamenti economici più favorevoli in godimento sono riassorbiti dai futuri miglioramenti nella misura prevista |
| 2000-507.txt | 6235 | 6235 | godimento sono riassorbiti dai futuri miglioramenti nella misura prevista dai contratti collettivi . i risparmi di spesa che ne conseguono | incrementano | le risorse disponibili per i contratti collettivi . il presente comma non si applica al personale delle forze armate , |
| 2000-507.txt | 8727 | 8727 | procede al monitoraggio dei relativi pagamenti allo scopo di verificare che gli stessi non eccedano quelli effettuati nell anno precedente | incrementati | del tasso programmato d inflazione ; dell esito viene data informazione alla conferenza permanente per i rapporti tra lo stato |
| 2000-98.txt | 638 | 638 | vi è dubbio che , come ammette la stessa ricorrente , i due provvedimenti legislativi siano volti proprio a procurare | incrementi | di entrate da destinare allo scopo di risanamento del bilancio statale . da siffatte clausole non si desume affatto che |
| 2002-133.txt | 123 | 123 | , n . 1074 . il decreto impugnato riporta anzitutto , nelle tabelle dell allegato a , le previsioni degli | incrementi | di gettito di imposte derivanti per gli anni 1997 , 1998 e 1999 dall applicazione di dieci provvedimenti legislativi , |
| 2002-133.txt | 177 | 177 | statale delle maggiori entrate da essi derivanti , e , nell allegato b , espone l incidenza percentuale di tali | incrementi | sulle previsioni dei corrispondenti capitoli di entrata del bilancio dello stato ( art . 1 ) . sulla predetta base |
| 2002-258.txt | 899 | 899 | diritti reali in questione , sì che l ipotetico minor introito fiscale connesso al diritto di abitazione non potrebbe compensarsi | incrementando | la tassazione della nuda proprietà . 3 . – neppure fondata è la censura concernente la mancanza nella norma denunciata |
| 2002-308.txt | 2146 | 2146 | , dunque , che il legislatore delegato ha mirato ad escludere mercé la qualificazione del credito di imposta come elemento | incrementativo | del reddito complessivo netto . con ciò evitandosi il risultato di produrre , attraverso la valorizzazione delle perdite pregresse , |
| 2002-375.txt | 346 | 346 | del 1991 ( imposta di registro catastale e ipotecaria , imposta sulle successioni e donazioni , l imposta comunale sull | incremento | di valore degli immobili ) , siano altresì sospesi , sino al 31 dicembre 1993 , i termini di prescrizione |
| 2003-334.txt | 393 | 393 | a determinare le variazioni in aumento di una o più aliquote dei tributi medesimi , in misura tale che l | incremento | di gettito copra integralmente il predetto disavanzo ( comma 5 ) ; b ) di conseguenza , entro il 31 |
| 2003-98.txt | 56 | 56 | , del decreto del presidente della repubblica 26 ottobre 1972 , n . 643 ( istituzione dell imposta comunale sull | incremento | di valore degli immobili ) , nella parte in cui – in applicazione del principio generale espresso dal primo comma |
| 2003-98.txt | 345 | 345 | . 3 . – nel merito , la questione non è fondata . premesso il carattere unitario dell imposta sull | incremento | di valore degli immobili , pur se applicabile con due distinte modalità , va rilevato che la modalità applicativa prevista |
| 2003-98.txt | 542 | 542 | di cui all art . 3 ( ma non anche da quella di cui all art . 2 ) degli | incrementi | di valore dei beni strumentali , disposta dall art . 25 , secondo comma , lettera d ) , del |
| 2003-98.txt | 967 | 967 | rimettente ritiene – non è sicuramente finalizzata , per quanto sin qui osservato , a sottrarre a qualsiasi imposizione gli | incrementi | di valore riferibili agli immobili strumentali . |
| 2005-21.txt | 1027 | 1027 | una riduzione dell irap dovuta nei primi tre anni di applicazione dell imposta , ove quest ultima abbia comportato un | incremento | del prelievo fiscale , rispetto al regime precedente , superiore a certi limiti percentuali ed assoluti . sotto il secondo |
| 2005-266.txt | 631 | 631 | 20 per cento degli importi determinati per il periodo precedente , ovvero in misura non eccedente la maggiore percentuale di | incremento | disposta dallo stato per le tasse sulle concessioni governative » . 2 . – la prima questione non è fondata |
| 2006-02.txt | 1728 | 1728 | stato-città ed autonomie locali ) – la maggiore pressione fiscale dell irpef e dell irap che potrebbe derivare dall ulteriore | incremento | delle addizionali regionali e locali a tali tributi , e , nel contempo , di mantenere lo stesso livello delle |
| 2006-107.txt | 405 | 405 | 20 per cento degli importi determinati per il periodo precedente , ovvero in misura non eccedente la maggiore percentuale di | incremento | disposta dallo stato per le tasse sulle concessioni governative » . secondo il giudice a quo , le regioni hanno |
| 2006-107.txt | 446 | 446 | la facoltà di aumentare le tasse sulle concessioni regionali in misura superiore al venti per cento e fino al maggiore | incremento | percentuale stabilito dallo stato per le tasse sulle concessioni governative , alla condizione che l aumento sia disposto per l |
| 2006-107.txt | 476 | 476 | governative , alla condizione che l aumento sia disposto per l anno successivo a quello in cui è intervenuto l | incremento | statale . non avendo il legislatore regionale soddisfatto tale condizione , le disposizioni censurate avrebbero ecceduto i limiti fissati dalla |
| 2006-107.txt | 1129 | 1129 | cento degli importi determinati per il periodo precedente » , la seconda , contenuta entro « la maggiore percentuale di | incremento | disposta dallo stato per le tasse sulle concessioni governative » . il rimettente interpreta tale enunciato legislativo nel senso che |
| 2006-107.txt | 1942 | 1942 | successivo ; e perciò non fa mai riferimento all anno in cui il legislatore statale ha introdotto la misura di | incremento | percentuale delle concessioni governative utilizzabile dalle regioni per l aumento delle tasse sulle concessioni regionali . né dal fatto che |
| 2006-107.txt | 1987 | 1987 | medesima disposizione , il potere d aumento deve essere contenuto in una misura non « eccedente la maggiore percentuale di | incremento | disposta dallo stato » può trarsi argomento per identificare l anno in cui tale potere deve essere esercitato con quello |
| 2006-107.txt | 2049 | 2049 | infatti , il legislatore statale si limita ad assumere come percentuale di aumento consentita alle regioni quella stabilita per l | incremento | delle tasse sulle concessioni governative dalla legge statale , condizionando l esercizio del relativo potere alla sola circostanza che la |
| 2006-155.txt | 1496 | 1496 | corso del quale è possibile operare la deduzione prevista dal comma 4-quater , e , per altro verso , ha | incrementato | l importo di detta deduzione nelle sole aree ammissibili alla deroga prevista dall art . 87 , paragrafo 3 , |
| 2006-67.txt | 2264 | 2264 | valore dei fabbricati risultante dalle scritture contabili dell imprenditore – cioè sul costo di acquisto , aumentato degli eventuali costi | incrementativi | – non solo non è irragionevole , ma neppure comporta un tributo necessariamente maggiore di quello calcolato in base alla |
| 2008-102.txt | 6189 | 6189 | . 2 della legge reg . n . 4 del 2006 riguardano entrambi , per quanto qui interessa , l | incremento | di valore realizzato all atto della cessione a titolo oneroso di un immobile o dei titoli partecipativi delle società proprietarie |
| 2008-102.txt | 6219 | 6219 | oneroso di un immobile o dei titoli partecipativi delle società proprietarie o titolari di diritti reali sull immobile medesimo ; | incremento | che va determinato in misura pari alla differenza tra il corrispettivo di cessione e il prezzo di acquisto o il |
| 2008-102.txt | 12316 | 12316 | » nella fascia costiera per evitare un potenziale inquinamento ambientale provocato dalla presenza turistica ; b ) di colpire l | incremento | di valore di dette unità immobiliari che si produce a séguito dei vincoli di inedificabilità imposti dal piano paesaggistico regionale |
| 2008-102.txt | 12466 | 12466 | mettono perciò in pericolo un modello di turismo sostenibile . quanto , poi , all asserito obiettivo di tassare l | incremento | di valore delle unità immobiliari in questione , va osservato che esso dovrebbe essere perseguito sottoponendo a tributo anche il |
| 2008-102.txt | 12525 | 12525 | cui base imponibile , essendo calcolata in relazione alla superficie , non è di per sé idonea a misurare detto | incremento | . 7 . 6.3 . – deve , infine , essere sottolineato che le rilevate discriminazioni sono particolarmente gravi nel |
| 2008-102.txt | 23956 | 23956 | , non tengono conto del fatto che l insularità non appare , di per sé , un elemento idoneo a | incrementare | i costi sostenuti dalle imprese con riferimento allo scalo turistico e , soprattutto , del fatto che , nel caso |
| 2010-182.txt | 411 | 411 | 10 e 10-bis » ( art . 9 ) ; ( b . 2 . ) una quota del previsto | incremento | del gettito tributario , con alcune esclusioni , « può essere destinata » , limitatamente agli esercizi previsti dall accordo |
| 2010-302.txt | 837 | 837 | vigore sino ad essere rimosso , a favore di quello vigente , dalla norma oggetto di censura . né l | incremento | può essere considerato frutto di irragionevole arbitrio del legislatore , tale da indurre questa corte a sindacare una scelta di |
| 2011-281.txt | 1071 | 1071 | di prelazione ; c ) la disposizione censurata esclude sia la corresponsione di conguagli a carico dello stato sia l | incremento | del prezzo di assegnazione nel caso di differenza tra il minore importo del credito tributario e la maggiore base d |
| 2011-281.txt | 1880 | 1880 | ) , la non implausibilità dell interpretazione che esclude sia la corresponsione di conguagli a carico dello stato sia l | incremento | del prezzo di assegnazione nel caso di differenza tra il minore importo del credito tributario e la maggiore base d |
| 2011-281.txt | 1911 | 1911 | minore importo del credito tributario e la maggiore base d asta del terzo incanto discende dalla circostanza che conguagli ed | incrementi | non sono previsti dalla legge e che , in forza dell art . 3 , comma 40 , lettera b-ter |
| 2012-135.txt | 1596 | 1596 | la giurisprudenza di questa corte ha costantemente affermato che , perché si realizzi tale condizione , deve verificarsi un « | incremento | di gettito » ( sentenza n . 198 del 1999 ) , cioè una entrata aggiuntiva . rileva quindi la |
| 2012-135.txt | 2214 | 2214 | del comma 2 dell art . 40 ) : a ) 13 , comma 1 ( riduzione nel 2011 e | incremento | nel 2015 della dotazione del fondo di cui all art . 1 , comma 343 , della legge n . |
| 2012-135.txt | 2247 | 2247 | , comma 343 , della legge n . 266 del 2005 ) ; b ) 17 , comma 6 ( | incremento | , nel 2011 del finanziamento statale del servizio sanitario nazionale ) ; c ) 21 , commi 1 ( proroga |
| 2012-135.txt | 2499 | 2499 | ; 500,00 , pendenti in primo grado al 31 dicembre 2010 ) ; h ) 40 , comma 1 ( | incremento | della dotazione del fondo per interventi strutturali di politica economica per gli anni 2011 e 2012 ) . rientrano , |
| 2012-143.txt | 822 | 822 | applicazione dei commi 6 , 7 , 8 e 9 . la norma impugnata , quindi , concerne solamente l | incremento | di gettito scaturente dalla sostituzione dell imposta di bollo con il contributo unificato . in fase di applicazione della norma |
| 2012-143.txt | 985 | 985 | del decreto-legge n . 98 del 2011 , nella parte in cui riserva allo stato il maggior gettito derivante dall | incremento | dell importo del contributo unificato dovuto nelle cause civili e amministrative disposto dal precedente comma 6 . anche tale questione |
| 2012-143.txt | 1213 | 1213 | 2011 , la quota del gettito conseguito in sicilia corrispondente ai precedenti importi del contributo unificato da quella derivante dall | incremento | di tali importi . il problema , peraltro , si pone soltanto per il contributo unificato dovuto nelle controversie civili |
| 2012-223.txt | 3098 | 3098 | norme dispongono che gli stipendi dei magistrati sono adeguati automaticamente ogni triennio , nella misura percentuale pari alla media degli | incrementi | delle voci retributive , esclusa l indennità integrativa speciale , ottenuti dagli altri pubblici dipendenti ( appartenenti alle amministrazioni statali |
| 2012-223.txt | 4722 | 4722 | determinazione già disposta con decreto del presidente del consiglio dei ministri del 23 giugno 2009 , che aveva fissato l | incremento | con decorrenza dal 1 gennaio 2009 , incidendo quindi sul conguaglio del 2012 . pertanto , assume rilievo decisivo la |
| 2012-241.txt | 5876 | 5876 | del 2011 per l applicabilità di detta normativa agli enti ad autonomia speciale . l aumento di gettito derivante dall | incremento | dell aliquota dell iva – che , in base all evocato art . 49 dello statuto , spetterebbe per i |
| 2012-241.txt | 7061 | 7061 | . 2 del decreto-legge n . 138 del 2011 . i commi 36-bis e 36-quater dispongono , rispettivamente , l | incremento | , ai fini dell ires , della quota di utili netti annuali delle società cooperative destinati alla riserva obbligatoria che |
| 2012-241.txt | 8057 | 8057 | della norma denunciata devono essere considerati nel loro complesso e , pertanto , è ben possibile che essi determinino un | incremento | netto di gettito e , quindi , una « maggiore entrata » , nella specie di natura indubbiamente tributaria . |
| 2012-241.txt | 11055 | 11055 | che , secondo la giurisprudenza di questa corte : a ) per la sua sussistenza « deve verificarsi un “ | incremento | di gettito ” ( sentenza n . 198 del 1999 ) , cioè una entrata aggiuntiva , rilevando la novità |
| 2012-241.txt | 14861 | 14861 | ) , convertito , con modificazioni , dalla legge 22 dicembre 2011 , n . 214 ( che prevede l | incremento | di alcune aliquote dell iva ) . il comma 1-quater dello stesso art . 40 è stato modificato dalla lettera |
| 2012-265.txt | 515 | 515 | . 143 del 2012 valgono anche in riferimento all odierna impugnazione , che riguarda la destinazione erariale di un ulteriore | incremento | del gettito del medesimo contributo unificato , quello derivante dall aumento della metà del contributo già previsto per i giudizi |
| 2012-265.txt | 786 | 786 | . n . 1074 del 1965 , in quanto la disposizione impugnata precisa la destinazione del maggior gettito derivante dall | incremento | del contributo unificato , specificando che le nuove entrate saranno volte ad « assicurare il funzionamento degli uffici giudiziari , |
| 2012-265.txt | 1110 | 1110 | ] , la quota del gettito conseguito in sicilia corrispondente ai precedenti importi del contributo unificato da quella derivante dall | incremento | di tali importi » , in quanto « la determinazione di tale ammontare nei singoli casi concreti dipende da elementi |
| 2012-288.txt | 1504 | 1504 | , modificativo dell articolo 18 della precedente legge regionale 3 giugno 2003 , n . 11 ( norme per l | incremento | e la tutela della fauna ittica e disciplina della pesca nelle acque interne ) , nel senso di consentire l |
| 2012-32.txt | 6563 | 6563 | , perché queste , nella versione novellata , imputano gli stanziamenti in discorso ad uno specifico fondo statale ( peraltro | incrementato | proprio per provvedere all emergenza creatasi dopo il terremoto in abruzzo ) , mentre la disposizione regionale in oggetto prevede |
| 2012-32.txt | 7033 | 7033 | e imposte regionali ( comma 1 ) , perché tale espressione sottintende , in effetti , anche la possibilità d | incremento | dei predetti tributi , così da contravvenire al principio , sancito da questa corte , secondo cui è vietato alle |
| 2012-50.txt | 948 | 948 | » ( comma 4 ) , le imprese che nell anno di imposta in corso al 31 dicembre 2011 abbiano | incrementato | rispetto al 2010 il numero dei lavoratori assunti con contratto di lavoro a tempo indeterminato possano dedurre dalla base imponibile |
| 2012-50.txt | 1012 | 1012 | mesi di età superiore ad anni quaranta o di persone di sesso femminile – del costo di ogni nuovo dipendente | incrementale | assunto a tempo indeterminato . l art . 11 , comma 4-quater , del decreto legislativo 15 dicembre 1997 , |
| 2013-144.txt | 448 | 448 | . n . 1074 del 1965 , in quanto sarebbe stata disposta in mancanza del presupposto della specifica destinazione dell | incremento | di gettito alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato , presupposto che avrebbe |
| 2013-144.txt | 898 | 898 | esame , l art . 1 , comma 321 , della legge n . 296 del 2006 , determinando un | incremento | di gettito relativo alle tasse automobilistiche attraverso l aumento delle relative tariffe , ha espressamente previsto , all ultimo periodo |
| 2013-18.txt | 3935 | 3935 | servizi e forniture ) , ed in particolare : modifica il comma 4 dell art . 1 , prevedendo l | incremento | da una a tre delle ” sezioni tecniche ” della stazione unica appaltante ( sua ) ; introduce il comma |
| 2013-18.txt | 4054 | 4054 | ritiene che le norme ora citate violino l art . 81 , quarto comma , cost . , perché , | incrementando | da una a tre le ” sezioni tecniche ” della stazione unica appaltante , per l acquisizione di beni e |
| 2013-18.txt | 4184 | 4184 | organico stesso . nessuna indicazione contiene la norma impugnata sui mezzi per far fronte alle maggiori spese derivanti da tale | incremento | . la previsione dell assenza di oneri aggiuntivi a carico del bilancio regionale , contenuta nel comma 1 della disposizione |
| 2013-26.txt | 3541 | 3541 | 6 del 2012 , prescrivendo che « le autorizzazioni di spesa per le quali si dispone una riduzione o un | incremento | , ai termini dell articolo 4 , comma 1 , lettera f ) , della legge regionale 2 agosto 2006 |
| 2013-310.txt | 1688 | 1688 | ivi indicate , tra cui i docenti e i ricercatori universitari , è adeguata di diritto annualmente in ragione degli | incrementi | medi , calcolati dall istituto nazionale di statistica , conseguiti nell anno precedente dalle categorie di pubblici dipendenti contrattualizzati sulle |
| 2013-310.txt | 5926 | 5926 | necessità di risparmi consistenti ed immediati . del resto , nel senso della non irragionevolezza di un analogo blocco degli | incrementi | retributivi , si è già pronunciata questa corte , con la sentenza n . 245 del 1997 , dichiarando non |
| 2013-42.txt | 618 | 618 | può intendersi – ai sensi dell art . 2 del d.p.r . n . 1074 del 1965 – anche un | incremento | di un tributo esistente , rilevando la novità del provento e non quella del tributo , sostiene l esistenza , |
| 2013-42.txt | 671 | 671 | nuove entrate . essa sarebbe rinvenibile nell obiettivo programmato di istituire nuove sezioni specializzate in materia di imprese nonché di | incrementare | il fondo previsto dall art . 37 , comma 10 , del decreto-legge 6 luglio 2011 , n . 98 |
| 2013-42.txt | 2163 | 2163 | d.p.r . n . 1074 del 1965 rimane inalterata sia in relazione alle originarie destinazioni e modalità di impiego dell | incremento | contributivo che a quelle ora vigenti . 3 . – tanto premesso , la questione posta in riferimento alle menzionate |
| 2013-42.txt | 2483 | 2483 | sentenza n . 348 del 2000 ) . in particolare , la ricorrente non mette in dubbio la legittimità dell | incremento | , destinato allo stato dalla disposizione denunciata , del contributo unificato e neppure la sussistenza del requisito della novità , |
| 2013-42.txt | 2529 | 2529 | secondo requisito necessario per consentire la deroga al principio devolutivo , consistente nella specifica previsione legislativa di destinazione di detto | incremento | alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato , specificate nella medesima legge istitutiva |
| 2013-42.txt | 2799 | 2799 | procedimenti civili rispetto all anno precedente . alla luce dei dati normativi , così ricostruiti , deve concludersi che l | incremento | del contributo unificato è legittimamente attribuito allo stato perché , nel rispetto degli evocati parametri statutari , esso è interamente |
| 2013-42.txt | 2895 | 2895 | , del d.l . n . 98 del 2011 , il quale riservava allo stato il maggior gettito derivante dall | incremento | dell importo del contributo unificato dovuto nelle cause civili e amministrative , la corte costituzionale ha già affermato che , |
| 2013-42.txt | 3088 | 3088 | ) . la formulazione della norma ora impugnata è inequivocabile nel destinare allo stato tutto il maggior gettito prodotto dall | incremento | degli importi ordinariamente dovuti a titolo di contributo unificato . nel caso di specie la divisione del gettito tra stato |
| 2014-08.txt | 609 | 609 | ( assestamento e prima variazione al bilancio di previsione per l esercizio finanziario 2013 ) , alla cui stregua l | incremento | dell aliquota dell addizionale regionale per gli ultimi tre scaglioni di reddito è stato diversificato con l introduzione di aliquote |
| 2014-142.txt | 3740 | 3740 | riferimento – la quale non consente di rintracciare diversi e più ragionevoli motivi della sua genesi – appare quello di | incrementare | il gettito dell imposta . peraltro , ulteriore indiretta conferma di tale assunto si ricava dalla relazione predisposta dal servizio |
| 2014-142.txt | 3807 | 3807 | ordinario anche i compensi corrisposti nel periodo di imposta successivo a quello di riferimento . ciò sembrerebbe implicare un modesto | incremento | delle entrate , stante la non ampia platea dei membri delle commissioni tributarie , ed un anticipazione degli incassi , |
| 2014-145.txt | 260 | 260 | , danneggiati o distrutti nel sisma che ha colpito l abruzzo nel 2009 ( comma 1 ) , e l | incremento | del fondo istituito dall art . 10 , comma 5 , del decreto-legge 29 novembre 2004 , n . 282 |
| 2014-145.txt | 1382 | 1382 | . in relazione alla seconda , invece , la regione nega il carattere di novità dell entrata , determinata dagli | incrementi | di due misure dell imposta stessa . a suo avviso , non sarebbe legittima la deroga all integrale spettanza regionale |
| 2014-145.txt | 1672 | 1672 | . 265 del 2012 ) . per aversi novità dell entrata , è sufficiente il verificarsi di « un “ | incremento | di gettito ” ( sentenza n . 198 del 1999 ) , cioè una entrata aggiuntiva , rilevando la novità |
| 2014-145.txt | 1743 | 1743 | d.l . n . 43 del 2013 , aumentando due misure dell imposta fissa di bollo , determina proprio un | incremento | di gettito , un entrata aggiuntiva che senza tale disposizione non si sarebbe verificata . 4.3 . – mentre il |
| 2014-145.txt | 1864 | 1864 | medesimi parametri costituzionali si configura in modo differenziato , in relazione a tre diversi segmenti temporali afferenti alla vigenza dell | incremento | tributario . il primo segmento temporale riguarda l esercizio 2013 , nel quale il nuovo gettito viene destinato all incremento |
| 2014-145.txt | 1884 | 1884 | incremento tributario . il primo segmento temporale riguarda l esercizio 2013 , nel quale il nuovo gettito viene destinato all | incremento | di un fondo per interventi strutturali di politica economica istituito dall art . 10 , comma 5 , del d.l |
| 2014-145.txt | 2002 | 2002 | di legittimità costituzionale proposta in riferimento ai richiamati parametri è fondata con riguardo alla destinazione del maggior gettito 2013 all | incremento | di un fondo istituito per interventi strutturali di politica economica . come emerge dalla lettura congiunta dei commi 4 e |
| 2014-145.txt | 2070 | 2070 | volti alla riduzione della pressione fiscale » , identificandosi con le finalità generali di istituzione del fondo stesso al cui | incremento | è volta , non può considerarsi specifica . la mancata integrazione della terza delle condizioni di riserva allo stato delle |
| 2014-145.txt | 2330 | 2330 | di euro per ciascuno degli anni dal 2014 al 2019 per i contributi di cui al comma 1 e l | incremento | del fondo statale di cui al comma 4 per l importo di 98,6 milioni di euro per l anno 2013 |
| 2014-207.txt | 255 | 255 | siciliana in materia finanziaria ) ed in particolare dell art . 2 . la disposizione censurata prevede la copertura degli | incrementi | di alcune autorizzazioni di spesa individuate dai commi 1 e 2 dello stesso art . 21 e degli oneri derivanti |
| 2014-207.txt | 369 | 369 | delle agevolazioni fiscali ivi stabilite e i maggiori introiti per imposte dirette ed iva che si prevedono come conseguenti all | incremento | delle attività economiche agevolate ; dagli artt . 19 e 20 del medesimo decreto-legge è poi previsto un maggior gettito |
| 2014-207.txt | 1375 | 1375 | norme per gli interventi di miglioramento dell efficienza energetica negli edifici e per le spese di ristrutturazione edilizia ; l | incremento | dell autorizzazione di spesa di cui all art . 1 , comma 7 , del decreto legge 20 maggio 1993 |
| 2014-207.txt | 1490 | 1490 | . 92 ( disposizioni in materia di riforma del mercato del lavoro in una prospettiva di crescita ) ; l | incremento | dell autorizzazione di spesa di cui all art . 5 della legge 6 febbraio 2009 , n . 7 ( |
| 2014-207.txt | 1814 | 1814 | il costo delle agevolazioni fiscali introdotte dalle norme richiamate e i maggiori introiti per imposte dirette ed iva conseguenti all | incremento | delle attività economiche derivante dalla loro agevolazione . si tratta di tributi già dovuti in base alla precedente normativa fiscale |
| 2014-207.txt | 2032 | 2032 | il gettito corrispondente alla sua capacità fiscale , a nulla rilevando che , come nel caso di specie , l | incremento | di quest ultima sia dovuto a detrazioni fiscali introdotte dal legislatore statale , peraltro comunque poste a carico della regione |
| 2014-219.txt | 451 | 451 | gli anni 2010 , 2011 e 2012 non sono utili ai fini della maturazione delle posizioni stipendiali e dei relativi | incrementi | economici previsti dalle disposizioni contrattuali vigenti . è fatto salvo quanto previsto dall art . 8 , comma 14 , |
| 2014-219.txt | 2190 | 2190 | . 9 , comma 23 , del d.l . n . 78 del 2010 , fissando esclusivamente un limite agli | incrementi | economici , in relazione alla maturazione delle posizioni stipendiali , che possono essere disposti dai contratti collettivi , definisce appunto |
| 2014-26.txt | 631 | 631 | controllate ; c ) gli acquisti di aziende o di rami di aziende . » ; « 6 . gli | incrementi | derivanti da conferimenti in denaro rilevano a partire dalla data del versamento ; quelli derivanti dall accantonamento di utili a |
| 2014-26.txt | 691 | 691 | inizio dell esercizio in cui si sono verificati . per le aziende e le società di nuova costituzione si considera | incremento | tutto il patrimonio conferito . » ; « 7 . il presente articolo si applica anche al reddito d impresa |
| 2014-50.txt | 942 | 942 | per il conduttore – con correlativo turbamento del diritto di proprietà e di libera iniziativa economica – senza generare alcun | incremento | di entrate per il fisco . riducendosi il canone , si ridurrebbe , infatti , anche l ammontare dell imposta |
| 2015-10.txt | 4069 | 4069 | , verificatosi proprio nel medesimo volger di tempo , che , nella prospettiva del legislatore , è parso idoneo ad | incrementare | sensibilmente i margini di profitto da parte degli operatori dei settori interessati e a incentivare condotte di mercato opportunistiche o |
| 2015-10.txt | 5097 | 5097 | sistema idrico ) . elementi indiziari tratti dalle politiche dei prezzi adottati dai soggetti vigilati , « che generano un | incremento | dei margini non sufficientemente motivato » ( relazione al parlamento sopra citata ) alimentano il dubbio che il divieto di |
| 2015-10.txt | 5272 | 5272 | ne giustifica l applicazione ; dall impossibilità di prevedere meccanismi di accertamento idonei a garantire che gli oneri derivanti dall | incremento | di imposta non si traducano in aumenti del prezzo al consumo . per tutti questi motivi , la maggiorazione dell |
| 2015-131.txt | 2822 | 2822 | che la novità dell entrata non equivale alla novità del tributo , ma sussiste ogni qual volta si verifichi un | incremento | di gettito dovuto ad una modifica normativa della struttura dell imposta – e , quindi , del conseguente atto impositivo |
| 2015-145.txt | 1444 | 1444 | addizionali e le tariffe dei tributi regionali e locali e , dunque , reca in sé le potenzialità di un | incremento | della pressione fiscale , smentendo l assunto su cui s incentra l ordinanza di rimessione , secondo cui , diversamente |
| 2015-155.txt | 7838 | 7838 | complessiva , di una riduzione della porzione di spettanza delle autonomie speciali – peraltro accompagnata da un opposta possibilità di | incremento | nel caso di autonomie speciali svantaggiate – , la quale , tuttavia , non può pregiudicare , attraverso un decremento |
| 2015-176.txt | 224 | 224 | pensione , destinando una quota delle maggiori entrate , pari a 4 milioni di euro per il 2015 , all | incremento | del fondo per interventi strutturali di politica economica . 2 . – riservata a separate pronunce la decisione sulle altre |
| 2015-176.txt | 1166 | 1166 | o continuative dello stato specificate nelle leggi medesime » . ebbene , questa corte , riguardo ad un ipotesi di | incremento | del medesimo fondo per interventi strutturali di politica economica , mediante devoluzione ad esso di un aumento dell imposta di |
| 2015-176.txt | 1207 | 1207 | bollo , ha ritenuto che tale destinazione « identificandosi con le finalità generali di istituzione del fondo stesso al cui | incremento | è volta , non può considerarsi specifica » ( sentenza n . 145 del 2014 ) . pertanto , in |
| 2015-178.txt | 814 | 814 | 2011 , nella parte in cui sacrificano la libertà di accedere alla contrattazione collettiva e circondano di limiti rigorosi l | incremento | delle retribuzioni nel lavoro pubblico . il d.l . n . 78 del 2010 stabilisce che non si dia luogo |
| 2015-178.txt | 1580 | 1580 | . 1 , comma 1 , lettera d ) , esclude che , per il periodo 2013-2014 , siano dovuti | incrementi | . per la tornata 2015-2017 , l indennità è dovuta « secondo le modalità ed i parametri individuati dai protocolli |
| 2015-178.txt | 1772 | 1772 | protrarsi , per la parte economica , fino al 31 dicembre 2015 . a tale sospensione non fa riscontro alcun | incremento | dell indennità di vacanza contrattuale , ancorata , fino al 2018 , ai valori del 31 dicembre 2013 ( art |
| 2015-178.txt | 2420 | 2420 | a quibus , nell esaminare la disciplina che concerne la determinazione dell indennità di vacanza contrattuale e l esclusione degli | incrementi | di questa voce fino al 2017 ( e poi , nella pendenza della lite , fino al 2018 ) , |
| 2015-178.txt | 3722 | 3722 | . 299 del 1999 ) . nella disamina di una normativa che , per l anno 1993 , disconosceva ogni | incremento | retributivo , questa corte ha mostrato di ponderare le finalità particolari , che ispiravano quei provvedimenti di contenimento della spesa |
| 2015-178.txt | 3910 | 3910 | che sia per ciò stesso illegittima ogni misura che precluda , per un arco di tempo comunque definito , gli | incrementi | salariali e arresti lo svolgimento delle procedure negoziali . 10 . 3 . – tale valutazione si incentra sul contemperamento |
| 2015-178.txt | 4198 | 4198 | contenimento delle spese in materia di impiego pubblico » e , in ossequio a tale linea programmatica , preclude ogni | incremento | dei trattamenti economici complessivi dei singoli dipendenti per gli anni 2011 , 2012 , 2013 ( comma 1 ) , |
| 2015-178.txt | 4250 | 4250 | , e – per il periodo che dal 1 gennaio 2011 giunge fino al 31 dicembre 2013 – vieta ogni | incremento | dell ammontare complessivo delle risorse destinate annualmente al trattamento accessorio del personale ( comma 2-bis ) . la scelta di |
| 2015-178.txt | 5317 | 5317 | 16 giugno 2010 , si è sottolineato che nell ultimo decennio le retribuzioni dei dipendenti pubblici hanno visto « un | incremento | di fatto sensibilmente superiore per la pubblica amministrazione rispetto a quello degli altri due comparti » dell industria e dei |
| 2015-178.txt | 5422 | 5422 | all esigenza di governare una voce rilevante della spesa pubblica , che aveva registrato una crescita incontrollata , sopravanzando l | incremento | delle retribuzioni del settore privato . sono dunque da disattendere le censure di violazione degli artt . 36 , primo |
| 2015-178.txt | 5756 | 5756 | , si devono esaminare le censure relative all estensione fino al 31 dicembre 2014 delle disposizioni mirate a bloccare l | incremento | dei trattamenti economici complessivi dei singoli dipendenti e dell ammontare complessivo delle risorse destinate ai trattamenti accessori e gli effetti |
| 2015-178.txt | 6245 | 6245 | economica ( art . 1 , comma 254 , della legge n . 190 del 2014 ) ed escludono gli | incrementi | dell indennità di vacanza contrattuale ( art . 1 , comma 255 , della medesima legge n . 190 del |
| 2015-178.txt | 6492 | 6492 | sua valenza generale ed astratta – a una platea più vasta di dipendenti del settore pubblico . peraltro , dall | incremento | delle pendenze da trattare , congiunto con l assottigliarsi del numero dei dipendenti , non si può inferire , per |
| 2015-246.txt | 1059 | 1059 | da essa richiamate , « nella sostanza [ . . . ] equivale a una riserva all erario dell anzidetto | incremento | di gettito » ( sentenza n . 65 del 2015 ) . pertanto , affinché la riserva stessa possa operare |
| 2015-246.txt | 1179 | 1179 | destinazione per finalità contingenti o continuative dello stato . questa corte , infatti , con riguardo a precedenti disposizioni di | incremento | del medesimo « fondo per interventi strutturali di politica economica » , mediante devoluzione ad esso , in un caso |
| 2015-246.txt | 1259 | 1259 | ) , ha ritenuto che tale destinazione « identificandosi con le finalità generali di istituzione del fondo stesso al cui | incremento | è volta , non può considerarsi specifica » . ne deriva che l eccezione prevista dallo statuto siciliano e dalle |
| 2015-65.txt | 83 | 83 | del suo art . 35 , che « in relazione alle maggiori entrate rivenienti nei territori delle autonomie speciali dagli | incrementi | delle aliquote dell accisa sull energia elettrica disposti dai decreti del ministro dell economia e delle finanze 30 dicembre 2011 |
| 2015-65.txt | 196 | 196 | n . 201 , convertito , con modificazioni , dalla legge 22 dicembre 2011 , n . 214 , è | incrementato | di 235 milioni di euro annui a decorrere dall anno 2012 » , con conseguente accantonamento , dell importo complessivo |
| 2015-65.txt | 1015 | 1015 | il presidente della giunta regionale . la norma denunciata prevede , in termini espliciti , una correlazione diretta tra l | incremento | del gettito dell accisa e la maggiorazione del contributo richiesto alle regioni a statuto speciale . pertanto , nella sostanza |
| 2015-65.txt | 1046 | 1046 | alle regioni a statuto speciale . pertanto , nella sostanza , essa equivale a una riserva all erario dell anzidetto | incremento | di gettito , la quale però non soddisfa le condizioni di cui al citato art . 8 della legge n |
| 2015-65.txt | 1087 | 1087 | . 690 del 1981 , per di più senza la necessaria preventiva enunciazione dei criteri sulla base dei quali detto | incremento | è stato quantificato ( sentenza n . 19 del 2015 ) . ne consegue la declaratoria di illegittimità costituzionale del |
| 2015-65.txt | 1448 | 1448 | regione siciliana – incorre nell ulteriore profilo di illegittimità costituzionale determinato dalla pretermissione dei criteri individuativi della misura di tale | incremento | . l art . 35 , commi 4 e 5 , del d.l . n . 1 del 2012 va |
| 2015-70.txt | 4195 | 4195 | cui , per le pensioni di importo superiore a tre volte il trattamento minimo inps e inferiore a tale limite | incrementato | della quota di rivalutazione automatica spettante , l aumento di rivalutazione è comunque attribuito fino a concorrenza del predetto limite |
| 2015-70.txt | 5462 | 5462 | 1993 ) . al legislatore spetta , inoltre , individuare idonei meccanismi che assicurino la perdurante adeguatezza delle pensioni all | incremento | del costo della vita . così è avvenuto anche per la previdenza complementare , che , pur non incidendo in |
| 2015-77.txt | 2488 | 2488 | articolo 27 , gli obiettivi del patto di stabilità interno delle predette autonomie speciali sono rideterminati tenendo conto degli importi | incrementati | di 500 milioni di euro annui derivanti dalle predette procedure . in caso di utilizzo delle risorse del fondo per |
| 2015-77.txt | 4251 | 4251 | risolve nell omessa erogazione , in via transitoria , di somme che queste ultime non avrebbero potuto comunque impiegare per | incrementare | il livello della spesa . va inoltre ribadito che , per effetto dell art . 1 , comma 454 , |
| 2015-82.txt | 1500 | 1500 | , che per la sola regione siciliana si tiene conto della rideterminazione del fondo sanitario nazionale conseguente all applicazione dell | incrementata | aliquota di base dell addizionale irpef . ad avviso della ricorrente , tali disposizioni si porrebbero in contrasto con il |
| 2015-82.txt | 2692 | 2692 | anche a questi enti si applichi l aumento dell aliquota di base dell addizionale irpef disposta dal comma 1 , | incrementandone | le entrate . inoltre , nel lamentare la riduzione dei finanziamenti alla propria spesa sanitaria , la ricorrente trascura che |
| 2015-82.txt | 3301 | 3301 | cui contenuto concorre ad una corretta comprensione della manovra nel suo insieme . infatti , il comma 1 dispone un | incremento | da 0,9 a 1,23 per cento dell aliquota base dell addizionale regionale all irpef , a decorrere dall anno di |
| 2015-82.txt | 3351 | 3351 | anno solare nel cui ultimo mese il decreto-legge è stato emanato . il comma 2 prevede che l aliquota così | incrementata | si applica anche alle regioni a statuto speciale e alle province autonome di trento e di bolzano . pertanto , |
| 2015-82.txt | 3378 | 3378 | statuto speciale e alle province autonome di trento e di bolzano . pertanto , i primi due commi determinano un | incremento | delle entrate delle regioni ordinarie e speciali , per effetto della maggiorazione dell aliquota di base dell addizionale irpef . |
| 2016-151.txt | 2068 | 2068 | la norma non ponga in essere alcuna riduzione delle risorse a disposizione dei comuni , ma si limiti soltanto ad | incrementare | la percentuale delle stesse che deve essere distribuita sulla base di criteri diversi . dal momento che la previsione , |
| 2016-188.txt | 7690 | 7690 | 2013 ; euro 144.155.582,14 nel 2014 . indipendentemente dalle plurime variabili che incidono su tali quantificazioni , la progressione degli | incrementi | appare inequivocabile sintomo dell accentuata contrazione delle risorse fiscali a disposizione della regione in assenza di qualsiasi meccanismo compensativo fondato |
| 2016-205.txt | 4226 | 4226 | ministro per gli affari regionali e le autonomie ( nella quale si legge che « [ l ] a riduzione | incrementale | della spesa corrente si coordina anche con la graduale attuazione dei processi di mobilità del personale definiti dalla legge 56 |
| 2016-278.txt | 361 | 361 | tutela giurisdizionale del contribuente » , in quanto l ordinanza cautelare non è impugnabile , né all obiettivo di « | incremento | della funzionalità della giurisdizione tributaria » , in quanto la condanna alle spese della fase cautelare non è immediatamente esecutiva |
| 2016-278.txt | 841 | 841 | [ . . . ] secondo i seguenti princìpi e criteri direttivi : [ . . . ] b ) | incremento | della funzionalità della giurisdizione tributaria , in particolare attraverso interventi riguardanti : [ . . . ] 11 ) l |
| 2016-278.txt | 1041 | 1041 | principio stesso . 3.3 . – tale anticipazione costituisce , inoltre , un naturale sviluppo del criterio direttivo dell « | incremento | della funzionalità della giurisdizione tributaria » ( art . 10 , comma 1 , lettera b , della legge n |
| 2016-288.txt | 114 | 114 | della legge della regione basilicata 27 gennaio 2015 , n . 5 ( legge di stabilità regionale 2015 ) , | incrementando | la spesa regionale e rinvenendo ( comma 5 ) la relativa copertura finanziaria , per l anno 2015 , nelle |
| 2016-288.txt | 246 | 246 | regionale n . 18 del 2015 , perché priverebbe la regione delle entrate supplementari occorrenti per far fronte al previsto | incremento | di spesa . sarebbe perciò violato l art . 81 , terzo comma , cost . 2 . – nelle |
| 2016-288.txt | 347 | 347 | l art . 21 della legge regionale n . 5 del 2015 e ha individuato altre risorse per fronteggiare l | incremento | di spesa , senza menzionare più la legge regionale n . 14 del 2015 . l abrogazione della disposizione censurata |
| 2016-288.txt | 608 | 608 | stato . questo comma , avendo eliminato la deroga , non era stato impugnato dallo stato e aveva determinato un | incremento | delle entrate regionali , per il maggiore importo della ripristinata tassa automobilistica . il secondo , il terzo e il |
| 2016-288.txt | 744 | 744 | dalle norme di cui è stata dichiarata l illegittimità costituzionale . è però evidente che tale illegittimità ha determinato un | incremento | , anziché una riduzione , delle tasse automobilistiche percepite dalla regione , perché ha fatto venire meno il regime di |
| 2016-288.txt | 886 | 886 | della « fonte delle risorse economiche di copertura » . queste risorse , come si è visto , risultano invece | incrementate | , sicché non sussiste l illegittimità costituzionale « in via derivata » addotta a fondamento del ricorso . |
| 2016-69.txt | 2009 | 2009 | di riferire se in concreto essa già percepisca le suddette aliquote ed , in caso positivo , se il preteso | incremento | riservato alle regioni del mezzogiorno sia determinante per raggiungere quel livello minimo richiesto dalla norma impugnata ( euro 100.000.000,00 ) |
| 2016-77.txt | 362 | 362 | includere tra le risorse attribuite allo stato anche il gettito dell imposta sul valore aggiunto ( iva ) calcolata sull | incremento | delle accise sui carburanti – asserendone l integrale spettanza alla regione – in difetto degli estremi previsti per la riserva |
| 2016-77.txt | 517 | 517 | tono costituzionale sollevata dall avvocatura generale dello stato , secondo la quale la doglianza concernente l attribuzione all erario dell | incremento | di gettito relativo all iva si risolverebbe nella deduzione del contrasto degli atti censurati con l art . 2 , |
| 2016-96.txt | 2175 | 2175 | questa corte ha affermato che il principio del buon andamento della pubblica amministrazione non può essere associato alle politiche di | incrementi | retributivi ( sentenza n . 273 del 1997 ; ordinanze n . 263 del 2002 , n . 368 del |
| 2016-96.txt | 2206 | 2206 | n . 263 del 2002 , n . 368 del 1999 e n . 205 del 1998 ) . gli | incrementi | retributivi del personale dipendente non sono legati da un vincolo funzionale all efficiente organizzazione dell amministrazione , poiché si collocano |
| 2017-133.txt | 1945 | 1945 | lettera s ) , cost . il comma 13 destina ai comuni , in presenza di determinate condizioni ( un | incremento | di almeno il dieci per cento della raccolta differenziata su base annua ) una quota del gettito del tributo speciale |
| 2017-133.txt | 3256 | 3256 | i comuni che nell ultimo triennio , avendo raggiunto almeno il trentacinque per cento di raccolta differenziata , realizzino un | incremento | anche inferiore a dieci punti percentuali . essa , dunque , contrasta con l art . 205 , commi 3 |
| 2017-135.txt | 366 | 366 | « che , da un lato , impedisce uno sforzo fiscale , dall altro lo impone in quanto i ) | incrementa | i lea e ii ) decrementa il finanziamento statale » . con la conseguenza che , « per effetto della |
| 2017-135.txt | 932 | 932 | della non sostenibilità , nel 2016 , del costo delle prestazioni relative ( soprattutto ) al settore sanitario senza l | incremento | ( che le si vieta ) del livello della pressione tributaria rispetto a quello del 2015 – è prospettata in |
| 2017-135.txt | 1409 | 1409 | – anch essa ” fatta salva ” dalla norma censurata « per il settore sanitario » – quanto alla manovra | incrementativa | , che questa consente per far fronte a debiti delle regioni . e nulla si argomenta anche in riferimento all |
| 2017-140.txt | 851 | 851 | medesima legge n . 208 del 2015 – tale maggior gettito sarebbe stato riservato allo stato in quanto destinato ad | incrementare | il finanziamento del fondo per interventi strutturali di politica economica ( fispe ) , istituito dall art . 10 , |
| 2017-140.txt | 2161 | 2161 | regione [ . . . ] . indipendentemente dalle plurime variabili che incidono su tali quantificazioni , la progressione degli | incrementi | appare inequivocabile sintomo dell accentuata contrazione delle risorse fiscali a disposizione della regione in assenza di qualsiasi meccanismo compensativo fondato |
| 2017-153.txt | 137 | 137 | quale sarebbero soggetti i dipendenti del settore pubblico rispetto a quelli del settore privato con riguardo alla retribuzione legata a | incrementi | di produttività . la diversità delle norme censurate nei giudizi a quibus deriva dal fatto che essi attengono a distinti |
| 2017-153.txt | 298 | 298 | del settore privato , in attuazione di quanto previsto da accordi o contratti collettivi territoriali o aziendali e correlate a | incrementi | di produttività , qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o |
| 2017-153.txt | 576 | 576 | luglio 2008 al 31 dicembre 2008 in relazione , tra l altro , « [ . . . ] a | incrementi | di produttività , innovazione ed efficienza organizzativa e altri elementi di competitività e redditività legati all andamento economico dell impresa |
| 2017-153.txt | 884 | 884 | dipendenti del settore privato ex art . 53 del d.l . n . 78 del 2010 , « correlate a | incrementi | di produttività , qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o |
| 2017-153.txt | 1161 | 1161 | territoriali sottoscritti da associazioni dei datori di lavoro e dei lavoratori comparativamente più rappresentative sul piano nazionale e correlate a | incrementi | di produttività , qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o |
| 2017-153.txt | 1344 | 1344 | . 111 , per il periodo dal 1 gennaio al 31 dicembre 2012 sono prorogate le misure sperimentali per l | incremento | della produttività del lavoro , previste dall articolo 2 , comma 1 , lettera c ) , del decreto-legge 27 |
| 2017-153.txt | 1706 | 1706 | quale sarebbero soggetti i dipendenti del settore pubblico rispetto a quelli del settore privato con riguardo alla retribuzione legata a | incrementi | di produttività . il citato art . 26 del d.l . n . 98 del 2011 stabilisce che « [ |
| 2017-153.txt | 2338 | 2338 | lo collega a un generico miglioramento delle prestazioni dei lavoratori dipendenti , bensì all erogazione di somme « correlate a | incrementi | di produttività , qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o |
| 2017-153.txt | 2575 | 2575 | affidati alle agenzie fiscali , nei cui riguardi non possono essere fissati obiettivi di miglioramento della competitività aziendale o di | incremento | della produzione di utili , esclude la connotazione finalistica del regime di detassazione prospettata dal giudice a quo e , |
| 2017-209.txt | 2899 | 2899 | percorso argomentativo dell ordinanza che non tiene conto della chiara relazione corrispettiva tra il contributo previsto dalle nta e l | incremento | di valore dell immobile interessato alla negoziazione , collegamento che , tra l altro , porta ad escludere in radice |
| 2017-245.txt | 1001 | 1001 | 117 , secondo comma , lettera g ) , cost . la norma regionale determinerebbe , infatti , « un | incremento | di attività amministrativa sull apparato statale » , invadendo la competenza legislativa statale in tema di « ordinamento e organizzazione |
| 2017-245.txt | 5444 | 5444 | . 81 , terzo comma , cost . sostiene in proposito l avvocatura generale dello stato che essa provocherebbe un | incremento | di attività amministrativa sull apparato statale e quindi maggiori oneri , senza copertura finanziaria , in lesione dell art . |
| 2017-245.txt | 5506 | 5506 | espone le ragioni per le quali il raccordo dell ase con la struttura finanziaria statale provocherebbe , come conseguenza dell | incremento | di attività amministrativa a carico dell apparato statale , maggiori oneri finanziari : mentre avrebbe dovuto essere quantomeno dimostrata l |
| 2017-245.txt | 5631 | 5631 | n . 105 e n . 50 del 2017 ) . 8.2 . – sostiene inoltre il ricorrente che l | incremento | di attività amministrativa indotto dalla disposizione impugnata si porrebbe in contrasto con l art . 117 , secondo comma , |
| 2017-250.txt | 1092 | 1092 | volte lo stesso ( lettera d ) . quanto al comma 25-bis , esso stabilisce le percentuali in cui gli | incrementi | perequativi attribuiti dal comma 25 per gli anni 2012 e 2013 sono riconosciuti ai fini della determinazione della rivalutazione automatica |
| 2017-250.txt | 6046 | 6046 | del d.l . n . 65 del 2015 , regola il cosiddetto ” trascinamento ” , ossia il computo degli | incrementi | perequativi , reintrodotti dal comma 25 per gli anni 2012 e 2013 , ai fini della determinazione della base di |
| 2017-250.txt | 10790 | 10790 | . né a diversa valutazione può condurre il mero fatto che , a norma del denunciato comma 25-bis , gli | incrementi | perequativi attribuiti per gli anni 2012 e 2013 siano riconosciuti , ai fini della determinazione delle basi di calcolo per |
| 2018-15.txt | 608 | 608 | poiché la norma interpretativa ripristinerebbe un regime tributario ormai abrogato , creando una copertura legislativa ex post per tutti gli | incrementi | tariffari successivi al 2012 , incidendo illegittimamente sulla potestà tributaria comunale , in carenza dei requisiti minimi di imparzialità e |
| 2018-167.txt | 415 | 415 | 2 , comma 11 , della legge 24 dicembre 2003 , n . 350 , e successive modificazioni , è | incrementata | a decorrere dall anno 2007 di 50 centesimi di euro a passeggero imbarcato . un apposito fondo , alimentato dalle |
| 2018-188.txt | 6228 | 6228 | extragricoli ricadenti nell ambito di un comprensorio di bonifica , che traggono un beneficio , consistente nella conservazione o nell | incremento | del valore degli immobili , derivante dalle opere pubbliche o dall attività di bonifica effettuate o gestite dal consorzio , |
| 2018-188.txt | 6306 | 6306 | dall immobile agricolo ed extragricolo a seguito dell opera e dell attività di bonifica tesa a preservarne , conservarne e | incrementarne | il relativo valore . 14 . – in conclusione va dichiarata l illegittimità costituzionale dell art . 23 , comma |
| 2018-29.txt | 744 | 744 | adeguare l organizzazione dell agenzia delle entrate anche al fine di garantire l effettività del gettito delle entrate e l | incremento | del livello di adempimento spontaneo degli obblighi tributari e per i fini di cui all articolo 4 , paragrafo 3 |
| 2018-72.txt | 1430 | 1430 | fronte di quella ordinaria del cinque per cento ) del canone locativo ai fini della determinazione dell imponibile risulti ulteriormente | incrementabile | del trenta per cento , ai sensi dell art . 8 , comma 1 , della legge 9 dicembre 1998 |
| 2018-75.txt | 206 | 206 | e 86 , della legge 23 dicembre 2009 , n . 191 , nonché la possibilità di effettuare manovre fiscali | incrementative | ai fini dell accesso alle anticipazioni di liquidità di cui agli articoli 2 e 3 del decreto-legge 8 aprile 2013 |
| 2018-75.txt | 1488 | 1488 | – anch essa ” fatta salva ” dalla norma censurata « per il settore sanitario » – quanto alla manovra | incrementativa | , che questa consente per far fronte a debiti delle regioni . di tale deroghe la regione veneto assume di |
| 2018-89.txt | 1753 | 1753 | oggetto all interno dell ambito disciplinato dall art . 19 della legge reg . n . 127 del 1980 , | incrementando | la misura della somma da versare per il ripristino ambientale dell area immediatamente interessata dall attività estrattiva ; la seconda |
| 2019-128.txt | 50 | 50 | di alcune disposizioni regionali che apportano , per il periodo di imposta 2002 , per gli istituti bancari , un | incremento | dell aliquota irap – elevandola al 5,75 per cento ( per le regioni marche e lazio ) ed al 5,25 |
| 2019-218.txt | 3460 | 3460 | periodicamente trasferito al fondo , ma entra nella disponibilità dello stesso al termine del rapporto di lavoro dell aderente , | incrementato | secondo il tasso di rendimento descritto . tale differenza di disciplina non influisce però sulle odierne questioni di costituzionalità : |
| 2019-240.txt | 2310 | 2310 | maturato ai sensi della normativa di cui all articolo 140 della legge regionale n . 53 del 1981 e l | incremento | di pensione spettante dall inpdap-cpdel con la valutazione dell indennità di funzione » . 3.5 . – le disposizioni censurate |
| 2019-240.txt | 4417 | 4417 | favorevole disposizione dell art . 140 della legge reg . friuli-venezia giulia n . 53 del 1981 e « l | incremento | di pensione spettante dall inpdap-cpdel con la valutazione dell indennità di funzione » ( art . 100 , comma 4 |
| 2019-288.txt | 3799 | 3799 | 2 , del d.l . n . 133 del 2013 , che , in via straordinaria e temporanea , ha | incrementato | il prelievo fiscale a carico di un unica , ristretta , cerchia di soggetti . 6.5 . – la risposta |
| 2019-46.txt | 1460 | 1460 | – anch essa ” fatta salva ” dalla norma censurata « per il settore sanitario » – quanto alla manovra | incrementativa | , che questa consente per fare fronte a debiti delle regioni . 2.3.2 . – con l odierno ricorso la |
| 2019-46.txt | 2389 | 2389 | n . 68 / 2011 risulta ragionevolmente giustificata dall oggettiva sussistenza di difficoltà tecnico-operative riscontrate nell attuazione del sistema di | incremento | di risorse proprie delle regioni , quali ad esempio , 1 . la necessità di garantire inalterato il prelievo fiscale |
| 2019-46.txt | 2463 | 2463 | – in base al quale si intendeva realizzare l effettiva sostituzione della compartecipazione regionale all accisa sulla benzina con l | incremento | della quota base dell addizionale regionale dell irpef – , la disposizione avrebbe presentato , infatti , « sin dall |
| 2019-67.txt | 2272 | 2272 | non viene sviluppato , anzi neppure esplicitato – , in ordine alla proporzionalità di un meccanismo sanzionatorio che produce un | incremento | del quantum debeatur da 120,00 a 4.508,75 euro , piuttosto che sulle censurate modalità di notifica che , al contrario |
| 2020-201.txt | 1498 | 1498 | suddetti soci , dunque , sul piano tributario , sono chiamati a contribuire alle pubbliche spese in relazione a un | incremento | patrimoniale realizzato per effetto dell attività sociale , rispetto alla quale hanno un onere e un potere di controllo ( |
| 2020-201.txt | 1545 | 1545 | codice civile ) che , da un lato , li pone giuridicamente in grado di avere piena conoscenza dell indicato | incremento | patrimoniale e , dall altro , rende irrilevante , a questi fini , la distinzione tra soci amministratori e non |
| 2020-262.txt | 1845 | 1845 | del 2011 ) . tale disposizione era funzionale a consentire ai comuni di evitare che il nuovo tributo determinasse un | incremento | della pressione fiscale sulle imprese : infatti l imu , calibrata in modo da risultare sostanzialmente a saldo zero ( |
| 2020-262.txt | 2099 | 2099 | l anticipazione dell introduzione dell imu al 2012 ; sono stati introdotti moltiplicatori delle rendite catastali che ne hanno notevolmente | incrementato | l incidenza ; è stato attribuito allo stato , pur mantenendo il carattere municipale dell imposta , metà del gettito |
| 2020-262.txt | 2310 | 2310 | , di dimezzare l imu sugli immobili strumentali ; c ) è stata ribadita espressamente la possibilità dei comuni di | incrementare | , trattenendo il relativo gettito , fino a 0,3 punti percentuali tale aliquota standard sugli immobili a uso produttivo , |
| 2020-262.txt | 2629 | 2629 | [ c ] on il passaggio dall ici all imu , gli immobili di proprietà delle imprese hanno subito un | incremento | di prelievo , dovuto sia all aumento delle aliquote e dei coefficienti moltiplicativi applicati alle rendite catastali , sia alla |
| 2020-262.txt | 4682 | 4682 | , di fatto , azzerare lo stesso reddito netto o che paradossalmente potrebbe , in via di diritto , essere | incrementata | esponenzialmente dal legislatore con il solo limite della capacità contributiva desumibile dall imposta indeducibile . senza che si dia luogo |
| 2020-262.txt | 5083 | 5083 | dell imposta principale , non attraverso incoerenti manovre sulla deducibilità , che si risolvono in discriminatori , sommersi e rilevanti | incrementi | della base imponibile a danno solo di alcuni contribuenti . rimarcando il valore della inderogabilità del dovere tributario , questa |
| 2020-76.txt | 2884 | 2884 | un inquadramento normativo e giurisprudenziale della questione . come è noto l irap è stata introdotta nell ordinamento sia per | incrementare | l autonomia finanziaria delle regioni , sia per sostituire entrate che venivano considerate oramai non più attuali . questa corte |
| 2021-187.txt | 155 | 155 | consorzi e delle città metropolitane della regione siciliana , segnalando come tale disposizione sia stata oggetto di modifiche che , | incrementando | l ammontare del contributo in esame , hanno comportato il venire meno del proprio interesse a coltivare il giudizio in |
| 2021-220.txt | 578 | 578 | di perequazione calibrata sulla differenza tra le capacità fiscali e i fabbisogni standard ] di cui al periodo precedente è | incrementata | del 5 per cento annuo dall anno 2020 , sino a raggiungere il valore del 100 per cento a decorrere |
| 2021-220.txt | 609 | 609 | a raggiungere il valore del 100 per cento a decorrere dall anno 2030 » . sostiene la ricorrente che l | incremento | della percentuale di perequazione calibrata sulla differenza tra le capacità fiscali e i fabbisogni standard di fatto attuerebbe e perpetuerebbe |
| 2021-220.txt | 1034 | 1034 | stato per l anno finanziario 2017 e bilancio pluriennale per il triennio 2017-2019 ) – prevede la seguente progressione di | incremento | del fsc : 100 milioni di euro nel 2020 ; 200 milioni di euro nel 2021 ; 300 milioni di |
| 2021-220.txt | 2238 | 2238 | del d.l . n . 124 del 2019 , come convertito , viene impugnato nella parte in cui prevede l | incremento | della percentuale di perequazione , calibrata sulla differenza tra le capacità fiscali e i fabbisogni standard , del cinque per |
| 2021-220.txt | 3613 | 3613 | , l art . 1 , comma 791 , della legge n . 178 del 2020 , ha previsto due | incrementi | progressivi della dotazione del fsc , vincolati a due diverse finalità . il successivo comma 792 ha inserito tale modifica |
| 2021-220.txt | 3692 | 3692 | commi 848 e 850 , della legge n . 160 del 2019 . per effetto delle descritte modifiche , gli | incrementi | al fsc dall anno 2021 al 2024 , oggetto di impugnazione con il terzo motivo del ricorso , sono stati |
| 2021-220.txt | 3717 | 3717 | 2021 al 2024 , oggetto di impugnazione con il terzo motivo del ricorso , sono stati abrogati e sostituiti dagli | incrementi | vincolati di cui all art . 1 , commi 791 e 792 , della legge n . 178 del 2020 |
| 2021-220.txt | 4473 | 4473 | la prima imposta hanno contemporaneamente ridotto il gettito dei tributi locali . la dotazione del fsc è stata tuttavia corrispondentemente | incrementata | dallo stato al fine di garantire le risorse necessarie a compensare i comuni delle minori entrate . per effetto congiunto |
| 2021-220.txt | 6733 | 6733 | gennaio 2020 ( intesa sull individuazione dei comuni beneficiari e la definizione dei criteri e delle modalità di riparto dell | incremento | di 100 milioni di euro , per l anno 2020 , del fondo di solidarietà comunale ) . benché tale |
| 2021-220.txt | 7172 | 7172 | dell economia ) , convertito , con modificazioni , nella legge 13 ottobre 2020 , n . 126 , ha | incrementato | di ulteriori 1,67 miliardi di euro detto fondo speciale per il 2020 , portandolo a un ammontare complessivo di circa |
| 2021-70.txt | 1202 | 1202 | imponibile , ivi comprese quelle raccolte sul territorio della provincia autonoma , confluiscono nel suddetto fondo per essere destinate a | incrementare | i rimborsi agli utilizzatori della moneta elettronica . rispetto a tale sistema normativo , che si sviluppa interamente sul piano |
| 2021-70.txt | 2217 | 2217 | del « fondo per la riduzione della pressione fiscale » ( comma 6 ) . il meccanismo che conduceva a | incrementare | i rimborsi cashback alle persone è stato quindi interamente sostituito da una nuova prospettiva che accomuna tutte le maggiori entrate |
| 2021-70.txt | 2284 | 2284 | rivolto a finanziare interventi in materia di riforma del sistema fiscale . in tal modo il recupero dell evasione non | incrementa | più un rimborso diretto alle persone , bensì finanzia la riduzione della pressione fiscale . siccome tale circostanza potrebbe determinare |
| 2022-12.txt | 541 | 541 | , cosicché essi concorrerebbero interamente alla determinazione della base imponibile dell irap nel loro effettivo ammontare , « con conseguente | incremento | dell imposta dovuta » . l eccezione non è chiaramente formulata : essa appare comunque incentrata sugli effetti svantaggiosi per |
| 2022-12.txt | 1817 | 1817 | – come è noto , infatti , l irap , a suo tempo , è stata introdotta nell ordinamento per | incrementare | l autonomia finanziaria delle regioni , sostituendo cinque preesistenti e diversificate forme di prelievo , accomunate però dall essere poste |
| 2022-12.txt | 2397 | 2397 | legislatore ha preso atto che il loro impatto in ambito fiscale imponeva agli operatori del settore bancario e finanziario un | incremento | significativo degli oneri di gestione della fiscalità , in particolare con l emersione di una serie di rettifiche e “ |
| 2022-128.txt | 2591 | 2591 | dell articolo 24 , comma 2 , della legge 23 dicembre 1998 , n . 448 , in relazione agli | incrementi | medi conseguiti nell anno precedente dalle categorie di pubblici dipendenti contrattualizzati , come calcolati dall istat ai sensi del comma |
| 2022-128.txt | 2734 | 2734 | dirigente della carriera prefettizia , nonché del personale della carriera diplomatica , sono adeguati di diritto annualmente in ragione degli | incrementi | medi , calcolati dall istat , conseguiti nell anno precedente dalle categorie di pubblici dipendenti contrattualizzati sulle voci retributive , |
| 2022-136.txt | 4575 | 4575 | . è infatti evocato il principio di imparzialità senza spiegare perché la riduzione del trattamento vitalizio debba tradursi in un | incremento | di efficienza amministrativa per essere compatibile con tale parametro . di qui l inammissibilità della censura . 5.4 . – |
| 2022-136.txt | 7759 | 7759 | contribuzione , raggiungendo il 25 per cento dell indennità consiliare lorda per i soggetti con 5 anni di contribuzione , | incrementato | del 4 per cento per ogni anno di contribuzione ulteriore , fino a raggiungere il massimo dell 85 per cento |
| 2022-182.txt | 3665 | 3665 | occasione la corte dei conti , esaminando la spesa per il consiglio regionale friulano , ne ha ravvisato un progressivo | incremento | , imputato in larga misura ai costi per l erogazione degli assegni vitalizi , diretti e di reversibilità , in |
| 2022-245.txt | 2320 | 2320 | di riserva per spese impreviste , quest ultimo deve essere immediatamente reintegrato per la parte corrispondente all utilizzo mediante l | incremento | dell accisa sui carburanti deliberato dall agenzia delle dogane . si tratta , nell insieme , di un meccanismo di |
| 2022-27.txt | 598 | 598 | dell articolo 24 , comma 2 , della legge 23 dicembre 1998 , n . 448 , in relazione agli | incrementi | medi conseguiti nell anno precedente dalle categorie di pubblici dipendenti contrattualizzati , come calcolati dall istat ai sensi del comma |
| 2022-27.txt | 742 | 742 | dirigente della carriera prefettizia , nonché del personale della carriera diplomatica , sono adeguati di diritto annualmente in ragione degli | incrementi | medi , calcolati dall istat , conseguiti nell anno precedente dalle categorie di pubblici dipendenti contrattualizzati sulle voci retributive , |
| 2022-27.txt | 6133 | 6133 | questione non è fondata . il principio del buon andamento della pubblica amministrazione non può essere associato alle politiche di | incrementi | retributivi , i quali non sono legati da un vincolo funzionale all efficiente organizzazione dell amministrazione ( sentenze n . |
| 2022-40.txt | 5239 | 5239 | salute . 6.3 . – la spesa autorizzata dal comma 1 dell art . 19-octies è quindi inquadrabile come un | incremento | delle risorse destinate al finanziamento del servizio sanitario nazionale ; ne consegue che la norma impugnata , rimettendone esclusivamente al |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


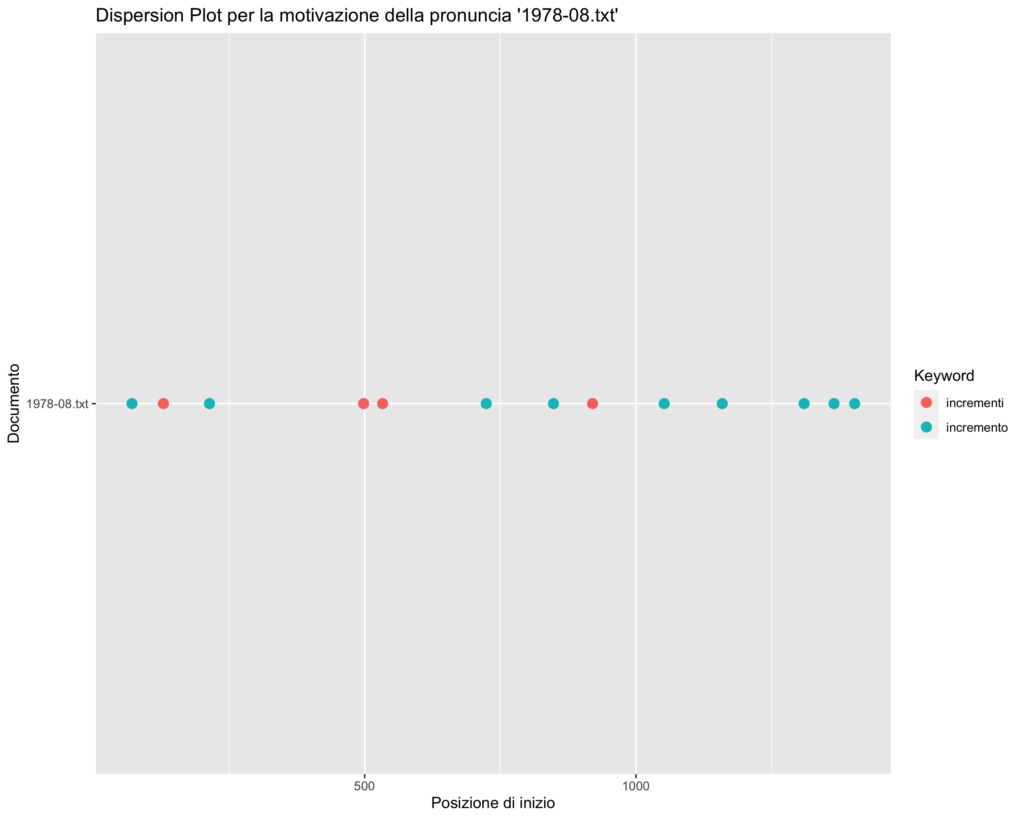


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| incremento_di_valore | 83 |
| incrementi_di_valore | 52 |
| sull_incremento_di | 33 |
| l_incremento_di | 28 |
| sugli_incrementi_di | 22 |
| comunale_sull_incremento | 22 |
| dell_incremento_di | 17 |
| imposta_sugli_incrementi | 17 |
| un_incremento_di | 15 |
| gli_incrementi_di | 14 |
| determinazione_dell_incremento | 13 |
| incremento_di_gettito | 13 |
| imposta_sull_incremento | 10 |
| e_l_incremento | 8 |
| a_incrementi_di | 8 |
| l_incremento_del | 8 |
| l_incremento_della | 7 |
| che_l_incremento | 7 |
| incremento_dei_valori | 7 |
| degli_incrementi_di | 7 |
| dall_incremento_di | 7 |
| incrementi_di_produttività | 7 |
| l_incremento_delle | 6 |
| derivante_dall_incremento | 6 |
| per_l_incremento | 5 |
| all_incremento_di | 5 |
| incremento_del_valore | 5 |
| di_incremento_del | 5 |
| all_effettivo_incremento | 5 |
| di_incremento_imponibile | 5 |
| calcolo_dell_incremento | 5 |
| incremento_della_produzione | 4 |
| scaglioni_di_incremento | 4 |
| dell_incremento_imponibile | 4 |
| che_gli_incrementi | 4 |
| delle_spese_incrementative | 4 |
| percentuale_di_incremento | 4 |
| di_incremento_disposta | 4 |
| incremento_disposta_dallo | 4 |
| l_incremento_dell | 4 |
| correlate_a_incrementi | 4 |
| incremento_di_attività | 4 |
| di_incrementare_il | 3 |
| colpire_gli_incrementi | 3 |
| dell_incremento_tassabile | 3 |
| l_incremento_dei | 3 |
| dell_incremento_dei | 3 |
| effettivi_incrementi_di | 3 |
| scaglioni_d_incremento | 3 |
| incremento_imponibile_determinati | 3 |
| depurare_gli_incrementi | 3 |
| all_incremento_del | 3 |
| di_incremento_della | 3 |
| relazione_agli_incrementi | 3 |
| se_l_incremento | 3 |
| incremento_dell_importo | 3 |
| alcun_incremento_di | 3 |
| all_incremento_delle | 3 |
| a_incrementare_i | 3 |
| incremento_del_gettito | 3 |
| dall_incremento_dell | 3 |
| incremento_dell_aliquota | 3 |
| incremento_di_un | 3 |
| ragione_degli_incrementi | 3 |
| degli_incrementi_medi | 3 |
| incrementi_medi_calcolati | 3 |
| incremento_delle_entrate | 3 |
| incremento_del_fondo | 3 |
| al_cui_incremento | 3 |
| cui_incremento_è | 3 |
| incremento_è_volta | 3 |
| un_incremento_delle | 3 |
| incremento_della_funzionalità | 3 |
| alla_manovra_incrementativa | 3 |
| manovra_incrementativa_che | 3 |
| incrementativa_che_questa | 3 |
| l_incremento_turistico | 2 |
| diretta_ad_incrementare | 2 |
| ad_incrementare_comunque | 2 |
| incrementare_comunque_le | 2 |
| concernente_l_incremento | 2 |
| incremento_delle_attrezzature | 2 |
| di_dare_incremento | 2 |
| consiste_nell_incremento | 2 |
| nell_incremento_di | 2 |
| stabilire_l_incremento | 2 |
| da_ogni_incremento | 2 |
| ogni_incremento_di | 2 |
| per_incrementare_il | 2 |
| incrementare_il_fondo | 2 |
| senso_dell_incremento | 2 |
| effettivo_incremento_della | 2 |
| incremento_della_produttività | 2 |
| incremento_della_sua | 2 |
| scaglione_di_incremento | 2 |
| quella_sugli_incrementi | 2 |
| l_incremento_imponibile | 2 |
| di_incremento_di | 2 |
| da_tale_incremento | 2 |
| misura_di_incremento | 2 |
| d_incremento_imponibile | 2 |
| di_acquisto_incrementative | 2 |
| acquisto_incrementative_e | 2 |
| incrementative_e_di | 2 |
| incremento_del_loro | 2 |
| colpire_incrementi_di | 2 |
| gli_effettivi_incrementi | 2 |
| costruzione_ed_incrementative | 2 |
| incrementative_riferibili_al | 2 |
| ad_incrementi_di | 2 |
| incremento_imponibile_netto | 2 |
| detrazioni_dall_incremento | 2 |
| sull_incremento_del | 2 |
| imposta_all_incremento | 2 |
| il_loro_incremento | 2 |
| loro_incremento_di | 2 |
| quello_di_incrementare | 2 |
| incremento_del_costo | 2 |
| ha_incrementato_di | 2 |
| un_incremento_patrimoniale | 2 |
| dei_relativi_incrementi | 2 |
| relativi_incrementi_economici | 2 |
| effettivo_incremento_dell | 2 |
| incremento_dell_efficienza | 2 |
| incremento_di_efficienza | 2 |
| percentuali_di_incremento | 2 |
| incremento_percentuale_delle | 2 |
| un_incremento_dell | 2 |
| incremento_di_entrata | 2 |
| gli_incrementi_al | 2 |
| incrementati_del_tasso | 2 |
| di_tali_incrementi | 2 |
| incrementi_di_entrate | 2 |
| incremento_di_entrate | 2 |
| un_incremento_del | 2 |
| sia_l_incremento | 2 |
| incremento_del_prezzo | 2 |
| verificarsi_un_incremento | 2 |
| incremento_di_tali | 2 |
| prevede_l_incremento | 2 |
| incremento_del_contributo | 2 |
| di_un_incremento | 2 |
| conseguenti_all_incremento | 2 |
| incremento_delle_attività | 2 |
| incremento_dell_autorizzazione | 2 |
| dell_anzidetto_incremento | 2 |
| anzidetto_incremento_di | 2 |
| un_incremento_della | 2 |
| incremento_della_pressione | 2 |
| incremento_del_medesimo | 2 |
| incremento_delle_retribuzioni | 2 |
| incremento_dei_trattamenti | 2 |
| politiche_di_incrementi | 2 |
| di_incrementi_retributivi | 2 |
| progressione_degli_incrementi | 2 |
| degli_incrementi_appare | 2 |
| incrementi_appare_inequivocabile | 2 |
| incremento_di_spesa | 2 |
| determinato_un_incremento | 2 |
| legata_a_incrementi | 2 |
| gli_incrementi_perequativi | 2 |
| incrementi_perequativi_attribuiti | 2 |
| incremento_di_pensione | 2 |
| per_incrementare_l | 2 |
| incrementare_l_autonomia | 2 |
| incrementare_i_rimborsi | 2 |
| incremento_della_percentuale | 2 |
| agli_incrementi_medi | 2 |
| incrementi_medi_conseguiti | 2 |
| unione_nazionale_incremento | 1 |
| nazionale_incremento_razze | 1 |
| incremento_razze_equine | 1 |
| esenzioni_per_incrementare | 1 |
| per_incrementare_determinate | 1 |
| incrementare_determinate_industrie | 1 |
| incremento_di_reddito | 1 |
| obbiettivi_l_incremento | 1 |
| quale_l_incremento | 1 |
| incremento_turistico_lett | 1 |
| e_di_incrementare | 1 |
| incrementare_il_consumo | 1 |
| favorisce_l_incremento | 1 |
| incremento_di_attrezzature | 1 |
| incremento_turistico_facilitazioni | 1 |
| destinate_ad_incrementare | 1 |
| ad_incrementare_le | 1 |
| incrementare_le_industrie | 1 |
| quali_l_incremento | 1 |
| dare_incremento_alle | 1 |
| incremento_alle_diverse | 1 |
| dare_incremento_nella | 1 |
| incremento_nella_regione | 1 |
| miglioramento_fondiario_incremento | 1 |
| fondiario_incremento_della | 1 |
| incremento_tassabile_sono | 1 |
| riferimento_dell_incremento | 1 |
| incremento_tassabile_si | 1 |
| l_incremento_tassabile | 1 |
| incremento_tassabile_del | 1 |
| fenomeno_dell_incremento | 1 |
| si_è_incrementato | 1 |
| è_incrementato_il | 1 |
| incrementato_il_valore | 1 |
| è_l_incremento | 1 |
| calcolare_l_incremento | 1 |
| attribuire_quegli_incrementi | 1 |
| quegli_incrementi_di | 1 |
| incrementi_di_superficie | 1 |
| anche_sugli_incrementi | 1 |
| colpisce_gli_incrementi | 1 |
| contributo_a_incrementi | 1 |
| contributo_per_incrementi | 1 |
| per_incrementi_prodotti | 1 |
| incrementi_prodotti_da | 1 |
| calcolo_degli_incrementi | 1 |
| parla_dell_incremento | 1 |
| iniziale_degli_incrementi | 1 |
| promuovere_l_incremento | 1 |
| l_incremento_edilizio | 1 |
| incremento_edilizio_e | 1 |
| al_suo_incremento | 1 |
| suo_incremento_al | 1 |
| incremento_al_suo | 1 |
| incremento_delle_costruzioni | 1 |
| poiché_l_incremento | 1 |
| incremento_della_mutualità | 1 |
| straordinaria_sugli_incrementi | 1 |
| utilizzato_l_incremento | 1 |
| tributo_all_incremento | 1 |
| dell_eventuale_incremento | 1 |
| eventuale_incremento_di | 1 |
| nonché_dell_incremento | 1 |
| dell_incremento_del | 1 |
| e_ad_incrementare | 1 |
| ad_incrementare_mediante | 1 |
| incrementare_mediante_una | 1 |
| inps_per_incrementare | 1 |
| incremento_dei_tributi | 1 |
| dell_incremento_dell | 1 |
| incremento_dell_indennizzo | 1 |
| capacità_di_incremento | 1 |
| comunale_sugli_incrementi | 1 |
| favorirne_l_incremento | 1 |
| l_incremento_ed | 1 |
| incremento_ed_a | 1 |
| speculazione_per_incrementare | 1 |
| per_incrementare_adeguatamente | 1 |
| incrementare_adeguatamente_l | 1 |
| un_apprezzabile_incremento | 1 |
| apprezzabile_incremento_della | 1 |
| incremento_imponibile_eccedente | 1 |
| dell_incremento_nei | 1 |
| incremento_nei_casi | 1 |
| usufrutto_l_incremento | 1 |
| incremento_imponibile_in | 1 |
| casi_di_incremento | 1 |
| colpisce_l_incremento | 1 |
| incremento_imponibile_fino | 1 |
| scaglione_d_incremento | 1 |
| d_incremento_da | 1 |
| incremento_da_oltre | 1 |
| di_incremento_fino | 1 |
| incremento_fino_al | 1 |
| tale_incremento_in | 1 |
| incremento_in_rapporto | 1 |
| di_incremento_dipendente | 1 |
| incremento_dipendente_solo | 1 |
| incremento_imponibile_i | 1 |
| agli_effettivi_incrementi | 1 |
| incremento_imponibile_prescindendo | 1 |
| al_graduale_incremento | 1 |
| graduale_incremento_del | 1 |
| incremento_imponibile_creerebbe | 1 |
| uno_stesso_incremento | 1 |
| stesso_incremento_di | 1 |
| svalutazione_sull_incremento | 1 |
| sull_incremento_dei | 1 |
| parte_gli_incrementi | 1 |
| gli_incrementi_dovuti | 1 |
| incrementi_dovuti_allo | 1 |
| legislatore_gli_incrementi | 1 |
| fiscale_sull_incremento | 1 |
| a_colpire_incrementi | 1 |
| talché_gli_incrementi | 1 |
| gli_incrementi_in | 1 |
| incrementi_in_questione | 1 |
| beneficio_questo_incremento | 1 |
| questo_incremento_dei | 1 |
| assorbire_gli_incrementi | 1 |
| gli_incrementi_attribuibili | 1 |
| incrementi_attribuibili_allo | 1 |
| netta_dell_incremento | 1 |
| dell_incremento_dovuto | 1 |
| incremento_dovuto_alla | 1 |
| di_colpire_incrementi | 1 |
| imponibile_un_incremento | 1 |
| presupposto_l_incremento | 1 |
| individuare_l_incremento | 1 |
| incremento_imponibile_come | 1 |
| incremento_tassabile_non | 1 |
| detrazione_dall_incremento | 1 |
| ed_incrementative_riferibili | 1 |
| applicata_ad_incrementi | 1 |
| di_regola_incrementi | 1 |
| regola_incrementi_non | 1 |
| incrementi_non_più | 1 |
| rispetto_ad_incrementi | 1 |
| determinare_l_incremento | 1 |
| effettivo_incremento_e | 1 |
| incremento_e_nemmeno | 1 |
| d_incremento_con | 1 |
| incremento_con_riferimento | 1 |
| il_complessivo_incremento | 1 |
| complessivo_incremento_di | 1 |
| degli_oggettivi_incrementi | 1 |
| oggettivi_incrementi_di | 1 |
| utilità_generale_incremento | 1 |
| generale_incremento_di | 1 |
| tantum_l_incremento | 1 |
| relativo_all_incremento | 1 |
| incremento_del_reddito | 1 |
| dichiarano_gli_incrementi | 1 |
| essere_dell_incremento | 1 |
| realizzato_un_incremento | 1 |
| e_tale_incremento | 1 |
| tale_incremento_di | 1 |
| incremento_di_valori | 1 |
| l_intero_incremento | 1 |
| intero_incremento_di | 1 |
| incremento_imponibile_il | 1 |
| costruzione_e_incrementative | 1 |
| e_incrementative_riferibili | 1 |
| dell_incremento_stesso | 1 |
| incremento_stesso_e | 1 |
| spese_incrementative_di | 1 |
| incrementative_di_cui | 1 |
| spese_incrementative_conseguente | 1 |
| incrementative_conseguente_alla | 1 |
| spese_incrementative_avrebbe | 1 |
| incrementative_avrebbe_rispetto | 1 |
| spese_incrementative_del | 1 |
| incrementative_del_valore | 1 |
| ed_incrementative_art | 1 |
| incrementative_art_co | 1 |
| le_spese_incrementative | 1 |
| spese_incrementative_da | 1 |
| incrementative_da_computarsi | 1 |
| assoggettamento_dell_incremento | 1 |
| costituzionale_l_incremento | 1 |
| non_l_incremento | 1 |
| meno_l_incremento | 1 |
| l_incremento_degli | 1 |
| incremento_degli_immobili | 1 |
| il_suo_incremento | 1 |
| suo_incremento_si | 1 |
| incremento_si_concreterebbe | 1 |
| addirittura_ad_incrementarlo | 1 |
| ad_incrementarlo_quali | 1 |
| incrementarlo_quali_i | 1 |
| caso_dall_incremento | 1 |
| di_incrementare_le | 1 |
| incrementare_le_entrate | 1 |
| sé_considerata_incrementa | 1 |
| considerata_incrementa_pur | 1 |
| incrementa_pur_sempre | 1 |
| indice_di_incremento | 1 |
| economica_ha_incrementato | 1 |
| incrementato_di_più | 1 |
| il_mancato_incremento | 1 |
| mancato_incremento_patrimoniale | 1 |
| incremento_patrimoniale_verificatosi | 1 |
| nonché_sull_incremento | 1 |
| redditi_ed_incrementi | 1 |
| ed_incrementi_dei | 1 |
| incrementi_dei_quali | 1 |
| e_di_incremento | 1 |
| incremento_della_selvaggina | 1 |
| soppressi_con_incrementi | 1 |
| con_incrementi_cronologicamente | 1 |
| incrementi_cronologicamente_graduati | 1 |
| obiettivo_dell_incremento | 1 |
| incremento_di_ricchezza | 1 |
| come_puro_incremento | 1 |
| puro_incremento_patrimoniale | 1 |
| incremento_patrimoniale_sarebbero | 1 |
| certamente_un_incremento | 1 |
| incremento_patrimoniale_accogliendosi | 1 |
| relativi_incrementi_patrimoniali | 1 |
| incrementi_patrimoniali_il | 1 |
| di_reddito_incremento | 1 |
| reddito_incremento_patrimoniale | 1 |
| incremento_patrimoniale_anche | 1 |
| collegata_all_incremento | 1 |
| all_incremento_dei | 1 |
| i_relativi_incrementi | 1 |
| incrementi_economici_delle | 1 |
| viene_ad_incrementarsi | 1 |
| ad_incrementarsi_il | 1 |
| incrementarsi_il_trattamento | 1 |
| scomputo_degli_incrementi | 1 |
| acquirente_tali_incrementi | 1 |
| tali_incrementi_in | 1 |
| incrementi_in_quanto | 1 |
| dell_incremento_sì | 1 |
| incremento_sì_da | 1 |
| di_successivamente_incrementata | 1 |
| successivamente_incrementata_a | 1 |
| incrementata_a_dell | 1 |
| all_imposta_incrementi | 1 |
| imposta_incrementi_di | 1 |
| già_di_incrementare | 1 |
| di_incrementare_indistintamente | 1 |
| incrementare_indistintamente_le | 1 |
| l_auspicato_incremento | 1 |
| auspicato_incremento_edilizio | 1 |
| incremento_edilizio_può | 1 |
| così_acquisiti_incrementi | 1 |
| acquisiti_incrementi_di | 1 |
| non_indifferente_incremento | 1 |
| indifferente_incremento_collegato | 1 |
| incremento_collegato_dalla | 1 |
| incremento_del_patrimonio | 1 |
| agli_incrementi_derivanti | 1 |
| incrementi_derivanti_dal | 1 |
| e_successivamente_incrementate | 1 |
| successivamente_incrementate_senza | 1 |
| incrementate_senza_più | 1 |
| intendere_come_incremento | 1 |
| come_incremento_del | 1 |
| un_concreto_incremento | 1 |
| concreto_incremento_di | 1 |
| e_gli_incrementi | 1 |
| di_incremento_previste | 1 |
| incremento_previste_per | 1 |
| di_incremento_alle | 1 |
| incremento_alle_previsioni | 1 |
| regionale_l_incremento | 1 |
| l_incremento_percentuale | 1 |
| provvisoria_dell_incremento | 1 |
| dell_incremento_nel | 1 |
| incremento_nel_gettito | 1 |
| da_un_incremento | 1 |
| subito_alcun_incremento | 1 |
| alcun_incremento_nell | 1 |
| incremento_nell_importo | 1 |
| stato_dell_incremento | 1 |
| iva_alcun_incremento | 1 |
| limitatamente_agli_incrementi | 1 |
| agli_incrementi_di | 1 |
| del_suo_incremento | 1 |
| suo_incremento_ecc | 1 |
| incremento_ecc_allo | 1 |
| decennale_sull_incremento | 1 |
| incrementi_al_sovrapprezzo | 1 |
| soppressi_convenzionalmente_incrementati | 1 |
| convenzionalmente_incrementati_del | 1 |
| tali_incrementi_di | 1 |
| propriamente_alcun_incremento | 1 |
| a_procurare_incrementi | 1 |
| procurare_incrementi_di | 1 |
| o_all_incremento | 1 |
| incremento_delle_aliquote | 1 |
| facoltà_di_incremento | 1 |
| di_incremento_delle | 1 |
| incremento_delle_stesse | 1 |
| a_questo_incremento | 1 |
| questo_incremento_di | 1 |
| che_recano_incrementi | 1 |
| recano_incrementi_retributivi | 1 |
| incrementi_retributivi_al | 1 |
| ne_conseguono_incrementano | 1 |
| conseguono_incrementano_le | 1 |
| incrementano_le_risorse | 1 |
| anno_precedente_incrementati | 1 |
| precedente_incrementati_del | 1 |
| previsioni_degli_incrementi | 1 |
| incrementi_di_gettito | 1 |
| tali_incrementi_sulle | 1 |
| incrementi_sulle_previsioni | 1 |
| potrebbe_compensarsi_incrementando | 1 |
| compensarsi_incrementando_la | 1 |
| incrementando_la_tassazione | 1 |
| come_elemento_incrementativo | 1 |
| elemento_incrementativo_del | 1 |
| incrementativo_del_reddito | 1 |
| art_degli_incrementi | 1 |
| imposizione_gli_incrementi | 1 |
| comportato_un_incremento | 1 |
| incremento_del_prelievo | 1 |
| dall_ulteriore_incremento | 1 |
| ulteriore_incremento_delle | 1 |
| incremento_delle_addizionali | 1 |
| eventuali_costi_incrementativi | 1 |
| costi_incrementativi_non | 1 |
| incrementativi_non_solo | 1 |
| al_maggiore_incremento | 1 |
| maggiore_incremento_percentuale | 1 |
| incremento_percentuale_stabilito | 1 |
| intervenuto_l_incremento | 1 |
| l_incremento_statale | 1 |
| incremento_statale_non | 1 |
| di_incremento_percentuale | 1 |
| incremento_delle_tasse | 1 |
| verso_ha_incrementato | 1 |
| ha_incrementato_l | 1 |
| incrementato_l_importo | 1 |
| interessa_l_incremento | 1 |
| immobile_medesimo_incremento | 1 |
| medesimo_incremento_che | 1 |
| incremento_che_va | 1 |
| colpire_l_incremento | 1 |
| tassare_l_incremento | 1 |
| misurare_detto_incremento | 1 |
| detto_incremento_deve | 1 |
| incremento_deve_infine | 1 |
| idoneo_a_incrementare | 1 |
| incrementare_i_costi | 1 |
| del_previsto_incremento | 1 |
| previsto_incremento_del | 1 |
| né_l_incremento | 1 |
| l_incremento_può | 1 |
| incremento_può_essere | 1 |
| conguagli_ed_incrementi | 1 |
| ed_incrementi_non | 1 |
| incrementi_non_sono | 1 |
| statale_peraltro_incrementato | 1 |
| peraltro_incrementato_proprio | 1 |
| incrementato_proprio_per | 1 |
| possibilità_d_incremento | 1 |
| d_incremento_dei | 1 |
| incremento_dei_predetti | 1 |
| dicembre_abbiano_incrementato | 1 |
| abbiano_incrementato_rispetto | 1 |
| incrementato_rispetto_al | 1 |
| nuovo_dipendente_incrementale | 1 |
| dipendente_incrementale_assunto | 1 |
| incrementale_assunto_a | 1 |
| nel_e_incremento | 1 |
| e_incremento_nel | 1 |
| incremento_nel_della | 1 |
| b_comma_incremento | 1 |
| comma_incremento_nel | 1 |
| incremento_nel_del | 1 |
| h_comma_incremento | 1 |
| comma_incremento_della | 1 |
| incremento_della_dotazione | 1 |
| solamente_l_incremento | 1 |
| media_degli_incrementi | 1 |
| degli_incrementi_delle | 1 |
| incrementi_delle_voci | 1 |
| fissato_l_incremento | 1 |
| l_incremento_con | 1 |
| incremento_con_decorrenza | 1 |
| rispettivamente_l_incremento | 1 |
| l_incremento_ai | 1 |
| incremento_ai_fini | 1 |
| determinino_un_incremento | 1 |
| un_incremento_netto | 1 |
| incremento_netto_di | 1 |
| incremento_di_alcune | 1 |
| un_ulteriore_incremento | 1 |
| ulteriore_incremento_del | 1 |
| dall_incremento_del | 1 |
| l_incremento_e | 1 |
| incremento_e_la | 1 |
| prevedendo_l_incremento | 1 |
| l_incremento_da | 1 |
| incremento_da_una | 1 |
| cost_perché_incrementando | 1 |
| perché_incrementando_da | 1 |
| incrementando_da_una | 1 |
| tale_incremento_la | 1 |
| incremento_la_previsione | 1 |
| o_un_incremento | 1 |
| un_incremento_ai | 1 |
| incremento_ai_termini | 1 |
| anche_un_incremento | 1 |
| nonché_di_incrementare | 1 |
| impiego_dell_incremento | 1 |
| dell_incremento_contributivo | 1 |
| incremento_contributivo_che | 1 |
| legittimità_dell_incremento | 1 |
| dell_incremento_destinato | 1 |
| incremento_destinato_allo | 1 |
| di_detto_incremento | 1 |
| detto_incremento_alla | 1 |
| incremento_alla_copertura | 1 |
| prodotto_dall_incremento | 1 |
| dall_incremento_degli | 1 |
| incremento_degli_importi | 1 |
| destinazione_dell_incremento | 1 |
| determinando_un_incremento | 1 |
| blocco_degli_incrementi | 1 |
| degli_incrementi_retributivi | 1 |
| incrementi_retributivi_si | 1 |
| stregua_l_incremento | 1 |
| aziende_gli_incrementi | 1 |
| gli_incrementi_derivanti | 1 |
| incrementi_derivanti_da | 1 |
| si_considera_incremento | 1 |
| considera_incremento_tutto | 1 |
| incremento_tutto_il | 1 |
| generare_alcun_incremento | 1 |
| incrementare_il_gettito | 1 |
| un_modesto_incremento | 1 |
| modesto_incremento_delle | 1 |
| determinata_dagli_incrementi | 1 |
| dagli_incrementi_di | 1 |
| incrementi_di_due | 1 |
| proprio_un_incremento | 1 |
| vigenza_dell_incremento | 1 |
| dell_incremento_tributario | 1 |
| incremento_tributario_il | 1 |
| destinato_all_incremento | 1 |
| gettito_all_incremento | 1 |
| copertura_degli_incrementi | 1 |
| incrementi_di_alcune | 1 |
| edilizia_l_incremento | 1 |
| crescita_l_incremento | 1 |
| specie_l_incremento | 1 |
| incremento_di_quest | 1 |
| incrementi_economici_previsti | 1 |
| limite_agli_incrementi | 1 |
| agli_incrementi_economici | 1 |
| incrementi_economici_in | 1 |
| idoneo_ad_incrementare | 1 |
| ad_incrementare_sensibilmente | 1 |
| incrementare_sensibilmente_i | 1 |
| generano_un_incremento | 1 |
| un_incremento_dei | 1 |
| incremento_dei_margini | 1 |
| derivanti_dall_incremento | 1 |
| incremento_di_imposta | 1 |
| speciali_dagli_incrementi | 1 |
| dagli_incrementi_delle | 1 |
| incrementi_delle_aliquote | 1 |
| n_è_incrementato | 1 |
| è_incrementato_di | 1 |
| incrementato_di_milioni | 1 |
| tra_l_incremento | 1 |
| quali_detto_incremento | 1 |
| detto_incremento_è | 1 |
| incremento_è_stato | 1 |
| di_tale_incremento | 1 |
| tale_incremento_l | 1 |
| incremento_l_art | 1 |
| tale_limite_incrementato | 1 |
| limite_incrementato_della | 1 |
| incrementato_della_quota | 1 |
| pensioni_all_incremento | 1 |
| degli_importi_incrementati | 1 |
| importi_incrementati_di | 1 |
| incrementati_di_milioni | 1 |
| impiegare_per_incrementare | 1 |
| incrementare_il_livello | 1 |
| applicazione_dell_incrementata | 1 |
| dell_incrementata_aliquota | 1 |
| incrementata_aliquota_di | 1 |
| dal_comma_incrementandone | 1 |
| comma_incrementandone_le | 1 |
| incrementandone_le_entrate | 1 |
| dispone_un_incremento | 1 |
| un_incremento_da | 1 |
| incremento_da_a | 1 |
| aliquota_così_incrementata | 1 |
| così_incrementata_si | 1 |
| incrementata_si_applica | 1 |
| determinano_un_incremento | 1 |
| verifichi_un_incremento | 1 |
| possibilità_di_incremento | 1 |
| di_incremento_nel | 1 |
| incremento_nel_caso | 1 |
| il_all_incremento | 1 |
| ipotesi_di_incremento | 1 |
| rigorosi_l_incremento | 1 |
| siano_dovuti_incrementi | 1 |
| dovuti_incrementi_per | 1 |
| incrementi_per_la | 1 |
| riscontro_alcun_incremento | 1 |
| alcun_incremento_dell | 1 |
| incremento_dell_indennità | 1 |
| esclusione_degli_incrementi | 1 |
| incrementi_di_questa | 1 |
| disconosceva_ogni_incremento | 1 |
| ogni_incremento_retributivo | 1 |
| incremento_retributivo_questa | 1 |
| definito_gli_incrementi | 1 |
| gli_incrementi_salariali | 1 |
| incrementi_salariali_e | 1 |
| preclude_ogni_incremento | 1 |
| ogni_incremento_dei | 1 |
| vieta_ogni_incremento | 1 |
| ogni_incremento_dell | 1 |
| incremento_dell_ammontare | 1 |
| visto_un_incremento | 1 |
| incremento_di_fatto | 1 |
| sopravanzando_l_incremento | 1 |
| bloccare_l_incremento | 1 |
| escludono_gli_incrementi | 1 |
| gli_incrementi_dell | 1 |
| incrementi_dell_indennità | 1 |
| peraltro_dall_incremento | 1 |
| dall_incremento_delle | 1 |
| incremento_delle_pendenze | 1 |
| disposizioni_di_incremento | 1 |
| il_preteso_incremento | 1 |
| preteso_incremento_riservato | 1 |
| incremento_riservato_alle | 1 |
| calcolata_sull_incremento | 1 |
| sull_incremento_delle | 1 |
| incremento_delle_accise | 1 |
| erario_dell_incremento | 1 |
| incrementi_retributivi_sentenza | 1 |
| del_gli_incrementi | 1 |
| gli_incrementi_retributivi | 1 |
| incrementi_retributivi_del | 1 |
| soltanto_ad_incrementare | 1 |
| ad_incrementare_la | 1 |
| incrementare_la_percentuale | 1 |
| a_riduzione_incrementale | 1 |
| riduzione_incrementale_della | 1 |
| incrementale_della_spesa | 1 |
| obiettivo_di_incremento | 1 |
| direttivi_b_incremento | 1 |
| b_incremento_della | 1 |
| direttivo_dell_incremento | 1 |
| dell_incremento_della | 1 |
| stabilità_regionale_incrementando | 1 |
| regionale_incrementando_la | 1 |
| incrementando_la_spesa | 1 |
| al_previsto_incremento | 1 |
| previsto_incremento_di | 1 |
| fronteggiare_l_incremento | 1 |
| un_incremento_anziché | 1 |
| incremento_anziché_una | 1 |
| risultano_invece_incrementate | 1 |
| invece_incrementate_sicché | 1 |
| incrementate_sicché_non | 1 |
| condizioni_un_incremento | 1 |
| incremento_di_almeno | 1 |
| realizzino_un_incremento | 1 |
| un_incremento_anche | 1 |
| incremento_anche_inferiore | 1 |
| quanto_i_incrementa | 1 |
| i_incrementa_i | 1 |
| incrementa_i_lea | 1 |
| senza_l_incremento | 1 |
| l_incremento_che | 1 |
| incremento_che_le | 1 |
| destinato_ad_incrementare | 1 |
| ad_incrementare_il | 1 |
| incrementare_il_finanziamento | 1 |
| altro_a_incrementi | 1 |
| o_di_incremento | 1 |
| infatti_un_incremento | 1 |
| provocherebbe_un_incremento | 1 |
| conseguenza_dell_incremento | 1 |
| cui_gli_incrementi | 1 |
| computo_degli_incrementi | 1 |
| degli_incrementi_perequativi | 1 |
| incrementi_perequativi_reintrodotti | 1 |
| bis_gli_incrementi | 1 |
| tutti_gli_incrementi | 1 |
| gli_incrementi_tariffari | 1 |
| incrementi_tariffari_successivi | 1 |
| incremento_del_livello | 1 |
| risulti_ulteriormente_incrementabile | 1 |
| ulteriormente_incrementabile_del | 1 |
| incrementabile_del_trenta | 1 |
| manovre_fiscali_incrementative | 1 |
| fiscali_incrementative_ai | 1 |
| incrementative_ai_fini | 1 |
| n_del_incrementando | 1 |
| del_incrementando_la | 1 |
| incrementando_la_misura | 1 |
| modificazioni_è_incrementata | 1 |
| è_incrementata_a | 1 |
| incrementata_a_decorrere | 1 |
| o_nell_incremento | 1 |
| nell_incremento_del | 1 |
| conservarne_e_incrementarne | 1 |
| e_incrementarne_il | 1 |
| incrementarne_il_relativo | 1 |
| sistema_di_incremento | 1 |
| incremento_di_risorse | 1 |
| con_l_incremento | 1 |
| incremento_della_quota | 1 |
| produce_un_incremento | 1 |
| incremento_del_quantum | 1 |
| bancari_un_incremento | 1 |
| dell_aderente_incrementato | 1 |
| aderente_incrementato_secondo | 1 |
| incrementato_secondo_il | 1 |
| temporanea_ha_incrementato | 1 |
| ha_incrementato_il | 1 |
| incrementato_il_prelievo | 1 |
| sia_per_incrementare | 1 |
| a_un_incremento | 1 |
| incremento_patrimoniale_realizzato | 1 |
| dell_indicato_incremento | 1 |
| indicato_incremento_patrimoniale | 1 |
| incremento_patrimoniale_e | 1 |
| determinasse_un_incremento | 1 |
| hanno_notevolmente_incrementato | 1 |
| notevolmente_incrementato_l | 1 |
| incrementato_l_incidenza | 1 |
| comuni_di_incrementare | 1 |
| di_incrementare_trattenendo | 1 |
| incrementare_trattenendo_il | 1 |
| subito_un_incremento | 1 |
| incremento_di_prelievo | 1 |
| diritto_essere_incrementata | 1 |
| essere_incrementata_esponenzialmente | 1 |
| incrementata_esponenzialmente_dal | 1 |
| e_rilevanti_incrementi | 1 |
| rilevanti_incrementi_della | 1 |
| incrementi_della_base | 1 |
| destinate_a_incrementare | 1 |
| conduceva_a_incrementare | 1 |
| evasione_non_incrementa | 1 |
| non_incrementa_più | 1 |
| incrementa_più_un | 1 |
| modifiche_che_incrementando | 1 |
| che_incrementando_l | 1 |
| incrementando_l_ammontare | 1 |
| precedente_è_incrementata | 1 |
| è_incrementata_del | 1 |
| incrementata_del_per | 1 |
| progressione_di_incremento | 1 |
| incremento_del_fsc | 1 |
| previsto_due_incrementi | 1 |
| due_incrementi_progressivi | 1 |
| incrementi_progressivi_della | 1 |
| modifiche_gli_incrementi | 1 |
| incrementi_al_fsc | 1 |
| sostituiti_dagli_incrementi | 1 |
| dagli_incrementi_vincolati | 1 |
| incrementi_vincolati_di | 1 |
| tuttavia_corrispondentemente_incrementata | 1 |
| corrispondentemente_incrementata_dallo | 1 |
| incrementata_dallo_stato | 1 |
| riparto_dell_incremento | 1 |
| incremento_di_milioni | 1 |
| n_ha_incrementato | 1 |
| incrementato_di_ulteriori | 1 |
| con_conseguente_incremento | 1 |
| conseguente_incremento_dell | 1 |
| incremento_dell_imposta | 1 |
| ordinamento_per_incrementare | 1 |
| finanziario_un_incremento | 1 |
| un_incremento_significativo | 1 |
| incremento_significativo_degli | 1 |
| incrementi_retributivi_i | 1 |
| come_un_incremento | 1 |
| incremento_delle_risorse | 1 |
| in_un_incremento | 1 |
| di_contribuzione_incrementato | 1 |
| contribuzione_incrementato_del | 1 |
| incrementato_del_per | 1 |
| un_progressivo_incremento | 1 |
| progressivo_incremento_imputato | 1 |
| incremento_imputato_in | 1 |
| mediante_l_incremento | 1 |
| incremento_dell_accisa | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| incremento_di_valore_degli_immobili | 32 |
| sull_incremento_di_valore_degli | 29 |
| imposta_comunale_sull_incremento_di | 21 |
| comunale_sull_incremento_di_valore | 21 |
| imposta_sugli_incrementi_di_valore | 17 |
| incrementi_di_valore_delle_aree | 13 |
| dell_imposta_comunale_sull_incremento | 13 |
| sugli_incrementi_di_valore_delle | 12 |
| imposta_sull_incremento_di_valore | 9 |
| per_la_determinazione_dell_incremento | 8 |
| incrementi_di_valore_degli_immobili | 7 |
| determinazione_dell_incremento_di_valore | 6 |
| dell_imposta_sugli_incrementi_di | 6 |
| incremento_di_valore_delle_aree | 5 |
| l_imposta_sugli_incrementi_di | 5 |
| dell_incremento_di_valore_imponibile | 5 |
| la_determinazione_dell_incremento_di | 4 |
| per_scaglioni_di_incremento_imponibile | 4 |
| all_imposta_comunale_sull_incremento | 4 |
| la_maggiore_percentuale_di_incremento | 4 |
| maggiore_percentuale_di_incremento_disposta | 4 |
| percentuale_di_incremento_disposta_dallo | 4 |
| di_incremento_disposta_dallo_stato | 4 |
| incremento_di_gettito_sentenza_n | 4 |
| correlate_a_incrementi_di_produttività | 4 |
| a_incrementi_di_produttività_qualità | 4 |
| incrementi_di_produttività_qualità_redditività | 4 |
| colpire_gli_incrementi_di_valore | 3 |
| l_incremento_di_valore_delle | 3 |
| effettivi_incrementi_di_valore_degli | 3 |
| dell_imposta_sull_incremento_di | 3 |
| sull_incremento_di_valore_delle | 3 |
| depurare_gli_incrementi_di_valore | 3 |
| gli_incrementi_di_valore_imponibile | 3 |
| incrementi_di_valore_imponibile_della | 3 |
| calcolo_dell_incremento_di_valore | 3 |
| incremento_di_valore_del_bene | 3 |
| che_gli_incrementi_di_valore | 3 |
| fini_del_calcolo_dell_incremento | 3 |
| se_l_incremento_di_valore | 3 |
| l_incremento_di_valore_non | 3 |
| incremento_di_valore_non_è | 3 |
| incremento_disposta_dallo_stato_per | 3 |
| un_incremento_di_gettito_sentenza | 3 |
| maggior_gettito_derivante_dall_incremento | 3 |
| gettito_derivante_dall_incremento_dell | 3 |
| annualmente_in_ragione_degli_incrementi | 3 |
| in_ragione_degli_incrementi_medi | 3 |
| ragione_degli_incrementi_medi_calcolati | 3 |
| degli_incrementi_medi_calcolati_dall | 3 |
| fondo_stesso_al_cui_incremento | 3 |
| stesso_al_cui_incremento_è | 3 |
| al_cui_incremento_è_volta | 3 |
| cui_incremento_è_volta_non | 3 |
| incremento_è_volta_non_può | 3 |
| incremento_della_funzionalità_della_giurisdizione | 3 |
| sanitario_quanto_alla_manovra_incrementativa | 3 |
| quanto_alla_manovra_incrementativa_che | 3 |
| alla_manovra_incrementativa_che_questa | 3 |
| manovra_incrementativa_che_questa_consente | 3 |
| incrementativa_che_questa_consente_per | 3 |
| attività_sia_diretta_ad_incrementare | 2 |
| sia_diretta_ad_incrementare_comunque | 2 |
| diretta_ad_incrementare_comunque_le | 2 |
| ad_incrementare_comunque_le_industrie | 2 |
| incrementare_comunque_le_industrie_turistiche | 2 |
| aprile_n_concernente_l_incremento | 2 |
| n_concernente_l_incremento_delle | 2 |
| concernente_l_incremento_delle_attrezzature | 2 |
| l_incremento_delle_attrezzature_turistiche | 2 |
| incremento_delle_attrezzature_turistiche_climatiche | 2 |
| di_colpire_gli_incrementi_di | 2 |
| la_determinazione_dell_incremento_tassabile | 2 |
| consiste_nell_incremento_di_valore | 2 |
| che_l_incremento_di_valore | 2 |
| incrementi_di_valore_prodotti_da | 2 |
| l_incremento_di_valore_dell | 2 |
| l_imposta_sull_incremento_di | 2 |
| prescindendo_da_ogni_incremento_di | 2 |
| da_ogni_incremento_di_valore | 2 |
| sugli_incrementi_di_valore_degli | 2 |
| per_lo_scaglione_di_incremento | 2 |
| quella_sugli_incrementi_di_valore | 2 |
| gli_incrementi_di_valore_degli | 2 |
| l_incremento_di_valore_degli | 2 |
| alla_determinazione_dell_incremento_di | 2 |
| per_scaglioni_d_incremento_imponibile | 2 |
| scaglioni_d_incremento_imponibile_determinati | 2 |
| d_incremento_imponibile_determinati_con | 2 |
| incremento_imponibile_determinati_con_riferimento | 2 |
| delle_spese_di_acquisto_incrementative | 2 |
| spese_di_acquisto_incrementative_e | 2 |
| di_acquisto_incrementative_e_di | 2 |
| acquisto_incrementative_e_di_costruzione | 2 |
| incremento_dei_valori_immobiliari_che | 2 |
| tenuto_a_depurare_gli_incrementi | 2 |
| a_depurare_gli_incrementi_di | 2 |
| a_colpire_gli_effettivi_incrementi | 2 |
| colpire_gli_effettivi_incrementi_di | 2 |
| gli_effettivi_incrementi_di_valore | 2 |
| bensì_come_imposta_sugli_incrementi | 2 |
| come_imposta_sugli_incrementi_di | 2 |
| acquisto_di_costruzione_ed_incrementative | 2 |
| incrementative_riferibili_al_periodo_considerato | 2 |
| ad_incrementi_di_valore_formatisi | 2 |
| le_detrazioni_dall_incremento_di | 2 |
| detrazioni_dall_incremento_di_valore | 2 |
| incremento_di_valore_dell_immobile | 2 |
| all_imposta_sull_incremento_di | 2 |
| incremento_del_valore_degli_immobili | 2 |
| del_calcolo_dell_incremento_di | 2 |
| imposta_all_incremento_di_valore | 2 |
| il_loro_incremento_di_valore | 2 |
| incremento_del_costo_della_vita | 2 |
| all_effettivo_incremento_dell_efficienza | 2 |
| ma_soltanto_se_l_incremento | 2 |
| soltanto_se_l_incremento_di | 2 |
| dello_stato_sia_l_incremento | 2 |
| stato_sia_l_incremento_del | 2 |
| sia_l_incremento_del_prezzo | 2 |
| l_incremento_del_prezzo_di | 2 |
| incremento_del_prezzo_di_assegnazione | 2 |
| deve_verificarsi_un_incremento_di | 2 |
| verificarsi_un_incremento_di_gettito | 2 |
| derivante_dall_incremento_dell_importo | 2 |
| dall_incremento_dell_importo_del | 2 |
| incremento_dell_importo_del_contributo | 2 |
| da_quella_derivante_dall_incremento | 2 |
| quella_derivante_dall_incremento_di | 2 |
| derivante_dall_incremento_di_tali | 2 |
| dall_incremento_di_tali_importi | 2 |
| comma_e_l_incremento_del | 2 |
| e_l_incremento_del_fondo | 2 |
| all_incremento_di_un_fondo | 2 |
| conseguenti_all_incremento_delle_attività | 2 |
| all_incremento_delle_attività_economiche | 2 |
| l_incremento_dell_autorizzazione_di | 2 |
| incremento_dell_autorizzazione_di_spesa | 2 |
| all_erario_dell_anzidetto_incremento | 2 |
| erario_dell_anzidetto_incremento_di | 2 |
| dell_anzidetto_incremento_di_gettito | 2 |
| un_incremento_della_pressione_fiscale | 2 |
| di_incremento_del_medesimo_fondo | 2 |
| incremento_del_medesimo_fondo_per | 2 |
| incremento_dei_trattamenti_economici_complessivi | 2 |
| associato_alle_politiche_di_incrementi | 2 |
| alle_politiche_di_incrementi_retributivi | 2 |
| quantificazioni_la_progressione_degli_incrementi | 2 |
| la_progressione_degli_incrementi_appare | 2 |
| progressione_degli_incrementi_appare_inequivocabile | 2 |
| degli_incrementi_appare_inequivocabile_sintomo | 2 |
| incrementi_appare_inequivocabile_sintomo_dell | 2 |
| alla_retribuzione_legata_a_incrementi | 2 |
| retribuzione_legata_a_incrementi_di | 2 |
| legata_a_incrementi_di_produttività | 2 |
| e_correlate_a_incrementi_di | 2 |
| un_incremento_di_attività_amministrativa | 2 |
| incremento_di_attività_amministrativa_sull | 2 |
| n_del_e_l_incremento | 2 |
| del_e_l_incremento_di | 2 |
| e_l_incremento_di_pensione | 2 |
| l_incremento_di_pensione_spettante | 2 |
| incremento_di_pensione_spettante_dall | 2 |
| per_incrementare_l_autonomia_finanziaria | 2 |
| incrementare_l_autonomia_finanziaria_delle | 2 |
| l_incremento_della_percentuale_di | 2 |
| incremento_della_percentuale_di_perequazione | 2 |
| n_in_relazione_agli_incrementi | 2 |
| in_relazione_agli_incrementi_medi | 2 |
| relazione_agli_incrementi_medi_conseguiti | 2 |
| agli_incrementi_medi_conseguiti_nell | 2 |
| incrementi_medi_conseguiti_nell_anno | 2 |
| incrementi_medi_calcolati_dall_istat | 2 |
| che_l_unione_nazionale_incremento | 1 |
| l_unione_nazionale_incremento_razze | 1 |
| unione_nazionale_incremento_razze_equine | 1 |
| nazionale_incremento_razze_equine_u | 1 |
| incremento_razze_equine_u_n | 1 |
| altre_prevedono_esenzioni_per_incrementare | 1 |
| prevedono_esenzioni_per_incrementare_determinate | 1 |
| esenzioni_per_incrementare_determinate_industrie | 1 |
| per_incrementare_determinate_industrie_o | 1 |
| incrementare_determinate_industrie_o_servizi | 1 |
| soltanto_apparente_e_l_incremento | 1 |
| apparente_e_l_incremento_di | 1 |
| e_l_incremento_di_reddito | 1 |
| l_incremento_di_reddito_determinato | 1 |
| incremento_di_reddito_determinato_dalla | 1 |
| i_seguenti_obbiettivi_l_incremento | 1 |
| seguenti_obbiettivi_l_incremento_della | 1 |
| obbiettivi_l_incremento_della_produzione | 1 |
| l_incremento_della_produzione_agricola | 1 |
| incremento_della_produzione_agricola_ed | 1 |
| competenza_esclusiva_quale_l_incremento | 1 |
| esclusiva_quale_l_incremento_turistico | 1 |
| quale_l_incremento_turistico_lett | 1 |
| l_incremento_turistico_lett_n | 1 |
| incremento_turistico_lett_n_art | 1 |
| settore_vinicolo_e_di_incrementare | 1 |
| vinicolo_e_di_incrementare_il | 1 |
| e_di_incrementare_il_consumo | 1 |
| di_incrementare_il_consumo_dei | 1 |
| incrementare_il_consumo_dei_prodotti | 1 |
| di_norme_favorisce_l_incremento | 1 |
| norme_favorisce_l_incremento_di | 1 |
| favorisce_l_incremento_di_attrezzature | 1 |
| l_incremento_di_attrezzature_turistiche | 1 |
| incremento_di_attrezzature_turistiche_con | 1 |
| costituiscono_coefficienti_per_l_incremento | 1 |
| coefficienti_per_l_incremento_turistico | 1 |
| per_l_incremento_turistico_facilitazioni | 1 |
| l_incremento_turistico_facilitazioni_del | 1 |
| incremento_turistico_facilitazioni_del_credito | 1 |
| delle_opere_destinate_ad_incrementare | 1 |
| opere_destinate_ad_incrementare_le | 1 |
| destinate_ad_incrementare_le_industrie | 1 |
| ad_incrementare_le_industrie_turistiche | 1 |
| incrementare_le_industrie_turistiche_e | 1 |
| industrie_nelle_quali_l_incremento | 1 |
| nelle_quali_l_incremento_della | 1 |
| quali_l_incremento_della_produzione | 1 |
| l_incremento_della_produzione_giova | 1 |
| incremento_della_produzione_giova_all | 1 |
| nel_senso_di_dare_incremento | 1 |
| senso_di_dare_incremento_alle | 1 |
| di_dare_incremento_alle_diverse | 1 |
| dare_incremento_alle_diverse_forme | 1 |
| incremento_alle_diverse_forme_e | 1 |
| è_proposto_di_dare_incremento | 1 |
| proposto_di_dare_incremento_nella | 1 |
| di_dare_incremento_nella_regione | 1 |
| dare_incremento_nella_regione_all | 1 |
| incremento_nella_regione_all_agricoltura | 1 |
| indirizzati_trasformazione_miglioramento_fondiario_incremento | 1 |
| trasformazione_miglioramento_fondiario_incremento_della | 1 |
| miglioramento_fondiario_incremento_della_produzione | 1 |
| fondiario_incremento_della_produzione_non | 1 |
| incremento_della_produzione_non_possono | 1 |
| stato_di_colpire_gli_incrementi | 1 |
| gli_incrementi_di_valore_delle | 1 |
| determinazione_dell_incremento_tassabile_sono | 1 |
| dell_incremento_tassabile_sono_vincolati | 1 |
| incremento_tassabile_sono_vincolati_alla | 1 |
| data_di_riferimento_dell_incremento | 1 |
| di_riferimento_dell_incremento_tassabile | 1 |
| riferimento_dell_incremento_tassabile_si | 1 |
| dell_incremento_tassabile_si_è | 1 |
| incremento_tassabile_si_è_rimesso | 1 |
| legge_e_consiste_nell_incremento | 1 |
| e_consiste_nell_incremento_di | 1 |
| nell_incremento_di_valore_realizzatosi | 1 |
| incremento_di_valore_realizzatosi_nelle | 1 |
| dell_incremento_di_valore_l | 1 |
| incremento_di_valore_l_attribuzione | 1 |
| noto_infatti_che_l_incremento | 1 |
| infatti_che_l_incremento_di | 1 |
| riferimento_per_stabilire_l_incremento | 1 |
| per_stabilire_l_incremento_tassabile | 1 |
| stabilire_l_incremento_tassabile_del | 1 |
| l_incremento_tassabile_del_valore | 1 |
| incremento_tassabile_del_valore_delle | 1 |
| criteri_per_stabilire_l_incremento | 1 |
| per_stabilire_l_incremento_dei | 1 |
| stabilire_l_incremento_dei_valori | 1 |
| l_incremento_dei_valori_tassabili | 1 |
| incremento_dei_valori_tassabili_avrebbe | 1 |
| che_il_fenomeno_dell_incremento | 1 |
| il_fenomeno_dell_incremento_dei | 1 |
| fenomeno_dell_incremento_dei_valori | 1 |
| dell_incremento_dei_valori_delle | 1 |
| incremento_dei_valori_delle_aree | 1 |
| economica_e_si_è_incrementato | 1 |
| e_si_è_incrementato_il | 1 |
| si_è_incrementato_il_valore | 1 |
| è_incrementato_il_valore_della | 1 |
| incrementato_il_valore_della_proprietà | 1 |
| dell_imposizione_è_l_incremento | 1 |
| imposizione_è_l_incremento_di | 1 |
| è_l_incremento_di_valore | 1 |
| elemento_per_calcolare_l_incremento | 1 |
| per_calcolare_l_incremento_di | 1 |
| calcolare_l_incremento_di_valore | 1 |
| l_incremento_di_valore_effettivamente | 1 |
| incremento_di_valore_effettivamente_verificatosi | 1 |
| impossibilità_di_attribuire_quegli_incrementi | 1 |
| di_attribuire_quegli_incrementi_di | 1 |
| attribuire_quegli_incrementi_di_superficie | 1 |
| quegli_incrementi_di_superficie_e | 1 |
| incrementi_di_superficie_e_di | 1 |
| disciplina_l_imposta_sugli_incrementi | 1 |
| il_contributo_anche_sugli_incrementi | 1 |
| contributo_anche_sugli_incrementi_di | 1 |
| anche_sugli_incrementi_di_valore | 1 |
| sugli_incrementi_di_valore_prodotti | 1 |
| imposta_invece_colpisce_gli_incrementi | 1 |
| invece_colpisce_gli_incrementi_di | 1 |
| colpisce_gli_incrementi_di_valore | 1 |
| gli_incrementi_di_valore_indipendentemente | 1 |
| incrementi_di_valore_indipendentemente_dai | 1 |
| estende_il_contributo_a_incrementi | 1 |
| il_contributo_a_incrementi_di | 1 |
| contributo_a_incrementi_di_valore | 1 |
| a_incrementi_di_valore_prodotti | 1 |
| l_incostituzionalità_contributo_per_incrementi | 1 |
| incostituzionalità_contributo_per_incrementi_prodotti | 1 |
| contributo_per_incrementi_prodotti_da | 1 |
| per_incrementi_prodotti_da_modificazioni | 1 |
| incrementi_prodotti_da_modificazioni_o | 1 |
| generica_l_imposta_sugli_incrementi | 1 |
| meno_all_imposta_sugli_incrementi | 1 |
| all_imposta_sugli_incrementi_di | 1 |
| sugli_incrementi_di_valore_dell | 1 |
| incrementi_di_valore_dell_art | 1 |
| per_il_calcolo_degli_incrementi | 1 |
| il_calcolo_degli_incrementi_di | 1 |
| calcolo_degli_incrementi_di_valore | 1 |
| degli_incrementi_di_valore_ai | 1 |
| incrementi_di_valore_ai_fini | 1 |
| laddove_si_parla_dell_incremento | 1 |
| si_parla_dell_incremento_dei | 1 |
| parla_dell_incremento_dei_valori | 1 |
| dell_incremento_dei_valori_verificatosi | 1 |
| incremento_dei_valori_verificatosi_dalle | 1 |
| di_riferimento_iniziale_degli_incrementi | 1 |
| riferimento_iniziale_degli_incrementi_di | 1 |
| iniziale_degli_incrementi_di_valore | 1 |
| degli_incrementi_di_valore_praticamente | 1 |
| incrementi_di_valore_praticamente_la | 1 |
| applicazione_dell_imposta_sugli_incrementi | 1 |
| sugli_incrementi_di_valore_oltre | 1 |
| incrementi_di_valore_oltre_ai | 1 |
| che_l_imposta_sugli_incrementi | 1 |
| passivi_dell_imposta_sugli_incrementi | 1 |
| estensione_dell_imposta_sugli_incrementi | 1 |
| sugli_incrementi_di_valore_a | 1 |
| incrementi_di_valore_a_soggetti | 1 |
| retroattiva_dell_imposta_sugli_incrementi | 1 |
| sugli_incrementi_di_valore_nell | 1 |
| incrementi_di_valore_nell_intero | 1 |
| scopo_di_promuovere_l_incremento | 1 |
| di_promuovere_l_incremento_edilizio | 1 |
| promuovere_l_incremento_edilizio_e | 1 |
| l_incremento_edilizio_e_riparare | 1 |
| incremento_edilizio_e_riparare_così | 1 |
| che_servisse_al_suo_incremento | 1 |
| servisse_al_suo_incremento_al | 1 |
| al_suo_incremento_al_suo | 1 |
| suo_incremento_al_suo_consolidarsi | 1 |
| incremento_al_suo_consolidarsi_è | 1 |
| agevolazioni_tributarie_per_l_incremento | 1 |
| tributarie_per_l_incremento_delle | 1 |
| per_l_incremento_delle_costruzioni | 1 |
| l_incremento_delle_costruzioni_edilizie | 1 |
| incremento_delle_costruzioni_edilizie_previste | 1 |
| precedente_decisione_poiché_l_incremento | 1 |
| decisione_poiché_l_incremento_della | 1 |
| poiché_l_incremento_della_mutualità | 1 |
| l_incremento_della_mutualità_che | 1 |
| incremento_della_mutualità_che_avrebbe | 1 |
| l_imposizione_straordinaria_sugli_incrementi | 1 |
| imposizione_straordinaria_sugli_incrementi_di | 1 |
| straordinaria_sugli_incrementi_di_valore | 1 |
| realizzato_o_utilizzato_l_incremento | 1 |
| o_utilizzato_l_incremento_di | 1 |
| utilizzato_l_incremento_di_valore | 1 |
| incremento_di_valore_dell_area | 1 |
| applicare_l_imposta_sull_incremento | 1 |
| sull_incremento_di_valore_a | 1 |
| incremento_di_valore_a_carico | 1 |
| retroattiva_del_tributo_all_incremento | 1 |
| del_tributo_all_incremento_di | 1 |
| tributo_all_incremento_di_valore | 1 |
| all_incremento_di_valore_realizzato | 1 |
| incremento_di_valore_realizzato_con | 1 |
| e_prescindendo_da_ogni_incremento | 1 |
| ogni_incremento_di_valore_che | 1 |
| incremento_di_valore_che_si | 1 |
| tener_conto_dell_eventuale_incremento | 1 |
| conto_dell_eventuale_incremento_di | 1 |
| dell_eventuale_incremento_di_valore | 1 |
| eventuale_incremento_di_valore_comunque | 1 |
| incremento_di_valore_comunque_connesso | 1 |
| dell_edificazione_nonché_dell_incremento | 1 |
| edificazione_nonché_dell_incremento_del | 1 |
| nonché_dell_incremento_del_valore | 1 |
| dell_incremento_del_valore_derivante | 1 |
| incremento_del_valore_derivante_dalla | 1 |
| agricolo_prescindendo_da_ogni_incremento | 1 |
| ogni_incremento_di_valore_ecc | 1 |
| incremento_di_valore_ecc_non | 1 |
| a_favorire_e_ad_incrementare | 1 |
| favorire_e_ad_incrementare_mediante | 1 |
| e_ad_incrementare_mediante_una | 1 |
| ad_incrementare_mediante_una_facilitazione | 1 |
| incrementare_mediante_una_facilitazione_di | 1 |
| bilancio_dell_inps_per_incrementare | 1 |
| dell_inps_per_incrementare_il | 1 |
| inps_per_incrementare_il_fondo | 1 |
| per_incrementare_il_fondo_sociale | 1 |
| incrementare_il_fondo_sociale_ma | 1 |
| svolge_nel_senso_dell_incremento | 1 |
| nel_senso_dell_incremento_dei | 1 |
| senso_dell_incremento_dei_tributi | 1 |
| dell_incremento_dei_tributi_cui | 1 |
| incremento_dei_tributi_cui_i | 1 |
| che_nel_senso_dell_incremento | 1 |
| nel_senso_dell_incremento_dell | 1 |
| senso_dell_incremento_dell_indennizzo | 1 |
| dell_incremento_dell_indennizzo_spettante | 1 |
| incremento_dell_indennizzo_spettante_ai | 1 |
| nella_superiore_capacità_di_incremento | 1 |
| superiore_capacità_di_incremento_del | 1 |
| capacità_di_incremento_del_valore | 1 |
| di_incremento_del_valore_dei | 1 |
| incremento_del_valore_dei_fondi | 1 |
| dell_imposta_comunale_sugli_incrementi | 1 |
| imposta_comunale_sugli_incrementi_di | 1 |
| comunale_sugli_incrementi_di_valore | 1 |
| di_non_favorirne_l_incremento | 1 |
| non_favorirne_l_incremento_ed | 1 |
| favorirne_l_incremento_ed_a | 1 |
| l_incremento_ed_a_tal | 1 |
| incremento_ed_a_tal_fine | 1 |
| distorsivi_della_speculazione_per_incrementare | 1 |
| della_speculazione_per_incrementare_adeguatamente | 1 |
| speculazione_per_incrementare_adeguatamente_l | 1 |
| per_incrementare_adeguatamente_l_offerta | 1 |
| incrementare_adeguatamente_l_offerta_pubblica | 1 |
| razionale_coltivazione_all_effettivo_incremento | 1 |
| coltivazione_all_effettivo_incremento_della | 1 |
| all_effettivo_incremento_della_produttività | 1 |
| effettivo_incremento_della_produttività_dei | 1 |
| incremento_della_produttività_dei_terreni | 1 |
| fondo_ed_un_apprezzabile_incremento | 1 |
| ed_un_apprezzabile_incremento_della | 1 |
| un_apprezzabile_incremento_della_sua | 1 |
| apprezzabile_incremento_della_sua_produttività | 1 |
| incremento_della_sua_produttività_gli | 1 |
| istituzione_dell_imposta_sugli_incrementi | 1 |
| lo_scaglione_di_incremento_imponibile | 1 |
| scaglione_di_incremento_imponibile_eccedente | 1 |
| di_incremento_imponibile_eccedente_il | 1 |
| incremento_imponibile_eccedente_il_duecento | 1 |
| sostituzione_di_quella_sugli_incrementi | 1 |
| di_quella_sugli_incrementi_di | 1 |
| diretta_a_colpire_gli_incrementi | 1 |
| a_colpire_gli_incrementi_di | 1 |
| criteri_di_determinazione_dell_incremento | 1 |
| di_determinazione_dell_incremento_nei | 1 |
| determinazione_dell_incremento_nei_casi | 1 |
| dell_incremento_nei_casi_di | 1 |
| incremento_nei_casi_di_alienazione | 1 |
| per_l_usufrutto_l_incremento | 1 |
| l_usufrutto_l_incremento_imponibile | 1 |
| usufrutto_l_incremento_imponibile_in | 1 |
| l_incremento_imponibile_in_rapporto | 1 |
| incremento_imponibile_in_rapporto_alla | 1 |
| istitutiva_dell_imposta_sugli_incrementi | 1 |
| parziari_nei_casi_di_incremento | 1 |
| nei_casi_di_incremento_di | 1 |
| casi_di_incremento_di_valore | 1 |
| di_incremento_di_valore_accertato | 1 |
| incremento_di_valore_accertato_in | 1 |
| l_imposta_colpisce_l_incremento | 1 |
| imposta_colpisce_l_incremento_di | 1 |
| colpisce_l_incremento_di_valore | 1 |
| aliquote_per_scaglioni_di_incremento | 1 |
| scaglioni_di_incremento_imponibile_fino | 1 |
| di_incremento_imponibile_fino_ad | 1 |
| incremento_imponibile_fino_ad_un | 1 |
| il_penultimo_scaglione_d_incremento | 1 |
| penultimo_scaglione_d_incremento_da | 1 |
| scaglione_d_incremento_da_oltre | 1 |
| d_incremento_da_oltre_il | 1 |
| incremento_da_oltre_il_centocinquanta | 1 |
| lo_scaglione_di_incremento_fino | 1 |
| scaglione_di_incremento_fino_al | 1 |
| di_incremento_fino_al_duecento | 1 |
| incremento_fino_al_duecento_per | 1 |
| relative_alla_determinazione_dell_incremento | 1 |
| incremento_di_valore_imponibile_e | 1 |
| delle_detrazioni_da_tale_incremento | 1 |
| detrazioni_da_tale_incremento_in | 1 |
| da_tale_incremento_in_rapporto | 1 |
| tale_incremento_in_rapporto_al | 1 |
| incremento_in_rapporto_al_tempo | 1 |
| differenziale_della_misura_di_incremento | 1 |
| della_misura_di_incremento_dipendente | 1 |
| misura_di_incremento_dipendente_solo | 1 |
| di_incremento_dipendente_solo_dalla | 1 |
| incremento_dipendente_solo_dalla_svalutazione | 1 |
| la_determinazione_dell_incremento_imponibile | 1 |
| determinazione_dell_incremento_imponibile_i | 1 |
| dell_incremento_imponibile_i_valori | 1 |
| incremento_imponibile_i_valori_accertati | 1 |
| del_tributo_agli_effettivi_incrementi | 1 |
| tributo_agli_effettivi_incrementi_di | 1 |
| agli_effettivi_incrementi_di_valore | 1 |
| applicarsi_per_scaglioni_d_incremento | 1 |
| incrementative_e_di_costruzione_diversi | 1 |
| progressive_per_scaglioni_di_incremento | 1 |
| scaglioni_di_incremento_imponibile_prescindendo | 1 |
| di_incremento_imponibile_prescindendo_da | 1 |
| incremento_imponibile_prescindendo_da_ogni | 1 |
| di_fronte_al_graduale_incremento | 1 |
| fronte_al_graduale_incremento_del | 1 |
| al_graduale_incremento_del_loro | 1 |
| graduale_incremento_del_loro_valore | 1 |
| incremento_del_loro_valore_nel | 1 |
| istitutiva_dell_imposta_sull_incremento | 1 |
| applicarsi_per_scaglioni_di_incremento | 1 |
| scaglioni_di_incremento_imponibile_creerebbe | 1 |
| di_incremento_imponibile_creerebbe_una | 1 |
| incremento_imponibile_creerebbe_una_ingiustificata | 1 |
| aliquote_diverse_uno_stesso_incremento | 1 |
| diverse_uno_stesso_incremento_di | 1 |
| uno_stesso_incremento_di_valore | 1 |
| stesso_incremento_di_valore_di | 1 |
| incremento_di_valore_di_immobili | 1 |
| incidenza_della_svalutazione_sull_incremento | 1 |
| della_svalutazione_sull_incremento_dei | 1 |
| svalutazione_sull_incremento_dei_valori | 1 |
| sull_incremento_dei_valori_immobiliari | 1 |
| incremento_dei_valori_immobiliari_non | 1 |
| almeno_in_parte_gli_incrementi | 1 |
| in_parte_gli_incrementi_dovuti | 1 |
| parte_gli_incrementi_dovuti_allo | 1 |
| gli_incrementi_dovuti_allo_slittamento | 1 |
| incrementi_dovuti_allo_slittamento_del | 1 |
| insindacabile_del_legislatore_gli_incrementi | 1 |
| del_legislatore_gli_incrementi_di | 1 |
| legislatore_gli_incrementi_di_valore | 1 |
| gli_incrementi_di_valore_in | 1 |
| incrementi_di_valore_in_concreto | 1 |
| della_imposizione_fiscale_sull_incremento | 1 |
| imposizione_fiscale_sull_incremento_di | 1 |
| fiscale_sull_incremento_di_valore | 1 |
| e_la_imposta_sull_incremento | 1 |
| la_imposta_sull_incremento_di | 1 |
| causa_diretta_a_colpire_incrementi | 1 |
| diretta_a_colpire_incrementi_di | 1 |
| a_colpire_incrementi_di_valore | 1 |
| colpire_incrementi_di_valore_non | 1 |
| incrementi_di_valore_non_di | 1 |
| enti_locali_talché_gli_incrementi | 1 |
| locali_talché_gli_incrementi_in | 1 |
| talché_gli_incrementi_in_questione | 1 |
| gli_incrementi_in_questione_sono | 1 |
| incrementi_in_questione_sono_stati | 1 |
| traggono_gratuito_beneficio_questo_incremento | 1 |
| gratuito_beneficio_questo_incremento_dei | 1 |
| beneficio_questo_incremento_dei_valori | 1 |
| questo_incremento_dei_valori_immobiliari | 1 |
| incremento_di_valore_imponibile_non | 1 |
| esclusivo_di_assorbire_gli_incrementi | 1 |
| di_assorbire_gli_incrementi_attribuibili | 1 |
| assorbire_gli_incrementi_attribuibili_allo | 1 |
| gli_incrementi_attribuibili_allo_slittamento | 1 |
| incrementi_attribuibili_allo_slittamento_della | 1 |
| base_imponibile_netta_dell_incremento | 1 |
| imponibile_netta_dell_incremento_dovuto | 1 |
| netta_dell_incremento_dovuto_alla | 1 |
| dell_incremento_dovuto_alla_svalutazione | 1 |
| incremento_dovuto_alla_svalutazione_il | 1 |
| scopo_perseguito_di_colpire_incrementi | 1 |
| perseguito_di_colpire_incrementi_di | 1 |
| di_colpire_incrementi_di_valore | 1 |
| colpire_incrementi_di_valore_dipendenti | 1 |
| incrementi_di_valore_dipendenti_da | 1 |
| quale_base_imponibile_un_incremento | 1 |
| base_imponibile_un_incremento_di | 1 |
| imponibile_un_incremento_di_valore | 1 |
| un_incremento_di_valore_considerato | 1 |
| incremento_di_valore_considerato_come | 1 |
| unitaria_del_presupposto_l_incremento | 1 |
| del_presupposto_l_incremento_di | 1 |
| presupposto_l_incremento_di_valore | 1 |
| sugli_incrementi_di_valore_dovendosi | 1 |
| incrementi_di_valore_dovendosi_individuare | 1 |
| valore_dovendosi_individuare_l_incremento | 1 |
| dovendosi_individuare_l_incremento_imponibile | 1 |
| individuare_l_incremento_imponibile_come | 1 |
| l_incremento_imponibile_come_valore | 1 |
| incremento_imponibile_come_valore_differenziale | 1 |
| concernente_l_imposta_sugli_incrementi | 1 |
| determinazione_dell_incremento_tassabile_non | 1 |
| dell_incremento_tassabile_non_poteva | 1 |
| incremento_tassabile_non_poteva_per | 1 |
| incremento_di_valore_imponibile_sia | 1 |
| iniziale_la_detrazione_dall_incremento | 1 |
| la_detrazione_dall_incremento_di | 1 |
| detrazione_dall_incremento_di_valore | 1 |
| dall_incremento_di_valore_per | 1 |
| incremento_di_valore_per_ogni | 1 |
| di_costruzione_ed_incrementative_riferibili | 1 |
| costruzione_ed_incrementative_riferibili_al | 1 |
| ed_incrementative_riferibili_al_periodo | 1 |
| ormai_essere_applicata_ad_incrementi | 1 |
| essere_applicata_ad_incrementi_di | 1 |
| applicata_ad_incrementi_di_valore | 1 |
| incrementi_di_valore_formatisi_nel | 1 |
| di_colpire_di_regola_incrementi | 1 |
| colpire_di_regola_incrementi_non | 1 |
| di_regola_incrementi_non_più | 1 |
| regola_incrementi_non_più_che | 1 |
| incrementi_non_più_che_decennali | 1 |
| specifico_sviluppo_rispetto_ad_incrementi | 1 |
| sviluppo_rispetto_ad_incrementi_di | 1 |
| rispetto_ad_incrementi_di_valore | 1 |
| incrementi_di_valore_formatisi_in | 1 |
| sistema_di_determinazione_dell_incremento | 1 |
| di_determinazione_dell_incremento_imponibile | 1 |
| determinazione_dell_incremento_imponibile_netto | 1 |
| dell_incremento_imponibile_netto_nella | 1 |
| incremento_imponibile_netto_nella_logica | 1 |
| ricordato_le_detrazioni_dall_incremento | 1 |
| dall_incremento_di_valore_nonché | 1 |
| incremento_di_valore_nonché_dall | 1 |
| considerati_per_determinare_l_incremento | 1 |
| per_determinare_l_incremento_di | 1 |
| determinare_l_incremento_di_valore | 1 |
| l_incremento_di_valore_in | 1 |
| incremento_di_valore_in_base | 1 |
| incremento_di_valore_imponibile_netto | 1 |
| è_proporzionata_all_effettivo_incremento | 1 |
| proporzionata_all_effettivo_incremento_e | 1 |
| all_effettivo_incremento_e_nemmeno | 1 |
| effettivo_incremento_e_nemmeno_alla | 1 |
| incremento_e_nemmeno_alla_parte | 1 |
| sistema_di_calcolo_dell_incremento | 1 |
| di_calcolo_dell_incremento_di | 1 |
| dell_incremento_di_valore_in | 1 |
| incremento_di_valore_in_relazione | 1 |
| applicate_per_scaglioni_d_incremento | 1 |
| incrementative_e_di_costruzione_in | 1 |
| determinandosi_gli_scaglioni_d_incremento | 1 |
| gli_scaglioni_d_incremento_con | 1 |
| scaglioni_d_incremento_con_riferimento | 1 |
| d_incremento_con_riferimento_al | 1 |
| incremento_con_riferimento_al_valore | 1 |
| quindi_eguale_il_complessivo_incremento | 1 |
| eguale_il_complessivo_incremento_di | 1 |
| il_complessivo_incremento_di_valore | 1 |
| complessivo_incremento_di_valore_l | 1 |
| incremento_di_valore_l_incidenza | 1 |
| per_il_calcolo_dell_incremento | 1 |
| il_calcolo_dell_incremento_imponibile | 1 |
| calcolo_dell_incremento_imponibile_netto | 1 |
| dell_incremento_imponibile_netto_e | 1 |
| incremento_imponibile_netto_e_per | 1 |
| corretta_imposizione_degli_oggettivi_incrementi | 1 |
| imposizione_degli_oggettivi_incrementi_di | 1 |
| degli_oggettivi_incrementi_di_valore | 1 |
| oggettivi_incrementi_di_valore_con | 1 |
| incrementi_di_valore_con_trattamento | 1 |
| rendere_l_imposta_sull_incremento | 1 |
| liquidazione_dell_imposta_sull_incremento | 1 |
| includeva_l_imposta_sugli_incrementi | 1 |
| la_seguente_imposta_sugli_incrementi | 1 |
| seguente_imposta_sugli_incrementi_di | 1 |
| pubblico_di_utilità_generale_incremento | 1 |
| di_utilità_generale_incremento_di | 1 |
| utilità_generale_incremento_di_valore | 1 |
| generale_incremento_di_valore_del | 1 |
| da_ritenere_che_gli_incrementi | 1 |
| ritenere_che_gli_incrementi_di | 1 |
| gli_incrementi_di_valore_o | 1 |
| incrementi_di_valore_o_plusvalori | 1 |
| essere_una_tantum_l_incremento | 1 |
| una_tantum_l_incremento_di | 1 |
| tantum_l_incremento_di_valore | 1 |
| l_incremento_di_valore_del | 1 |
| un_fatto_relativo_all_incremento | 1 |
| fatto_relativo_all_incremento_del | 1 |
| relativo_all_incremento_del_reddito | 1 |
| all_incremento_del_reddito_ma | 1 |
| incremento_del_reddito_ma_puramente | 1 |
| quale_si_dichiarano_gli_incrementi | 1 |
| si_dichiarano_gli_incrementi_di | 1 |
| dichiarano_gli_incrementi_di_valore | 1 |
| gli_incrementi_di_valore_post | 1 |
| incrementi_di_valore_post_opus | 1 |
| venir_in_essere_dell_incremento | 1 |
| in_essere_dell_incremento_di | 1 |
| essere_dell_incremento_di_valore | 1 |
| dell_incremento_di_valore_del | 1 |
| che_avessero_realizzato_un_incremento | 1 |
| avessero_realizzato_un_incremento_di | 1 |
| realizzato_un_incremento_di_valore | 1 |
| un_incremento_di_valore_post | 1 |
| incremento_di_valore_post_opus | 1 |
| tributo_stesso_consiste_nell_incremento | 1 |
| stesso_consiste_nell_incremento_di | 1 |
| nell_incremento_di_valore_dell | 1 |
| dicembre_n_e_tale_incremento | 1 |
| n_e_tale_incremento_di | 1 |
| e_tale_incremento_di_valori | 1 |
| tale_incremento_di_valori_immobili | 1 |
| incremento_di_valori_immobili_oggettivamente | 1 |
| pretendere_che_l_intero_incremento | 1 |
| che_l_intero_incremento_di | 1 |
| l_intero_incremento_di_valore | 1 |
| intero_incremento_di_valore_o | 1 |
| incremento_di_valore_o_una | 1 |
| relativo_all_imposta_sull_incremento | 1 |
| imposta_comunale_sull_incremento_del | 1 |
| comunale_sull_incremento_del_valore | 1 |
| sull_incremento_del_valore_degli | 1 |
| del_calcolo_dell_incremento_imponibile | 1 |
| calcolo_dell_incremento_imponibile_il | 1 |
| dell_incremento_imponibile_il_valore | 1 |
| incremento_imponibile_il_valore_iniziale | 1 |
| acquisto_di_costruzione_e_incrementative | 1 |
| di_costruzione_e_incrementative_riferibili | 1 |
| costruzione_e_incrementative_riferibili_al | 1 |
| e_incrementative_riferibili_al_periodo | 1 |
| la_determinazione_dell_incremento_stesso | 1 |
| determinazione_dell_incremento_stesso_e | 1 |
| dell_incremento_stesso_e_all | 1 |
| incremento_stesso_e_all_art | 1 |
| l_indicazione_delle_spese_incrementative | 1 |
| indicazione_delle_spese_incrementative_di | 1 |
| delle_spese_incrementative_di_cui | 1 |
| spese_incrementative_di_cui_al | 1 |
| incrementative_di_cui_al_citato | 1 |
| mancato_calcolo_delle_spese_incrementative | 1 |
| calcolo_delle_spese_incrementative_conseguente | 1 |
| delle_spese_incrementative_conseguente_alla | 1 |
| spese_incrementative_conseguente_alla_mancata | 1 |
| incrementative_conseguente_alla_mancata_tempestiva | 1 |
| dell_incremento_di_valore_tassabile | 1 |
| incremento_di_valore_tassabile_nell | 1 |
| tempestiva_documentazione_delle_spese_incrementative | 1 |
| documentazione_delle_spese_incrementative_avrebbe | 1 |
| delle_spese_incrementative_avrebbe_rispetto | 1 |
| spese_incrementative_avrebbe_rispetto_alla | 1 |
| incrementative_avrebbe_rispetto_alla_tardiva | 1 |
| prescritta_documentazione_delle_spese_incrementative | 1 |
| documentazione_delle_spese_incrementative_del | 1 |
| delle_spese_incrementative_del_valore | 1 |
| spese_incrementative_del_valore_iniziale | 1 |
| incrementative_del_valore_iniziale_del | 1 |
| ad_un_imposta_sull_incremento | 1 |
| un_imposta_sull_incremento_del | 1 |
| imposta_sull_incremento_del_loro | 1 |
| sull_incremento_del_loro_valore | 1 |
| incremento_del_loro_valore_il | 1 |
| art_co_che_l_incremento | 1 |
| co_che_l_incremento_di | 1 |
| l_incremento_di_valore_è | 1 |
| incremento_di_valore_è_costituito | 1 |
| di_costruzione_ed_incrementative_art | 1 |
| costruzione_ed_incrementative_art_co | 1 |
| ed_incrementative_art_co_che | 1 |
| incrementative_art_co_che_l | 1 |
| applica_per_scaglioni_di_incremento | 1 |
| scaglioni_di_incremento_imponibile_determinati | 1 |
| di_incremento_imponibile_determinati_in | 1 |
| incremento_imponibile_determinati_in_relazione | 1 |
| succeduta_a_quella_sugli_incrementi | 1 |
| a_quella_sugli_incrementi_di | 1 |
| dispone_che_le_spese_incrementative | 1 |
| che_le_spese_incrementative_da | 1 |
| le_spese_incrementative_da_computarsi | 1 |
| spese_incrementative_da_computarsi_ai | 1 |
| incrementative_da_computarsi_ai_fini | 1 |
| corte_premesso_che_gli_incrementi | 1 |
| premesso_che_gli_incrementi_di | 1 |
| gli_incrementi_di_valore_sono | 1 |
| incrementi_di_valore_sono_dovuti | 1 |
| giustificazione_fondamentale_che_l_incremento | 1 |
| fondamentale_che_l_incremento_dei | 1 |
| che_l_incremento_dei_valori | 1 |
| l_incremento_dei_valori_immobiliari | 1 |
| incremento_dei_valori_immobiliari_di | 1 |
| che_le_detrazioni_dall_incremento | 1 |
| dall_incremento_di_valore_introdotte | 1 |
| incremento_di_valore_introdotte_per | 1 |
| generale_dell_assoggettamento_dell_incremento | 1 |
| dell_assoggettamento_dell_incremento_di | 1 |
| assoggettamento_dell_incremento_di_valore | 1 |
| dell_incremento_di_valore_degli | 1 |
| un_freno_costituzionale_l_incremento | 1 |
| freno_costituzionale_l_incremento_di | 1 |
| costituzionale_l_incremento_di_valore | 1 |
| l_incremento_di_valore_infatti | 1 |
| incremento_di_valore_infatti_non | 1 |
| e_quindi_non_l_incremento | 1 |
| quindi_non_l_incremento_di | 1 |
| non_l_incremento_di_valore | 1 |
| l_incremento_di_valore_ma | 1 |
| incremento_di_valore_ma_il | 1 |
| applicazione_dell_imposta_all_incremento | 1 |
| dell_imposta_all_incremento_di | 1 |
| all_incremento_di_valore_per | 1 |
| incremento_di_valore_per_decorso | 1 |
| della_stessa_imposta_all_incremento | 1 |
| stessa_imposta_all_incremento_di | 1 |
| all_incremento_di_valore_in | 1 |
| incremento_di_valore_in_conseguenza | 1 |
| scopo_di_colpire_gli_incrementi | 1 |
| gli_incrementi_di_valore_che | 1 |
| incrementi_di_valore_che_di | 1 |
| sentenza_di_imposta_sugli_incrementi | 1 |
| di_imposta_sugli_incrementi_di | 1 |
| sugli_incrementi_di_valore_e | 1 |
| incrementi_di_valore_e_non | 1 |
| legislatore_di_depurare_gli_incrementi | 1 |
| di_depurare_gli_incrementi_di | 1 |
| faccia_venir_meno_l_incremento | 1 |
| venir_meno_l_incremento_degli | 1 |
| meno_l_incremento_degli_immobili | 1 |
| l_incremento_degli_immobili_in | 1 |
| incremento_degli_immobili_in_quanto | 1 |
| non_già_il_suo_incremento | 1 |
| già_il_suo_incremento_si | 1 |
| il_suo_incremento_si_concreterebbe | 1 |
| suo_incremento_si_concreterebbe_praticamente | 1 |
| incremento_si_concreterebbe_praticamente_un | 1 |
| tempo_o_addirittura_ad_incrementarlo | 1 |
| o_addirittura_ad_incrementarlo_quali | 1 |
| addirittura_ad_incrementarlo_quali_i | 1 |
| ad_incrementarlo_quali_i_preziosi | 1 |
| incrementarlo_quali_i_preziosi_o | 1 |
| sugli_incrementi_di_valore_sentenza | 1 |
| incrementi_di_valore_sentenza_n | 1 |
| imposta_nonostante_il_loro_incremento | 1 |
| nonostante_il_loro_incremento_di | 1 |
| loro_incremento_di_valore_sembrano | 1 |
| incremento_di_valore_sembrano_evidenti | 1 |
| considerare_che_il_loro_incremento | 1 |
| che_il_loro_incremento_di | 1 |
| loro_incremento_di_valore_peraltro | 1 |
| incremento_di_valore_peraltro_eventuale | 1 |
| in_ogni_caso_dall_incremento | 1 |
| ogni_caso_dall_incremento_di | 1 |
| caso_dall_incremento_di_valore | 1 |
| dall_incremento_di_valore_di | 1 |
| incremento_di_valore_di_un | 1 |
| ordine_alla_determinazione_dell_incremento | 1 |
| dell_incremento_di_valore_di | 1 |
| incremento_di_valore_di_beni | 1 |
| incremento_di_valore_imponibile_invim | 1 |
| intento_è_quello_di_incrementare | 1 |
| è_quello_di_incrementare_le | 1 |
| quello_di_incrementare_le_entrate | 1 |
| di_incrementare_le_entrate_per | 1 |
| incrementare_le_entrate_per_sopperire | 1 |
| anche_in_sé_considerata_incrementa | 1 |
| in_sé_considerata_incrementa_pur | 1 |
| sé_considerata_incrementa_pur_sempre | 1 |
| considerata_incrementa_pur_sempre_la | 1 |
| incrementa_pur_sempre_la_posizione | 1 |
| relazione_all_indice_di_incremento | 1 |
| all_indice_di_incremento_del | 1 |
| indice_di_incremento_del_costo | 1 |
| di_incremento_del_costo_della | 1 |
| grave_crisi_economica_ha_incrementato | 1 |
| crisi_economica_ha_incrementato_di | 1 |
| economica_ha_incrementato_di_più | 1 |
| ha_incrementato_di_più_le | 1 |
| incrementato_di_più_le_pensioni | 1 |
| in_parte_il_mancato_incremento | 1 |
| parte_il_mancato_incremento_patrimoniale | 1 |
| il_mancato_incremento_patrimoniale_verificatosi | 1 |
| mancato_incremento_patrimoniale_verificatosi_nei | 1 |
| incremento_patrimoniale_verificatosi_nei_periodi | 1 |
| e_donazioni_nonché_sull_incremento | 1 |
| donazioni_nonché_sull_incremento_di | 1 |
| nonché_sull_incremento_di_valore | 1 |
| con_relativi_redditi_ed_incrementi | 1 |
| relativi_redditi_ed_incrementi_dei | 1 |
| redditi_ed_incrementi_dei_quali | 1 |
| ed_incrementi_dei_quali_nessun | 1 |
| incrementi_dei_quali_nessun_meccanismo | 1 |
| di_protezione_e_di_incremento | 1 |
| protezione_e_di_incremento_della | 1 |
| e_di_incremento_della_selvaggina | 1 |
| di_incremento_della_selvaggina_ritenuta | 1 |
| incremento_della_selvaggina_ritenuta_connaturale | 1 |
| non_proporzionato_all_effettivo_incremento | 1 |
| proporzionato_all_effettivo_incremento_della | 1 |
| all_effettivo_incremento_della_sua | 1 |
| effettivo_incremento_della_sua_capacità | 1 |
| incremento_della_sua_capacità_contributiva | 1 |
| dei_tributi_soppressi_con_incrementi | 1 |
| tributi_soppressi_con_incrementi_cronologicamente | 1 |
| soppressi_con_incrementi_cronologicamente_graduati | 1 |
| con_incrementi_cronologicamente_graduati_in | 1 |
| incrementi_cronologicamente_graduati_in_esecuzione | 1 |
| solo_fatto_obiettivo_dell_incremento | 1 |
| fatto_obiettivo_dell_incremento_di | 1 |
| obiettivo_dell_incremento_di_ricchezza | 1 |
| dell_incremento_di_ricchezza_delle | 1 |
| incremento_di_ricchezza_delle_plusvalenze | 1 |
| di_reddito_come_puro_incremento | 1 |
| reddito_come_puro_incremento_patrimoniale | 1 |
| come_puro_incremento_patrimoniale_sarebbero | 1 |
| puro_incremento_patrimoniale_sarebbero_state | 1 |
| incremento_patrimoniale_sarebbero_state_senza | 1 |
| costituendo_esse_certamente_un_incremento | 1 |
| esse_certamente_un_incremento_patrimoniale | 1 |
| certamente_un_incremento_patrimoniale_accogliendosi | 1 |
| un_incremento_patrimoniale_accogliendosi_invece | 1 |
| incremento_patrimoniale_accogliendosi_invece_dalla | 1 |
| carattere_lucrativo_dei_relativi_incrementi | 1 |
| lucrativo_dei_relativi_incrementi_patrimoniali | 1 |
| dei_relativi_incrementi_patrimoniali_il | 1 |
| relativi_incrementi_patrimoniali_il_criterio | 1 |
| incrementi_patrimoniali_il_criterio_soggettivo | 1 |
| una_nozione_di_reddito_incremento | 1 |
| nozione_di_reddito_incremento_patrimoniale | 1 |
| di_reddito_incremento_patrimoniale_anche | 1 |
| reddito_incremento_patrimoniale_anche_non | 1 |
| incremento_patrimoniale_anche_non_collegato | 1 |
| lucro_così_che_gli_incrementi | 1 |
| così_che_gli_incrementi_di | 1 |
| è_appunto_collegata_all_incremento | 1 |
| appunto_collegata_all_incremento_dei | 1 |
| collegata_all_incremento_dei_valori | 1 |
| all_incremento_dei_valori_immobiliari | 1 |
| di_acquisire_i_relativi_incrementi | 1 |
| acquisire_i_relativi_incrementi_economici | 1 |
| i_relativi_incrementi_economici_delle | 1 |
| relativi_incrementi_economici_delle_numerose | 1 |
| incrementi_economici_delle_numerose_questioni | 1 |
| di_quanto_viene_ad_incrementarsi | 1 |
| quanto_viene_ad_incrementarsi_il | 1 |
| viene_ad_incrementarsi_il_trattamento | 1 |
| ad_incrementarsi_il_trattamento_assicurativo | 1 |
| incrementarsi_il_trattamento_assicurativo_dell | 1 |
| conto_a_scomputo_degli_incrementi | 1 |
| a_scomputo_degli_incrementi_di | 1 |
| scomputo_degli_incrementi_di_valore | 1 |
| degli_incrementi_di_valore_dovuti | 1 |
| incrementi_di_valore_dovuti_a | 1 |
| dal_terzo_acquirente_tali_incrementi | 1 |
| terzo_acquirente_tali_incrementi_in | 1 |
| acquirente_tali_incrementi_in_quanto | 1 |
| tali_incrementi_in_quanto_rappresentano | 1 |
| incrementi_in_quanto_rappresentano_un | 1 |
| istituì_una_imposta_sugli_incrementi | 1 |
| una_imposta_sugli_incrementi_di | 1 |
| diversa_imposta_comunale_sull_incremento | 1 |
| iniziale_di_determinazione_dell_incremento | 1 |
| di_determinazione_dell_incremento_sì | 1 |
| determinazione_dell_incremento_sì_da | 1 |
| dell_incremento_sì_da_ingenerare | 1 |
| incremento_sì_da_ingenerare_ai | 1 |
| alla_percentuale_di_successivamente_incrementata | 1 |
| percentuale_di_successivamente_incrementata_a | 1 |
| di_successivamente_incrementata_a_dell | 1 |
| successivamente_incrementata_a_dell_ammontare | 1 |
| incrementata_a_dell_ammontare_degli | 1 |
| nonché_imposta_comunale_sull_incremento | 1 |
| di_imposta_comunale_sull_incremento | 1 |
| in_uno_all_effettivo_incremento | 1 |
| uno_all_effettivo_incremento_dell | 1 |
| effettivo_incremento_dell_efficienza_avrebbe | 1 |
| incremento_dell_efficienza_avrebbe_senz | 1 |
| ad_assoggettarsi_all_imposta_incrementi | 1 |
| assoggettarsi_all_imposta_incrementi_di | 1 |
| all_imposta_incrementi_di_valore | 1 |
| imposta_incrementi_di_valore_riferiti | 1 |
| incrementi_di_valore_riferiti_all | 1 |
| quella_non_già_di_incrementare | 1 |
| non_già_di_incrementare_indistintamente | 1 |
| già_di_incrementare_indistintamente_le | 1 |
| di_incrementare_indistintamente_le_entrate | 1 |
| incrementare_indistintamente_le_entrate_tributarie | 1 |
| ricaduta_che_l_auspicato_incremento | 1 |
| che_l_auspicato_incremento_edilizio | 1 |
| l_auspicato_incremento_edilizio_può | 1 |
| auspicato_incremento_edilizio_può_avere | 1 |
| incremento_edilizio_può_avere_sui | 1 |
| tassazione_dei_così_acquisiti_incrementi | 1 |
| dei_così_acquisiti_incrementi_di | 1 |
| così_acquisiti_incrementi_di_valore | 1 |
| acquisiti_incrementi_di_valore_all | 1 |
| incrementi_di_valore_all_atto | 1 |
| vogliono_del_non_indifferente_incremento | 1 |
| del_non_indifferente_incremento_collegato | 1 |
| non_indifferente_incremento_collegato_dalla | 1 |
| indifferente_incremento_collegato_dalla_nuova | 1 |
| incremento_collegato_dalla_nuova_legge | 1 |
| la_tutela_e_l_incremento | 1 |
| tutela_e_l_incremento_del | 1 |
| e_l_incremento_del_patrimonio | 1 |
| l_incremento_del_patrimonio_ittico | 1 |
| incremento_del_patrimonio_ittico_federazione | 1 |
| anche_in_relazione_agli_incrementi | 1 |
| in_relazione_agli_incrementi_derivanti | 1 |
| relazione_agli_incrementi_derivanti_dal | 1 |
| agli_incrementi_derivanti_dal_d | 1 |
| incrementi_derivanti_dal_d_l | 1 |
| dicembre_n_e_successivamente_incrementate | 1 |
| n_e_successivamente_incrementate_senza | 1 |
| e_successivamente_incrementate_senza_più | 1 |
| successivamente_incrementate_senza_più_alcun | 1 |
| incrementate_senza_più_alcun_riferimento | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
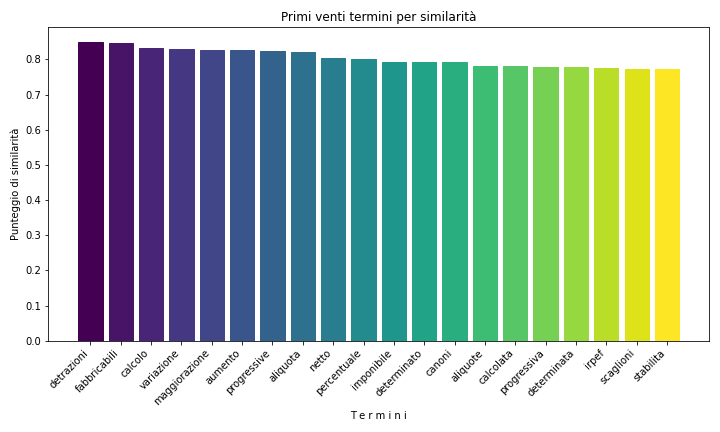
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 62 |
| 2020 | 60 |
| 2021 | 59 |
| 2019 | 57 |
| 2012 | 53 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2021 | 50 |
| 2022 | 48 |
| 2018 | 38 |
| 2019 | 38 |
| 2020 | 38 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 72 | 4.62130937098845 |
| Silvana Sciarra | 53 | 3.4017971758665 |
| Giulio Prosperetti | 36 | 2.31065468549422 |
| Francesco Greco | 35 | 2.24646983311938 |
| Alfonso Quaranta | 34 | 2.18228498074454 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 57 | 6.3758389261745 |
| Silvana Sciarra | 40 | 4.47427293064877 |
| Giulio Prosperetti | 27 | 3.02013422818792 |
| Giancarlo Coraggio | 22 | 2.46085011185682 |
| Daria de Pretis | 21 | 2.3489932885906 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| incremento | 815 | 48 |
| incrementi | 212 | 388 |
| incrementare | 43 | 1964 |
| incrementato | 21 | 3364 |
| incrementata | 17 | 3848 |
| incrementative | 17 | 3848 |
| incrementando | 6 | 6819 |
| incrementa | 5 | 7428 |
| incrementano | 5 | 7428 |
| incrementale | 4 | 8255 |
| incrementati | 4 | 8255 |
| incrementate | 3 | 9428 |
| incrementativa | 3 | 9428 |
| incrementerebbe | 3 | 9428 |
| incrementarla | 2 | 11044 |
| incrementarlo | 2 | 11044 |
| incrementabile | 1 | 13934 |
| incrementandone | 1 | 13934 |
| incrementarne | 1 | 13934 |
| incrementarsi | 1 | 13934 |
| incrementativi | 1 | 13934 |
| incrementativo | 1 | 13934 |
| incrementino | 1 | 13934 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| incremento | 307 | 46 |
| incrementi | 108 | 270 |
| incrementare | 22 | 1563 |
| incrementato | 12 | 2518 |
| incrementative | 11 | 2663 |
| incrementata | 7 | 3623 |
| incrementando | 5 | 4369 |
| incrementa | 3 | 5711 |
| incrementati | 3 | 5711 |
| incrementativa | 3 | 5711 |
| incrementale | 2 | 6859 |
| incrementate | 2 | 6859 |
| incrementabile | 1 | 8811 |
| incrementandone | 1 | 8811 |
| incrementano | 1 | 8811 |
| incrementarlo | 1 | 8811 |
| incrementarne | 1 | 8811 |
| incrementarsi | 1 | 8811 |
| incrementativi | 1 | 8811 |
| incrementativo | 1 | 8811 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.