Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 2123 | 2123 | una legge , ma non esige che la legge , che conferisce il potere di imporre una prestazione , debba | necessariamente | contenere l indicazione del limite massimo della prestazione imponibile . il rilievo che nella legge , in base alla quale |
| 1957-113.txt | 2931 | 2931 | 1 , dipende dalla mancanza di una norma statale , cui possa coordinarsi quella regionale , tale situazione si riflette | necessariamente | anche sulla disposizione dell art . 3 , poiché , venuta meno la base giuridica per l esenzione dalla imposta |
| 1957-129.txt | 244 | 244 | la questione di legittimità costituzionale ( per le quali questioni , del resto , il termine nemmeno è da interpretare | necessariamente | come espressione di un caso di giurisdizione contenziosa ) , e a prescindere altresì dall altra osservazione , che i |
| 1957-14.txt | 724 | 724 | ” riscossione ” non va limitato alla materiale percezione del gettito dell imposta , ma deve ritenersi comprensivo delle modalità | necessariamente | collegate al fatto della esazione , come quelle che , incidendo sulla procedura predisposta contro il contribuente moroso , rendono |
| 1957-42.txt | 191 | 191 | notarlo – hanno la data della seduta nella quale i ricorsi furono discussi ( 23 febbraio 1956 ) non quella | necessariamente | posteriore nella quale il testo delle ordinanze medesime poté essere effettivamente redatto dalla commissione ; 3 ) perché infine la |
| 1957-52.txt | 2168 | 2168 | . e l u.n.i.r.e . , che svolgono la loro attività su tutto il territorio nazionale , con una organizzazione | necessariamente | centralizzata . |
| 1958-05.txt | 1127 | 1127 | disposizione anzidetta , invece , appunto perché dettata per istituire un regime provvisorio , oltre ad una precisazione , contiene | necessariamente | anche un limite , in quanto che , fino a quando ( ed è auspicabile che ciò si avveri sollecitamente |
| 1958-76.txt | 367 | 367 | sono fondate . si deve ricordare che la materia delle esenzioni è di per sé molto delicata , perché involge | necessariamente | disparità di trattamento rispetto a situazioni e rapporti consimili , le quali devono essere considerate attentamente e con una visione |
| 1958-76.txt | 545 | 545 | luogo a luogo e si protrae nel tempo , esso non può trovare più la giustificazione accennata , anzi determina | necessariamente | un più grave squilibrio , richiamando su una parte del territorio nazionale un afflusso di ricchezze , che vengono sottratte |
| 1959-09.txt | 3156 | 3156 | conforme al testo approvato dalla stessa camera . il messaggio del presidente di una camera , che è una formalità | necessariamente | inerente ad un procedimento di formazione della legge al quale , come in quello vigente , partecipano organi costituzionali diversi |
| 1959-36.txt | 671 | 671 | in una legge , non esige che la legge , che conferisce il potere di imporre una prestazione , contenga | necessariamente | l indicazione del limite massimo della prestazione imponibile , ma implica che la legge non lasci all arbitrio dell ente |
| 1960-56.txt | 853 | 853 | inerenti allo scorporo devono compiersi entro i brevi e perentori termini stabiliti per l esercizio della delega ) è fondato | necessariamente | su elementi fissi e immutabili , cioè sulle risultanze catastali alla data del 15 novembre 1949 , per quanto riguarda |
| 1963-80.txt | 1393 | 1393 | relazione alle imposte in senso stretto regionali ; e cioè che la potestà legislativa ed amministrativa della regione si trova | necessariamente | a concorrere con la potestà legislativa e amministrativa dello stato , della cui legislazione devono essere osservati e rispettati i |
| 1964-05.txt | 731 | 731 | cui , per godere di quel diritto , egli avrebbe dovuto assolvere ; e pose in risalto che , collegandosi | necessariamente | il tributo alla capacità contributiva ( art . 53 della costituzione ) , sarebbe impossibile ritenere che in tal modo |
| 1964-30.txt | 1036 | 1036 | a differenza di quanto ritiene il pretore , una sanzione accessoria alla pena ; e perciò di questa non deve | necessariamente | seguire la sorte . accertato l illecito , rimane affermato altresì che suo autore ha costretto ad istituire il procedimento |
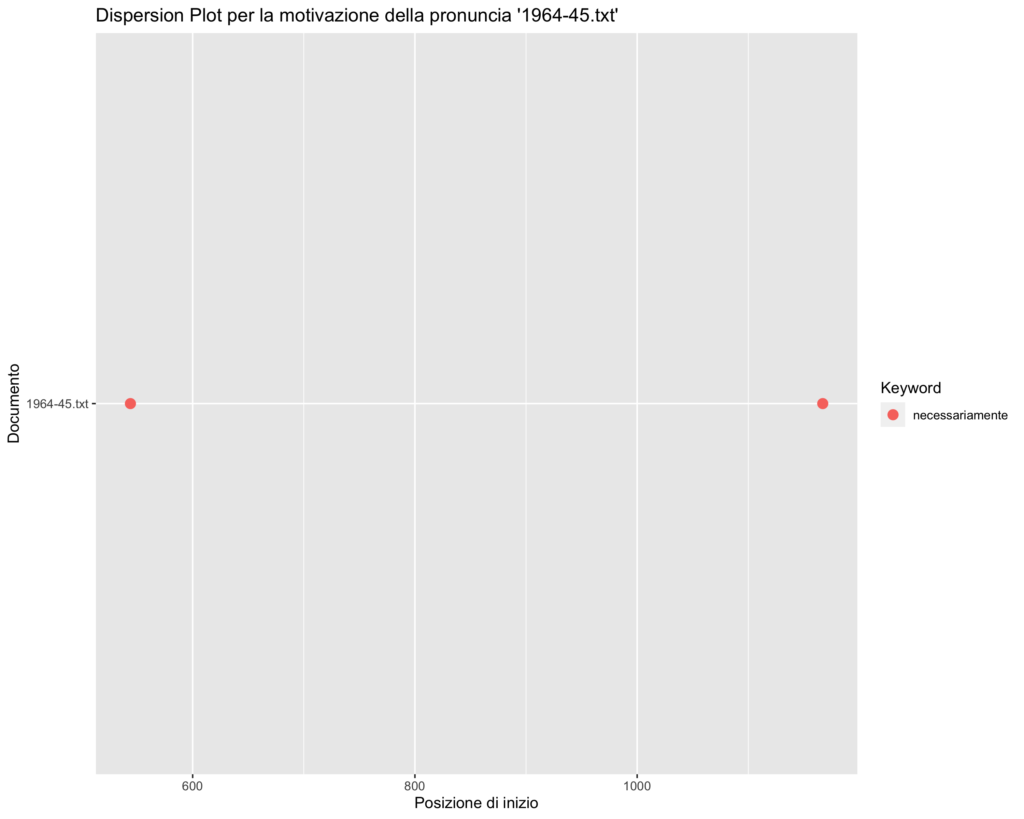
| 1964-45.txt | 544 | 544 | spezzato e il precetto costituzionale ( ” in ragione della capacità contributiva ” ) violato . può , non risulta | necessariamente | spezzato : il che vuol dire che il venir meno di questo rapporto non può essere affermato in via generale |
| 1964-45.txt | 1167 | 1167 | contenute negli artt . 41 , 42 e 43 della costituzione , e ciò non soltanto perché contrasto non sorge | necessariamente | tra una legge che ponga norme tributarie con efficacia retroattiva e le norme costituzionali che regolano la libera iniziativa economica |
| 1964-58.txt | 145 | 145 | doveva essere risolto preventivamente in quel giudizio , se è vero che la soluzione dei problemi di competenza non è | necessariamente | pregiudiziale rispetto alla denuncia dei vizi di costituzionalità ( si veda la sentenza 26 giugno 1962 , n . 65 |
| 1965-16.txt | 436 | 436 | , calcolata in ossequio a quelle norme , è la base per la determinazione del reddito imponibile , non corrisponde | necessariamente | alla pigione realmente percepita dal singolo possessore dell immobile ; pigione sulla quale invece , secondo l ordinanza di rinvio |
| 1965-64.txt | 2455 | 2455 | a statuto speciale di una potestà di istituire tributi propri , osservando i principi dell ordinamento tributario statale , implica | necessariamente | una diversità nel carico gravante sui contribuenti : diversità che si verifica in tutto l ordinamento tributario , per effetto |
| 1966-80.txt | 877 | 877 | , venuto meno il divieto ch esso impone , la improcedibilità sancita dall ultimo comma dell art . 348 rimarrebbe | necessariamente | limitata ai casi di inadempienze da parte dell appellante diverse da quelle della mancata esibizione della sentenza impugnata per effetto |
| 1966-88.txt | 318 | 318 | illegittima non venga assunta a criterio di qualificazione di fatti , atti o situazioni , ma impedisce anche , e | necessariamente | , che attraverso una legge si imponga che fatti , atti o situazioni siano valutati come se la dichiarazione di |
| 1967-113.txt | 665 | 665 | la misura dell imposizione , non solo non ha negato la legittimità di quelle disposizioni , ma anzi l ha | necessariamente | presa a base delle proprie determinazioni . non si vede , pertanto , sotto quale aspetto sia stata invasa la |
| 1968-23.txt | 2127 | 2127 | professione con carattere di continuità . giova , altresì , chiarire che agli oneri previdenziali e assistenziali non si deve | necessariamente | far fronte con contributi che facciano carico ai soggetti , che siano parti nel rapporto di lavoro subordinato ovvero ai |
| 1968-97.txt | 266 | 266 | . la tesi enunciata dal giudice a quo poggia sul convincimento che la costituzione prescriva che ad ogni reddito debba | necessariamente | corrispondere un prelievo di imposta . è vero , invece , che l art . 53 della costituzione , nello |
| 1968-97.txt | 1406 | 1406 | costituiscono autonomo imponibile ( art . 131 , secondo comma ) . in presenza di tale regime il legislatore doveva | necessariamente | stabilire se le somme dovute dall uno all altro coniuge debbano essere calcolate fra i redditi del soggetto che ne |
| 1969-125.txt | 467 | 467 | innegabilmente precludono di chiedere una sollecita tutela del proprio diritto ritenuto leso . iscrizione e pubblicazione del ruolo sono atti | necessariamente | conseguenti all accertamento che assolvono alla funzione di rendere esigibile il tributo ed esperibile l eventuale azione esecutiva della finanza |
| 1969-150.txt | 1672 | 1672 | volta , ha preciso contenuto . se , come si è detto , la preparazione materiale dei ruoli esattoriali , | necessariamente | , e di per sé , importa assoggettamento al potere di direttiva degli uffici dello stato , se il consorzio |
| 1970-13.txt | 972 | 972 | della legge ( art . 23 cost . ) , sicché , ove risulti l illegittimità del ruolo , deve | necessariamente | venir meno il diritto a pretendere o a trattenere , per le rate scadute prima dello sgravio , quella indennità |
| 1970-61.txt | 974 | 974 | carico di chi abbia interesse a proporre o a proseguire il giudizio . tale prova , infatti , non è | necessariamente | vincolata alla esibizione del foglietto bollato o di quella parte di esso che e previsto venga inviata al committente del |
| 1970-78.txt | 2473 | 2473 | art . 41 , secondo comma , della costituzione . non si può obiettare che l industria degli accenditori doveva | necessariamente | ancorarsi a quella dei fiammiferi , che dei primi sono succedanei : anteriormente la fabbricazione e la vendita degli accenditori |
| 1972-128.txt | 512 | 512 | prestazioni consiste nella esecuzione di un lavoro , l accertamento del fatto obbiettivo dell adempimento di siffatta prestazione non porta | necessariamente | alla conseguenza di dover ritenere che sia stato stipulato e realizzato un contratto di appalto . la discriminazione fra le |
| 1972-144.txt | 703 | 703 | non può prescindere dalla considerazione di ordine generale che ogni tipo di assicurazioni , non escluse quelle sociali , è | necessariamente | disciplinato da un sistema proprio di norme e di clausole in funzione di svariati fattori ( numero degli assicurati , |
| 1974-175.txt | 682 | 682 | , tribunale di perugia ) . 3 . – le questioni di legittimità costituzionale sollevate dalle ordinanze in epigrafe partono | necessariamente | dal presupposto che la legge n . 110 del 1971 non sia , malgrado la sua intitolazione , una legge |
| 1974-175.txt | 1223 | 1223 | diversa da quella che il legislatore aveva effettivamente voluto stabilire con il citato art . 15 . tale indagine porta | necessariamente | ad esaminare se , come affermano i giudici a quo e le difese delle parti private costituite in giudizio , |
| 1974-175.txt | 1890 | 1890 | ” imprese artigiane o industriali ” usata da questo articolo rientravano sicuramente quelle alberghiere . all art . 16 doveva | necessariamente | quindi attribuirsi una normativa diversa da quella dell articolo precedente e questa non poteva logicamente essere altra che l estensione |
| 1974-175.txt | 3132 | 3132 | anche a tutte le imposte indirette e in particolare ai dazi doganali in quanto ad una siffatta disposizione avrebbe dovuto | necessariamente | accompagnarsi l indispensabile fissazione del contingentamento delle materie destinate ad entrare nel territorio oggetto dell esenzione medesima , così come |
| 1974-175.txt | 3586 | 3586 | storico , monumentale e artistico della città e del territorio di assisi , nonché per conseguenti ” ( e quindi | necessariamente | indirizzate al conseguimento della salvaguardia indicata ) ” opere di interesse igienico e turistico ” e non certo per creare |
| 1976-15.txt | 1162 | 1162 | , entro l ambito di una ineliminabile variabilità di casi singoli , disparità di trattamento siano connaturate all attuazione , | necessariamente | graduale , di interventi urbanistici di ampio raggio , come quello in esame . le osservazioni sopra svolte circa la |
| 1976-167.txt | 369 | 369 | trasferiti affatto , sia notevolmente superiore al valore dell opificio . 2 . – che la norma impugnata debba essere | necessariamente | interpretata nel senso indicato dal giudice a quo non è affatto incontroverso in dottrina e in giurisprudenza . ed invero |
| 1977-153.txt | 3641 | 3641 | gli affittuari coltivatori diretti e di 45 volte per gli affittuari non coltivatori . queste norme di diritto transitorio sono | necessariamente | travolte dalla accertata illegittimità dell art . 3 , secondo comma , per le stesse ragioni già indicate e in |
| 1977-63.txt | 3093 | 3093 | non sussiste , perché l applicabilità d una diversa disciplina normativa è conseguenza inevitabile della riforma tributaria , che comporta | necessariamente | il regolamento delle situazioni giuridiche sostanziali e processuali mediante norme di diritto transitorio , come quelle che negli articoli 43 |
| 1978-06.txt | 1035 | 1035 | le argomentazioni superiormente svolte , dal momento che , per quanto attiene alla disciplina generale e , per ciò , | necessariamente | unitaria , delle circostanze del reato e del concorso di reati eterogenei , non si potrebbero addurre le ragioni che |
| 1979-148.txt | 1046 | 1046 | leggi statali . semmai , nella legislazione statale è sancito il principio , secondo il quale l attività venatoria subisce | necessariamente | limitazioni , poste , come questa corte ha avvertito nella sentenza n . 59 del 1965 , a salvaguardia di |
| 1979-148.txt | 2913 | 2913 | afferenti , ex art . 119 cost . , all autonomia finanziaria della regione , seppure , occorre avvertire , | necessariamente | nei limiti di una competenza , che deve concorrere con la competenza legislativa dello stato . ora , un imposizione |
| 1980-96.txt | 2717 | 2717 | commissioni tributarie ) , appare del tutto ragionevole e tale da non discriminare le situazioni dei contribuenti , che vanno | necessariamente | riferite alle diverse fasi del rapporto tributario ( amministrative e contenziose ) , come risultavano venute in essere alla data |
| 1981-119.txt | 583 | 583 | suo giudizio , né si è dato il dovuto carico di motivare in qual modo la soluzione della proposta questione | necessariamente | rilevasse ai fini del decidere . pertanto , per costante giurisprudenza di questa corte ( si vedano , da ultimo |
| 1981-176.txt | 2279 | 2279 | – rimessa alla prudente valutazione del legislatore fin dove non contrasti con precetti o principi costituzionali – non deve essere | necessariamente | disposta in modo espresso , ma può anche risultare voluta , in base ai comuni canoni ermeneutici , esaminando , |
| 1981-176.txt | 3357 | 3357 | sopravvenire della normativa comunitaria ha la circoscritta incidenza , che sopra si rilevava . ma ciò non toglie – anzi | necessariamente | comporta – che si attribuisca la stessa decorrenza temporale all abrogazione espressa della legge del 1970 , nel suo complesso |
| 1982-134.txt | 556 | 556 | tale conclusione impone di riportare il problema nei suoi veri termini , riconoscendo che la detraibilità non è secondo costituzione | necessariamente | generale ed illimitata , ma va concretata e commisurata dal legislatore ordinario secondo un criterio che concili le esigenze finanziarie |
| 1982-63.txt | 2039 | 2039 | misura stabilita dalla l . 26 gennaio 1961 , n . 29 . effettività della tutela giurisdizionale non significa che | necessariamente | deve essere consentito di anticipare le conseguenze di una pronuncia ( solo eventualmente ) favorevole – come avviene con la |
| 1982-63.txt | 2119 | 2119 | reintegrazione successiva . deve pertanto escludersi che la tutela giurisdizionale prevista dagli artt . 24 e 113 cost . includa | necessariamente | il suindicato potere di sospensione . 7 . – con la seconda argomentazione , premesso che il controllo giurisdizionale in |
| 1982-63.txt | 2162 | 2162 | rientra nella giurisdizione di annullamento , si deduce che questo tipo di giurisdizione , secondo la giurisprudenza costituzionale , postula | necessariamente | il potere di sospensione cautelare . in proposito si rileva che effettivamente questa corte ha considerato il potere di sospensione |
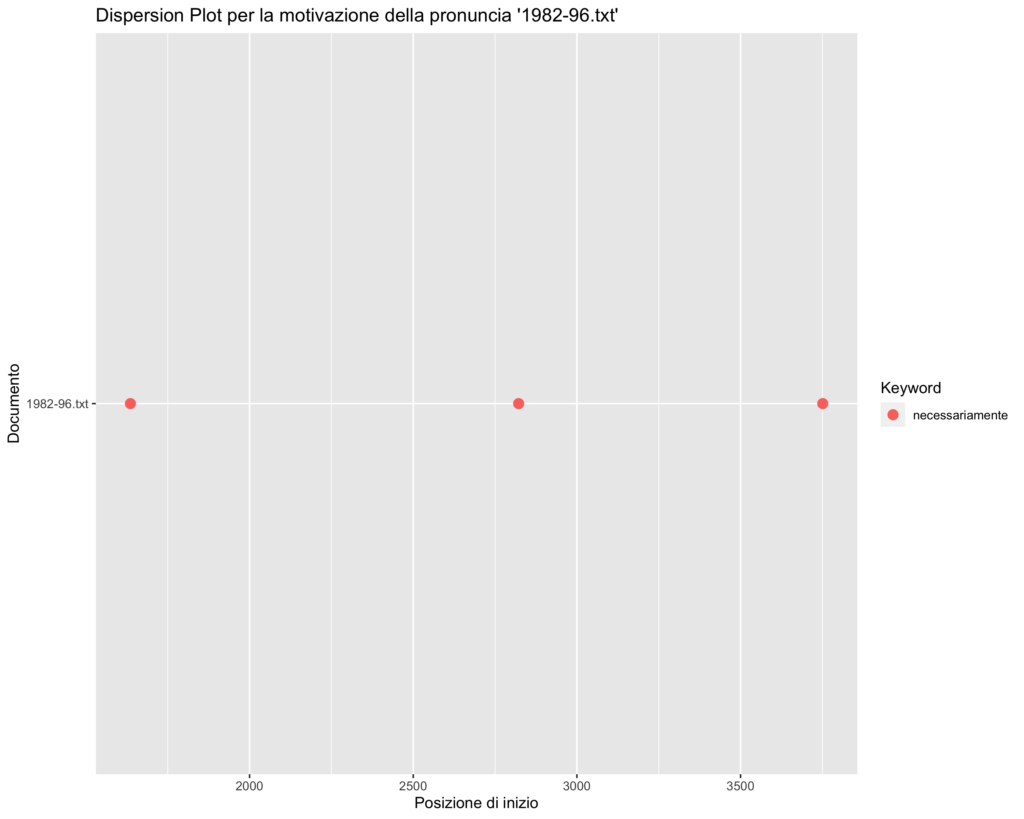
| 1982-96.txt | 1636 | 1636 | capo ai singoli situazioni giuridiche , tutelabili in via giurisdizionale . resta , tuttavia , da vedere se essa esiga | necessariamente | l identità delle singole aliquote che , nel sistema impositivo dell ige , gravano sul prodotto straniero e sul similare |
| 1982-96.txt | 2822 | 2822 | prodotto interno , sia a svantaggio del cotone straniero . il che dimostra come il risultato prescritto dal gatt sia | necessariamente | quello , sopra indicato , della complessiva parità del carico tributario , che si può conseguire per vie diverse . |
| 1982-96.txt | 3751 | 3751 | che nell adeguare a detto criterio il trattamento comparativo del prodotto estero e di quello interno , il legislatore abbia | necessariamente | presupposto la stessa capacità contributiva – e comunque la stessa situazione , ai fini dell eguaglianza dell onere tributario – |
| 1983-210.txt | 1191 | 1191 | del giudizio costituzionale . costituendo il giudizio di legittimità un incidente del giudizio di merito , è a questo , | necessariamente | , che bisogna far capo per stabilire quali siano le parti ” in causa ” , cioè , secondo la |
| 1983-239.txt | 2713 | 2713 | beni immobili ( fabbricati ) ) , prescindendo in via assoluta dal concetto di capacità contributiva , che presuppone , | necessariamente | , un criterio di reddito e cioè una manifestazione diretta od indiretta di ricchezza ” . in particolare si imputa |
| 1983-84.txt | 348 | 348 | per l attuazione della giustizia : in particolare , l accertamento fiscale , trasferito in un procedimento tra privati avente | necessariamente | carattere e contenuto diversi , è soggetto , per quanto concerne la sua legittimità , all apprezzamento del giudice al |
| 1983-84.txt | 817 | 817 | giudice adito determinare l equo canone , perché questo costituisce l oggetto del giudizio , la classificazione dell immobile dovrà | necessariamente | essere effettuata nel processo civile sulla base di un accertamento probatorio , rispetto al quale il giudice ha i normali |
| 1984-133.txt | 2199 | 2199 | diritto a pensione ( art . 21 , legge n . 576 del 1980 ) , perché essa non importa | necessariamente | la corrispettività fra contributi e pensioni , ma soltanto una particolare configurazione dei doveri di solidarietà posti comunque a carico |
| 1984-139.txt | 2119 | 2119 | ma , nell indispensabile coordinamento logico-giuridico delle due disposizioni e nell intero quadro disegnato dal sistema , la formula va | necessariamente | riferita ai prezzi ” al netto ” ( e non già ” al lordo ” ) in modo che vengano |
| 1984-154.txt | 577 | 577 | vicepresidenti delle commissioni e delle loro sezioni : a parte ogni altra considerazione , infatti , tali giudici non vanno | necessariamente | nominati fra i ” magistrati , ordinari o amministrativi , in servizio o a riposo ” , di cui al |
| 1984-178.txt | 1259 | 1259 | giustamente ha obiettato l avvocatura dello stato – dettano principi e criteri direttivi che , come tali , non debbono | necessariamente | estendersi sino a coprire l intera area della regolamentazione demandata al legislatore delegato , al quale compete pur sempre di |
| 1984-178.txt | 1450 | 1450 | , non essendo nelle singole fattispecie note all ufficio e non costituendo una caratteristica costante dei redditi tassati , devono | necessariamente | essere , prima o poi , dichiarate dagl interessati . in siffatta prospettiva , l aver previsto che le deduzioni |
| 1984-238.txt | 1801 | 1801 | in esame si sostituisca , poi , col ritorno ad una linea di tendenziale normalizzazione , una disciplina diversa che | necessariamente | si contrappone a quella precedente senza per questo istituire discriminazioni . e ciò in conformità del principio più volte accolto |
| 1984-239.txt | 1387 | 1387 | all atto della unificazione , all emilia ed alle marche , disciplinava le università israelitiche come persone giuridiche pubbliche , | necessariamente | costituite da tutti gl israeliti domiciliati nella loro circoscrizione , fornite del potere d imposizione su di essi , e |
| 1984-39.txt | 548 | 548 | legge 762 / 1940 . 2 . – ma – come si è accennato – il presente conflitto di attribuzione | necessariamente | prescinde dalla soluzione di un siffatto quesito . se questa , infatti , e soltanto questa , fosse la regiudicanda |
| 1984-39.txt | 1363 | 1363 | giacché per calcolare le somme spettanti , ritagliandole nel più limitato periodo del primo esercizio , le parti hanno dovuto | necessariamente | tener conto di quanto lo stato aveva incassato nel territorio della regione per il titolo di cui alla voce “ |
| 1985-159.txt | 4875 | 4875 | risulta dalla disposizione istitutiva della socof , non è incompatibile con la norma costituzionale di raffronto , il risultato va | necessariamente | tenuto fermo anche di fronte alla censura ora considerata . 6 . – l asserita violazione della capacità contributiva – |
| 1985-219.txt | 1443 | 1443 | infatti , una volta rimossa la norma impositiva dedotta in giudizio con un eventuale pronunzia di fondatezza , ne seguirebbe | necessariamente | il rimborso , chiesto dalla parte attrice nella causa di merito , delle somme versate in adempimento del contestato onere |
| 1985-284.txt | 2209 | 2209 | n . 154 r.o . 1981 ) che tali lesioni deriverebbero dalla mancata deducibilità dal reddito della moglie di quanto | necessariamente | speso per una adeguata custodia dei figli nelle ore che essa deve dedicare alla sua attività di insegnamento . la |
| 1986-172.txt | 572 | 572 | di eventuali redditi occasionali , sicché , nell applicare la maggiorazione automatica ai fini del c.d . condono , deve | necessariamente | tenersi conto anche dei redditi una tantum o occasionali e di quelli derivanti da attività cessate . in altre parole |
| 1986-178.txt | 3824 | 3824 | 482 del 1985 . infatti l elemento indicato nelle ordinanze di rimessione ( la contribuzione degli aventi diritto ) è | necessariamente | rilevante al fine di assicurare il principio del rispetto della capacità contributiva , giacché non appare razionale la tassazione anche |
| 1987-200.txt | 5816 | 5816 | effettivo , abituale esercizio di attività commerciali , che , per presunzione legislativa , perseguono fini di lucro ; non | necessariamente | l esercizio di queste attività attraverso la forma dell impresa ex art . 2082 c.c . , e cioè attraverso |
| 1987-200.txt | 8797 | 8797 | seconda parte del primo comma ; e che , pertanto , le norme di cui agli articoli ora citati vanno | necessariamente | coordinate . la dichiarazione d illegittimità costituzionale dell art . 106 , primo comma , nella parte in cui non |
| 1987-431.txt | 1816 | 1816 | a stabilire le norme generali erogatrici delle prestazioni ( coevamente le fasi graduali di unificazione delle stesse ) , correlate | necessariamente | al corrispondente adeguamento delle contribuzioni assicurative ; normativa riprodotta , ancora , per le modalità e i tempi , nel |
| 1987-79.txt | 595 | 595 | impresa non debbano andare confusi con quelli provenienti da altri cespiti che , per essere all impresa estranei , hanno | necessariamente | natura diversa . ma , se i fabbricati sono mezzi strumentali all esercizio dell impresa , è evidente che anch |
| 1988-123.txt | 1205 | 1205 | enti di diversa natura e assoggettati a differenti regimi di finanziamento , il legislatore ha scelto una formula riassuntiva , | necessariamente | generica , la quale , per quanto in particolare riguarda gli enti che ( soli ) sono coinvolti nella presente |
| 1989-247.txt | 1150 | 1150 | che gran parte dei concetti c.d . ” elastici ” , che esprimono una realtà quantitativa o temporale attraverso termini | necessariamente | imprecisi , spesso costituiscono frutto d un tentativo del legislatore di precisazione e delimitazione della sfera d operatività di fattispecie |
| 1989-428.txt | 608 | 608 | del servizio esattoriale e si erano riflesse sulla gestione che si intendeva equilibrare . il carattere straordinario del contributo implica | necessariamente | la non riproducibilità di esso , considerato anche – secondo quanto è stato affermato dal ricorso del commissario dello stato |
| 1989-451.txt | 864 | 864 | del 1989 ) , di guisa che il giudizio a quo risulta venuto meno nelle due prime fasi : ciò | necessariamente | importa che , fin quando il legislatore non interverrà per disporre una nuova e legittima composizione dei detti due organi |
| 1989-83.txt | 921 | 921 | non accompagnata dal previo versamento delle somme dovute ( nei termini prescritti ) , la invocata graduazione della sanzione suppone | necessariamente | l intervento del legislatore , mancando alla corte allo stato ogni parametro di raffronto che consenta l auspicata correzione della |
| 1990-382.txt | 695 | 695 | in pratica estremamente diversificata , nel senso che , per un verso , si è di fronte a un gettito | necessariamente | differenziato da regione a regione in dipendenza del numero dei veicoli immatricolati nel territorio di ciascuna di esse e , |
| 1990-382.txt | 1993 | 1993 | della sanità non può alludere alla omologa funzione che il governo esercita nei confronti delle autonomie regionali , ma riguarda | necessariamente | i poteri di direttiva che il ministro della sanità possiede verso gli organi e gli enti statali . di qui |
| 1991-131.txt | 414 | 414 | dell abitazione ( l impossibilità di provare l assenza di intento speculativo ai fini della tassazione delle plusvalenze non è | necessariamente | connessa con l impossibilità di perseguire il fine di accedere alla proprietà o alla proprietà dell abitazione ) . quanto |
| 1992-144.txt | 3015 | 3015 | richiesto . tale procedura snella è pienamente attuativa del dettato costituzionale perché la garanzia del patrocinio dei non abbienti deve | necessariamente | essere assicurata in tempi brevi e sarebbe incompatibile con controlli ed indagini di una qualche durata sull effettivo reddito dell |
| 1992-336.txt | 888 | 888 | posto in essere . l inadempimento del debitore è quindi circostanza contingente , valutabile caso per caso , che non | necessariamente | deve rifluire ex ante ( quale possibilità o probabilità d insolvenza ) sulla determinazione della base imponibile dell imposta ; |
| 1992-89.txt | 620 | 620 | questione è altresì imposta dalla stessa interpretazione della disposizione censurata effettuata dai giudici ordinari . interpretazione alla quale si è | necessariamente | ricorso perché il legislatore , per il fallimento di cui trattasi , non ha previsto una procedura specifica e i |
| 1993-102.txt | 1608 | 1608 | de qua che – proprio per il suo meccanismo di decurtazione di un entrata piuttosto che di esborso – è | necessariamente | collegata ad un ricavo . né a diversa conclusione induce il rilievo della difesa della parte privata , secondo la |
| 1993-102.txt | 1702 | 1702 | , di per sé rivelatrice di capacità contributiva , mentre l assunta esclusività del regime convenzionale in cui essa verrebbe | necessariamente | ad inserirsi rappresenta un prius , a tal fine , irrilevante . 5 . – il parametro dell art . |
| 1993-283.txt | 4835 | 4835 | troppo . una volta affermata – come è pacifico in giurisprudenza e come è stato sopra esposto – che non | necessariamente | l indennità di espropriazione deve essere pari al valore venale del bene espropriato , consegue inevitabilmente che possa esserci una |
| 1993-480.txt | 1576 | 1576 | ) e massimo ( l . 300.000 ) è volta infatti a realizzare ( con l utilizzazione di un meccanismo | necessariamente | articolato in termini medi e forfettari ) un opportuno ed effettivo ancoraggio della remunerazione al costo del servizio ; contemporaneamente |
| 1994-360.txt | 184 | 184 | art . 38 d.p.r . n . 640 del 1972 , ai quali si è fatto sopra cenno , devono | necessariamente | essere proposti prima di adire gli organi giurisdizionali , salva , in caso di mancata pronuncia entro certi termini ( |
| 1994-90.txt | 382 | 382 | nonché nella ” previsione di una forma di contribuzione priva di una specifica regolamentazione degli elementi indispensabili , da prevedersi | necessariamente | con legge ” ; con conseguente violazione degli artt . 23 e 41 della costituzione . 3 . – osserva |
| 1995-19.txt | 467 | 467 | . il remittente muove dal presupposto che , in base alla normativa denunciata , ” il provvedimento di amnistia deve | necessariamente | correlarsi con la legge n . 413 del 1991 ” , che ” consente la presentazione della dichiarazione integrativa solo |
| 1995-424.txt | 357 | 357 | premesso – sia sotto il profilo della rilevanza dell incidente di costituzionalità che dell esatta identificazione del thema decidendum , | necessariamente | limitato a quello devoluto dall ordinanza di rimessione – che in quest ultima si ravvisano , da un lato , |
| 1995-55.txt | 167 | 167 | il tributo in via preventiva , e colui che – pur potendo astrattamente avere ragione nei confronti dell amministrazione – | necessariamente | soccombe per non avere corrisposto quanto comunque preteso dal fisco , nonché con gli artt . 24 e 113 della |
| 1996-157.txt | 1170 | 1170 | linea di principio , possono essere variamente articolate . né è a dire che effetti e conseguenze siano sempre e | necessariamente | più favorevoli di quelli discendenti dalla disposizione censurata , come dimostrano le disposizioni civilistiche , in materia di interessi sulle |
| 1996-253.txt | 448 | 448 | regionale l incremento percentuale delle entrate previsto su base nazionale , non lede le attribuzioni regionali . il criterio , | necessariamente | presuntivo , seguito dal decreto denunciato per la stima preventiva e provvisoria dell incremento nel gettito delle imposte riservate allo |
| 1996-54.txt | 260 | 260 | fondata . principio più volte affermato dalla giurisprudenza costituzionale è quello per cui la legittimità dell istituto dell arbitrato presuppone | necessariamente | il suo carattere facoltativo sicché l eventuale previsione , come nella fattispecie , di un ipotesi di arbitrato obbligatorio ex |
| 1996-54.txt | 677 | 677 | ; e stabilisce altresì che , in caso di mancato accordo tra le parti , la revisione è demandata ( | necessariamente | , quindi ) alla suddetta commissione arbitrale , configurando così un ipotesi di arbitrato obbligatorio . soccorre quindi la medesima |
| 1997-235.txt | 1060 | 1060 | rispetto o la violazione del principio di uguaglianza da parte delle norme tributarie statali devono , perciò , valutarsi tenendo | necessariamente | conto delle distinte discipline dei soggetti destinatari di quella normativa , dove la distinzione è conseguenza del sistema di regolamentazione |
| 1997-239.txt | 440 | 440 | priorità della quaestio relativa alla norma del citato art . 17 , il cui accoglimento , oltre tutto , renderebbe | necessariamente | irrilevante la questione relativa all art . 54 predetto . è infatti evidente che il dubbio di costituzionalità si incentra |
| 1998-111.txt | 2492 | 2492 | adempimento decorra da un avviso o comunicazione alle parti interessate . 4 . 3 . – a tale conclusione deve | necessariamente | giungersi tenendo presente che in tutti i giudizi pendenti avanti alla commissione tributaria centrale le parti continuano , senza alcuna |
| 1998-26.txt | 648 | 648 | rilevato questa corte , l accoglimento della prospettata questione di costituzionalità sulla norma di rinvio rende , oltre tutto , | necessariamente | irrilevante la quaestio relativa alla norma rinviata , cosicché la questione incentrata sull art . 21 è astrattamente idonea ad |
| 1998-336.txt | 781 | 781 | regole del processo tributario non possono non avere sulla fattispecie all esame del giudice a quo la cui disciplina va | necessariamente | coordinata e raccordata con le innovazioni introdotte dalla riforma del rito tributario del 1992 . la circostanza che il legislatore |
| 1998-336.txt | 1243 | 1243 | lettura delle disposizioni denunciate conforme a costituzione , è da ritenere che la normativa impugnata , nel coordinamento che va | necessariamente | operato tra il precedente e l attuale rito del processo tributario , non impedisca al contribuente , che ricorre avverso |
| 1999-229.txt | 707 | 707 | . 4 . – nella specie , lo scrutinio della norma denunciata alla stregua del criterio di ragionevolezza deve prendere | necessariamente | le mosse dalla constatazione dell esistenza di una significativa divergenza di opinioni , manifestatasi tanto nella giurisprudenza di merito quanto |
| 1999-229.txt | 1792 | 1792 | . 97 della costituzione . il principio di buon andamento ed imparzialità della pubblica amministrazione non comporta , infatti , | necessariamente | , che tutti i termini a questa imposti per il compimento delle proprie attività debbano avere carattere perentorio . va |
| 1999-464.txt | 671 | 671 | , l esigenza , costituzionalmente garantita , di adeguata tutela del soggetto , che subisce l imposizione , non comporta | necessariamente | che l esazione coattiva dell intero debito debba essere preceduta dalla pronuncia di un giudice che abbia definito il tributo |
| 2000-18.txt | 1609 | 1609 | tratta – rese al di fuori e prima del processo – sono essenzialmente diverse dalla prova testimoniale , che è | necessariamente | orale e di solito ad iniziativa di parte , richiede la formulazione di specifici capitoli , comporta il giuramento dei |
| 2000-351.txt | 2411 | 2411 | è quindi naturale che la pubblica amministrazione subisca le conseguenze del proprio operato , con un risarcimento ragguagliato in modo | necessariamente | superiore a quella che avrebbe potuto essere una indennità di espropriazione di area fabbricabile e quindi con riferimento ad altri |
| 2000-351.txt | 2558 | 2558 | invece , di ragionevole applicazione del principio secondo cui il soggetto privato , nei rapporti con la pubblica amministrazione , | necessariamente | improntati a lealtà , correttezza e collaborazione , in quanto siano in gioco gli obblighi di solidarietà politici , economici |
| 2000-362.txt | 1012 | 1012 | sistema di redditi collegati alle tariffe d estimo , la sua congruenza e concreta rispondenza al presupposto d imposta richiede | necessariamente | un sistema catastale modernamente attrezzato , che possa tenere conto dell evolversi delle situazioni locali o di mercato . ciò |
| 2000-507.txt | 1822 | 1822 | o disincentivo di condotte , rispettivamente favorevoli o pregiudizievoli per l ambiente ; né il gettito di tali tributi deve | necessariamente | essere devoluto , in tutto o in parte , alle regioni . le censure mosse dalla regione in ordine alla |
| 2001-155.txt | 895 | 895 | denaro dello stesso imprenditore accantonato a fronte di futuri oneri . infatti , la capacità contributiva non presuppone l esistenza | necessariamente | di un reddito o di un reddito nuovo , ma è sufficiente che vi sia un collegamento tra prestazione imposta |
| 2002-307.txt | 1487 | 1487 | . ed è evidente il rapporto tra tali scelte e le esigenze di buon andamento ed imparzialità dell amministrazione , | necessariamente | collegate a requisiti attitudinali dei soggetti ( professionisti ) utilizzabili . giova sottolineare che l alleggerimento delle verifiche da parte |
| 2003-105.txt | 106 | 106 | di affari attribuibili al contribuente in base alle caratteristiche e alle condizioni di esercizio della specifica attività svolta , debbano | necessariamente | essere elaborati tenendo conto delle differenze esistenti tra le imprese operanti nelle diverse regioni e , comunque , a livello |
| 2004-37.txt | 1109 | 1109 | legislativi in capo agli enti sub-regionali , dovrà altresì essere definito , da un lato , l ambito ( sempre | necessariamente | delimitato in forza appunto della riserva di legge ) in cui potrà esplicarsi la potestà regolamentare degli enti medesimi ; |
| 2005-21.txt | 2639 | 2639 | pronuncia non implica affatto – né sul piano logico né su quello letterale – che la pluralità di aliquote violi | necessariamente | gli artt . 3 e 53 , primo comma , della costituzione . la corte infatti , negando l illegittimità |
| 2005-234.txt | 2532 | 2532 | 2 , lettera a ) . questa prima fase , dopo l approvazione dei piani individuali di emersione , sfocia | necessariamente | nella seconda fase , introdotta dall obbligatoria presentazione , sempre da parte degli imprenditori , di apposite ” dichiarazioni di |
| 2006-67.txt | 2277 | 2277 | di acquisto , aumentato degli eventuali costi incrementativi – non solo non è irragionevole , ma neppure comporta un tributo | necessariamente | maggiore di quello calcolato in base alla rendita catastale ” effettiva ” o ” presunta ” degli stessi fabbricati . |
| 2007-350.txt | 576 | 576 | valutazione , è smentita dal fatto che la commissione tributaria , proponendo la relativa censura ha , implicitamente , ma | necessariamente | , fatto proprie le argomentazioni di parte ; – che nessuna contraddittorietà o incoerenza deriva dal fatto che sono denunciati |
| 2008-102.txt | 20576 | 20576 | del « risultato utile complessivo » , come si esprime il ricorrente . inoltre , il tributo denunciato non presuppone | necessariamente | – come erroneamente ritiene il ricorrente – l esercizio di un attività di impresa di trasporti aerei . a tale |
| 2008-102.txt | 26465 | 26465 | settembre di ogni anno a partire dal 2008 . i suddetti soggetti passivi , proprio per effetto del soggiorno , | necessariamente | fruiscono sia di servizi pubblici locali e regionali , sia del patrimonio culturale e ambientale sardo , senza concorrere al |
| 2008-130.txt | 979 | 979 | residuale , le controversie concernenti le sanzioni irrogate in relazione ad infrazioni connesse alla violazione di norme le quali non | necessariamente | attengono a tributi . in tal caso , sufficiente a radicare la giurisdizione tributaria , in forza dell esplicito disposto |
| 2008-335.txt | 3000 | 3000 | tariffa riferita al servizio di depurazione , in quanto componente della complessiva tariffa del servizio idrico integrato , ne ripete | necessariamente | la natura di corrispettivo contrattuale , il cui ammontare è inserito automaticamente nel contratto ( art . 13 della legge |
| 2008-64.txt | 1489 | 1489 | a quelle propriamente tributarie . al contrario , come già rilevato , il difetto della natura tributaria della controversia fa | necessariamente | venir meno il fondamento costituzionale della giurisdizione del giudice tributario , con la conseguenza che l attribuzione a tale giudice |
| 2009-141.txt | 1051 | 1051 | 73 del 2005 ) . in mancanza di una giurisprudenza di legittimità sulla natura del cimp , questa corte deve | necessariamente | procedere ad un autonomo esame delle caratteristiche del prelievo , al fine di individuarne la natura ; e ciò diversamente |
| 2009-141.txt | 1525 | 1525 | quanto , poi , all assunto del rimettente , secondo cui dall alternatività tra imposta sulla pubblicità e cimp deriverebbe | necessariamente | la natura non fiscale di quest ultimo , è sufficiente osservare in contrario che nulla osta a che un prelievo |
| 2009-238.txt | 6563 | 6563 | – nella tradizione propria della legislazione tributaria – ha un valore semantico neutro , nel senso che non si contrappone | necessariamente | a termini quali « tassa » e « tributo » , tanto che anche l art . 58 del d.lgs |
| 2009-238.txt | 9402 | 9402 | dal legislatore come un addizionale della tarsu , ne consegue che , una volta soppressa quest ultima , esso deve | necessariamente | determinarsi con riferimento ai criteri di quantificazione della tia e deve , perciò , essere qualificato come un tributo addizionale |
| 2009-321.txt | 2190 | 2190 | il duplice obiettivo , da un lato , di non gravare la segreteria del giudice di appello di compiti informativi | necessariamente | intempestivi ( perché successivi alla costituzione in giudizio dell appellante ) ed organizzativamente onerosi e , dall altro , di |
| 2010-217.txt | 1143 | 1143 | . civ . e nel primo periodo del primo comma dell art . 373 dello stesso codice , non comporta | necessariamente | l inapplicabilità al processo tributario anche delle sopraindicate ” eccezioni ” alla regola e , quindi , non esclude di |
| 2010-342.txt | 1463 | 1463 | e non a quelle della regione ) è che si tratti di una nuova entrata tributaria , per tale dovendosi | necessariamente | intendere una entrata aggiuntiva che non venga anticipatamente a sostituire quelle già in precedenza previste siccome spettanti alla regione . |
| 2011-17.txt | 1520 | 1520 | il duplice obiettivo , da un lato , di non gravare la segreteria del giudice di appello di compiti informativi | necessariamente | intempestivi ( perché successivi alla costituzione in giudizio dell appellante ) ed organizzativamente onerosi e , dall altro , di |
| 2011-247.txt | 2875 | 2875 | ragione , la lettera della legge impedisce di interpretare le disposizioni denunciate nel senso che il raddoppio dei termini presuppone | necessariamente | un accertamento penale definitivo circa la sussistenza del reato . del resto quest ultima interpretazione – come riconosciuto dalla stessa |
| 2011-247.txt | 3724 | 3724 | dei termini non ancora scaduti alla data dell entrata in vigore del decreto-legge n . 223 del 2006 , incide | necessariamente | ( protraendoli ) sui termini di accertamento delle violazioni che si assumono commesse prima di tale data . questo effetto |
| 2011-323.txt | 1224 | 1224 | n . 111 – le aliquote speciali previste dal comma 1-bis dello stesso art . 16 ; c ) comporta | necessariamente | una diminuzione del gettito del tributo e , quindi , rispetta i « limiti delle aliquote superiori definite dalla normativa |
| 2011-338.txt | 518 | 518 | formale dell indennità , restando irrilevanti eventuali successivi atti di ravvedimento o di spontanee rettifiche e che tale disciplina debba | necessariamente | riguardare anche le ipotesi di omessa dichiarazione / denuncia ici , con la conseguenza che in questa fattispecie , al |
| 2011-338.txt | 1562 | 1562 | infatti , « ragionevole applicazione del principio secondo cui il soggetto privato , nei rapporti con la pubblica amministrazione , | necessariamente | improntati a lealtà , correttezza e collaborazione , in quanto siano in gioco gli obblighi di solidarietà politici , economici |
| 2011-338.txt | 2286 | 2286 | una dichiarazione per un valore irrisorio , il rimettente ha concluso che l originario comportamento tenuto a fini fiscali influisce | necessariamente | sulla quantificazione dell indennità di espropriazione . 7.1 . – nel delibare le censure prospettate dal rimettente , giova ricordare |
| 2011-338.txt | 2872 | 2872 | ragionevolezza e proporzionalità fra il comportamento tributario illecito e la sanzione , e quindi la pronuncia di illegittimità costituzionale deve | necessariamente | riguardare anche siffatto profilo della disciplina . resta ferma la discrezionalità del legislatore di stabilire sanzioni che , eventualmente , |
| 2012-02.txt | 1563 | 1563 | . 446 del 1997 ) , che consente a dette province di maggiorare l aliquota base ; c ) comportano | necessariamente | una diminuzione del gettito del tributo e , pertanto , rispettano i « limiti delle aliquote superiori definite dalla normativa |
| 2012-109.txt | 1693 | 1693 | . civ . e nel primo periodo del primo comma dell art . 373 dello stesso codice , non comporta | necessariamente | l inapplicabilità al processo tributario anche delle sopraindicate ” eccezioni ” alla regola e , quindi , non esclude di |
| 2012-142.txt | 1900 | 1900 | consiglio provinciale dagli artt . 54 , numero 7 , e 98 , primo comma , dello statuto ) vada | necessariamente | consolidata e resa definitiva , in quanto prevista solo a titolo provvisorio , mediante ratifica entro un termine predeterminato . |
| 2012-223.txt | 5577 | 5577 | normale trattamento economico , soggetto ad una regolamentazione autonoma . tale componente , tuttavia , secondo la corte , è | necessariamente | correlata al concreto esercizio delle funzioni , in quanto espressamente collegata ai particolari ” oneri ” che i magistrati “ |
| 2012-223.txt | 7776 | 7776 | pubblico e non una modificazione ( peraltro unilaterale ) del contenuto del rapporto di lavoro , alla quale avrebbe dovuto | necessariamente | conseguire , secondo ragionevolezza , una corrispondente modificazione di tali obblighi . né a conclusioni diverse può giungersi per i |
| 2012-223.txt | 7815 | 7815 | per i soli dipendenti statali cosiddetti ” non contrattualizzati ” , per i quali una modifica del trattamento economico avrebbe | necessariamente | richiesto un intervento legislativo . è evidente , infatti , che l unitarietà della disciplina posta dalla norma censurata ( |
| 2014-207.txt | 824 | 824 | la standardizzazione delle prestazioni energetiche e garantire coesione sociale e internazionale , senza che l eventuale minor gettito debba essere | necessariamente | accompagnato da misure compensative per la finanza regionale . 2 . – si premette che la questione promossa dalla regione |
| 2014-225.txt | 5205 | 5205 | concordato contenente una proposta di transazione fiscale , regolamenta diversamente il credito erariale iva , riservando ad esso un trattamento | necessariamente | differenziato non solo rispetto ai crediti privilegiati in generale , ma anche nei confronti degli altri crediti tributari assistiti da |
| 2014-228.txt | 651 | 651 | quanto inutile sul piano dell accertamento dei maggiori redditi » oppure – seguendo quanto sostenuto dall amministrazione finanziaria – richiederebbe | necessariamente | anche la giustificazione causale dei prelevamenti , così imponendo « un adempimento aggiuntivo rispetto a quello rappresentabile sulla base di |
| 2014-50.txt | 1483 | 1483 | legislatore delegante , nel rigoroso àmbito dei ” confini ” stabiliti . resta indubbio che tale opera di completamento debba | necessariamente | mantenersi nell alveo delle scelte di fondo operate dal legislatore della delega , senza potersi spingere « ad allargarne l |
| 2014-98.txt | 6348 | 6348 | proposito , va premesso che la consolidata giurisprudenza di questa corte esclude che la garanzia costituzionale della tutela giurisdizionale implichi | necessariamente | una relazione di immediatezza tra il sorgere del diritto ( o dell interesse legittimo ) e tale tutela ( sentenze |
| 2015-10.txt | 4278 | 4278 | redditività dell attività svolta in un settore che presenta caratteristiche privilegiate in un dato momento congiunturale , tale circostanza dovrebbe | necessariamente | riflettersi sulla struttura dell imposizione . 6.5.1 . – ciò non è avvenuto nella specie , posto che il legislatore |
| 2015-145.txt | 245 | 245 | , non presenterebbero collegamento di sorta con la normativa ivi originariamente contenuta , violando il nesso di interrelazione che deve | necessariamente | astringere il provvedimento d urgenza e la legge di conversione . 2 . – prima di affrontare il merito della |
| 2015-155.txt | 9638 | 9638 | quantitativi di attribuzione delle risorse fiscali , le categorie economico-finanziarie di riferimento per un eventuale processo di riequilibrio devono essere | necessariamente | omogenee ed il più possibile condivise , in modo da perseguire un armonico processo di composizione , idoneo a mantenere |
| 2015-178.txt | 4411 | 4411 | soluzione delle questioni di legittimità costituzionale qui considerate . si è precisato , in quell occasione , che le prospettive | necessariamente | pluriennali del ciclo di bilancio non consentono analogie con situazioni risalenti in cui le manovre economiche si ponevano obiettivi temporalmente |
| 2015-178.txt | 6601 | 6601 | dipendenti un carico di lavoro più gravoso . nel caso di specie , pertanto , alla stregua di una valutazione | necessariamente | proiettata su un periodo più ampio e del carattere non decisivo degli elementi addotti a fondamento delle censure , non |
| 2015-58.txt | 2469 | 2469 | normale pratica industriale ) appartengano gli scarti animali ad alto rischio e a rischio specifico di bse che debbano essere | necessariamente | inceneriti o « coinceneriti » . per quanto la circostanza non possa essere considerata di per sé decisiva , non |
| 2016-173.txt | 2929 | 2929 | solidarietà sulle pensioni può ritenersi misura consentita al legislatore ove la stessa non ecceda i limiti entro i quali è | necessariamente | costretta in forza del combinato operare dei principi , appunto , di ragionevolezza , di affidamento e della tutela previdenziale |
| 2016-188.txt | 8491 | 8491 | alternative delle risorse contestate , nel tessuto organizzativo delle amministrazioni concretamente interessate al riparto del gettito fiscale . pur dovendo | necessariamente | utilizzare metodologie di stima preventiva , la pianificazione di detto riparto ( conseguente alla riforma ) tra i diversi livelli |
| 2016-205.txt | 4456 | 4456 | delle risorse da detti enti ai nuovi soggetti ad essi subentranti nelle funzioni riallocate , vicenda la cui gestione deve | necessariamente | essere affidata allo stato ( sentenze n . 159 del 2016 e n . 50 del 2015 ) . i |
| 2017-181.txt | 2901 | 2901 | che non irragionevolmente il legislatore stesso ha ritenuto di non prevedere che su eventuali istanze di autotutela l amministrazione debba | necessariamente | pronunciarsi . 4 . 2 . – la questione relativa agli artt . 24 e 113 cost . è strettamente |
| 2017-236.txt | 3976 | 3976 | , ma ben può fondarsi sulla necessità di provvedere con urgenza , anche laddove il risultato sia per qualche aspetto | necessariamente | differito » ( sentenze n . 170 e n . 16 del 2017 ) . è dunque non fondata la |
| 2017-245.txt | 5694 | 5694 | e degli enti pubblici nazionali » . la norma regionale , priva di competenza al riguardo , infatti , imporrebbe | necessariamente | , in capo all amministrazione statale , una diversa ed ulteriore regolamentazione della propria organizzazione . la questione non è |
| 2017-249.txt | 192 | 192 | . – secondo il rimettente , dal quadro generale della legislazione vigente emergerebbe che il classamento è un operazione legata | necessariamente | ad una singola unità immobiliare . pertanto sarebbe incompatibile con il sistema la previsione di una revisione parziale del classamento |
| 2017-250.txt | 5671 | 5671 | 2015 – secondo cui , sempre con le parole del rimettente , « il blocco del meccanismo perequativo deve essere | necessariamente | contenuto nel tempo » – e la violazione dell art . 136 cost . da ciò l infondatezza dell eccezione |
| 2017-85.txt | 3254 | 3254 | non è corretto desumere che , al fine di beneficiare della riduzione tributaria , gli scarti e i sovvalli debbano | necessariamente | derivare dal trattamento di rifiuti raccolti in modo differenziato . se si può condividere l assunto che la raccolta differenziata |
| 2017-85.txt | 3899 | 3899 | sottaciuto che dell agevolazione beneficiano anche i rifiuti smaltiti negli inceneritori senza recupero di energia , che non devono provenire | necessariamente | dalla raccolta differenziata . si ricorda in proposito che , nel testo risultante dalla modifica introdotta dall art . 35 |
| 2018-175.txt | 881 | 881 | n . 31 . se anche , in generale , l ordinanza di rimessione delle questioni di legittimità costituzionale non | necessariamente | deve concludersi con un dispositivo recante altresì un petitum , essendo sufficiente che dal tenore complessivo della motivazione emerga con |
| 2018-188.txt | 3904 | 3904 | temporaneamente inattivi » . nondimeno , nel caso dei contributi consortili di bonifica , il beneficio per il consorziato-contribuente deve | necessariamente | sussistere per legittimare l imposizione fiscale ; esso però consiste non solo nella fruizione , ma anche nella fruibilità , |
| 2018-27.txt | 2286 | 2286 | di « gestione » – individuata dal legislatore sin dal d.p.r . n . 581 del 1951 – non risulta | necessariamente | ricompresa l assunzione del rischio proprio del contratto di scommessa , che grava sul bookmaker per conto del quale opera |
| 2018-27.txt | 2721 | 2721 | conto del quale opera . d altra parte , le commissioni a lui dovute rappresentano un elemento di costo che | necessariamente | entra far parte delle valutazioni economiche dello stesso bookmaker , il quale ne terrà conto nella determinazione delle quote e |
| 2018-35.txt | 3287 | 3287 | . il confronto tra fattispecie normative , finalizzato a verificare la ragionevolezza delle scelte legislative , presuppone , dunque , | necessariamente | l omogeneità delle ipotesi poste in comparazione ( sentenza n . 161 del 2009 , ordinanza n . 41 del |
| 2018-43.txt | 4071 | 4071 | è in grado per alcuni aspetti di integrare una ” close connection ” , vi sono altri aspetti che restano | necessariamente | consegnati alla peculiare dinamica con cui le vicende procedimentali si sono atteggiate nel caso concreto . 8 . – il |
| 2018-67.txt | 3815 | 3815 | sulla « capacità contributiva » ( art . 53 , primo comma , cost . ) e che non ha | necessariamente | una destinazione mirata , bensì si raccorda al generale dovere di concorrere alle « spese pubbliche » e può anche |
| 2018-90.txt | 2317 | 2317 | quote del patrimonio sociale , sia in ipotesi di scissione totale ( con assegnazione di tutto il patrimonio sociale , | necessariamente | a più società ) , sia di scissione parziale ( con assegnazione solo di parte del patrimonio sociale , in |
| 2019-222.txt | 1454 | 1454 | per il medesimo fatto per il quale egli sia già stato definitivamente sanzionato in via amministrativa integri , sempre e | necessariamente | , una violazione del ne bis in idem . come già questa corte ha avuto modo di rammentare ( sentenza |
| 2019-222.txt | 2309 | 2309 | come previsto in astratto dalla legislazione italiana in materia di omesso versamento di iva ; contrarietà che produrrebbe sempre e | necessariamente | la violazione del diritto in parola allorché il contribuente , già definitivamente sanzionato in via amministrativa , venga sottoposto a |
| 2019-245.txt | 1686 | 1686 | legge fallimentare , assumono un rilievo decisivo l implementazione dei rimedi preventivi di carattere prevalentemente non liquidatorio e natura non | necessariamente | concorsuale ; ancora , l avvenuta introduzione , in luogo della riabilitazione , del procedimento di esdebitazione ( art . |
| 2019-245.txt | 2454 | 2454 | al piano , alla stessa stregua di quanto è previsto per la domanda di concordato preventivo , non ha contenuti | necessariamente | predeterminati dal legislatore ( art . 8 ) ed è compatibile con la divisione dei creditori in più classi , |
| 2019-288.txt | 4393 | 4393 | di vista , non è corretto l assunto dei giudici a quibus secondo cui l aliquota dell ires sarebbe stata | necessariamente | elevata al 36 per cento , per l effetto congiunto dell imposizione ordinaria ( nella misura del 27,5 per cento |
| 2019-288.txt | 5039 | 5039 | come quello contemporaneo , dove si sviluppano nuove e multiformi creazioni di valore , il concetto di capacità contributiva non | necessariamente | deve rimanere legato solo a indici tradizionali come il patrimonio e il reddito , potendo rilevare anche altre e più |
| 2019-95.txt | 719 | 719 | . il confronto tra fattispecie normative , finalizzato a verificare la ragionevolezza delle scelte legislative , presuppone , dunque , | necessariamente | l omogeneità delle ipotesi in comparazione ( sentenze n . 35 del 2018 e n . 161 del 2009 ; |
| 2020-120.txt | 5474 | 5474 | come pure si è detto , il trasferimento a seguito di donazione rappresenta una vicenda sostanzialmente , anche se non | necessariamente | , anticipatoria . tale ratio non è identicamente riferibile tanto al caso in cui la trasmissione avvenga a favore dei |
| 2020-158.txt | 1990 | 1990 | negozio complessivo , anche se non interamente espresso in un unico documento , e che per la sua interpretazione debbono | necessariamente | utilizzarsi tutti gli elementi extratestuali reperibili dall interprete , compresi gli atti collegati contenuti in distinti documenti ( ancorché non |
| 2020-234.txt | 9477 | 9477 | il ripetersi delle misure faccia emergere l esistenza di una debolezza sistemica , difficilmente governabile per il tramite di interventi | necessariamente | temporanei , per di più operati soltanto sui redditi pensionistici , « ormai consolidati nel loro ammontare , collegati a |
| 2020-76.txt | 1207 | 1207 | delle risorse da detti enti ai nuovi soggetti ad essi subentranti nelle funzioni riallocate , vicenda la cui gestione deve | necessariamente | essere affidata allo stato [ . . . ] » . 5.2 . – in continuità con questi princìpi , |
| 2020-76.txt | 1880 | 1880 | corte ha già ritenuto che « [ l ] a restituzione delle somme a suo tempo acquisite dallo stato non | necessariamente | avrebbe dovuto essere effettuata con la legge di bilancio , in quanto ogni legge è potenzialmente idonea a soddisfare le |
| 2021-149.txt | 5484 | 5484 | ente mutualistico e conserva una relazione qualificata con l attività creditizia attraverso la partecipazione – normalmente , anche se non | necessariamente | – di controllo nel capitale di una spa bancaria di nuova costituzione o già costituita , senza dover confluire in |
| 2021-220.txt | 790 | 790 | maggiori capacità fiscali contribuirebbero maggiormente al fsc ma riceverebbero meno di altri , senza che a tale maggiore contribuzione corrisponda | necessariamente | una maggiore ricchezza della popolazione del comune interessato . a riprova dell asserita irragionevole discriminazione , viene dedotto che , |
| 2022-101.txt | 3167 | 3167 | può essere disgiunta dalla sua collocazione nell ordine dei privilegi , la quale involge , a propria volta , valutazioni | necessariamente | rimesse alla discrezionalità del legislatore ( sentenza n . 84 del 1992 ) . 4.3 . – in linea con |
| 2022-101.txt | 4487 | 4487 | credito ex art . 3 , comma 26 , della legge n . 549 del 1995 sfornito di privilegio deve | necessariamente | essere apprezzata nella sede sua propria , spettando soltanto al legislatore elevare la causa di un credito a ragione giustificatrice |
| 2022-136.txt | 2678 | 2678 | più marcata di quella derivante dalle misure censurate . in disparte il rilievo che il ricalcolo contributivo non implica sempre | necessariamente | una riduzione del trattamento – non avendo altrimenti senso la previsione per cui « [ l ] assegno vitalizio a |
| 2022-136.txt | 2890 | 2890 | fondata . secondo la giurisprudenza di questa corte , « l ordinanza di rimessione delle questioni di legittimità costituzionale non | necessariamente | deve concludersi con un dispositivo recante altresì un petitum , essendo sufficiente che dal tenore complessivo della motivazione emerga [ |
| 2022-182.txt | 1574 | 1574 | contributivo , potenzialmente riducendolo ulteriormente rispetto al livello goduto . in disparte il rilievo che il ricalcolo contributivo non implica | necessariamente | tale effetto riduttivo – non avendo altrimenti senso la previsione per cui « [ i ] n esito alla rideterminazione |
| 2022-40.txt | 5084 | 5084 | rientra sì nell ambito della competenza esclusiva statale , ma « la sua proiezione in termini di fabbisogno regionale coinvolge | necessariamente | le regioni , per cui la fisiologica dialettica tra questi soggetti deve essere improntata alla leale collaborazione che , nel |
| 2022-73.txt | 4382 | 4382 | , sul convincimento del giudice . nondimeno , come evidenziato dalla giurisprudenza costituzionale , l attuazione del contraddittorio non implica | necessariamente | che il confronto dialettico tra i litiganti si svolga in modo esplicito e contestuale , potendo dispiegarsi anche in tempi |
| 2022-73.txt | 4632 | 4632 | , deve coerentemente escludersi che sussista un unica forma in cui il confronto dialettico possa estrinsecarsi e che questa vada | necessariamente | identificata nella difesa orale . non in tutti i processi la trattazione orale costituisce un connotato indefettibile del contraddittorio e |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza





2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| deve_necessariamente_essere | 5 |
| non_necessariamente_deve | 4 |
| non_è_necessariamente | 3 |
| sempre_e_necessariamente | 3 |
| non_comporta_necessariamente | 3 |
| non_risulta_necessariamente | 2 |
| necessariamente_venir_meno | 2 |
| avrebbe_dovuto_necessariamente | 2 |
| debba_essere_necessariamente | 2 |
| deve_essere_necessariamente | 2 |
| presuppone_necessariamente_un | 2 |
| devono_necessariamente_essere | 2 |
| non_necessariamente_l | 2 |
| che_non_necessariamente | 2 |
| dell_amministrazione_necessariamente | 2 |
| necessariamente_irrilevante_la | 2 |
| pubblica_amministrazione_necessariamente | 2 |
| amministrazione_necessariamente_improntati | 2 |
| necessariamente_improntati_a | 2 |
| necessariamente_la_natura | 2 |
| compiti_informativi_necessariamente | 2 |
| informativi_necessariamente_intempestivi | 2 |
| necessariamente_intempestivi_perché | 2 |
| comporta_necessariamente_l | 2 |
| necessariamente_l_inapplicabilità | 2 |
| necessariamente_una_diminuzione | 2 |
| necessariamente_riguardare_anche | 2 |
| gestione_deve_necessariamente | 2 |
| necessariamente_essere_affidata | 2 |
| presuppone_dunque_necessariamente | 2 |
| dunque_necessariamente_l | 2 |
| necessariamente_l_omogeneità | 2 |
| costituzionale_non_necessariamente | 2 |
| necessariamente_deve_concludersi | 2 |
| se_non_necessariamente | 2 |
| non_implica_necessariamente | 2 |
| prestazione_debba_necessariamente | 1 |
| debba_necessariamente_contenere | 1 |
| necessariamente_contenere_l | 1 |
| delle_modalità_necessariamente | 1 |
| modalità_necessariamente_collegate | 1 |
| necessariamente_collegate_al | 1 |
| non_quella_necessariamente | 1 |
| quella_necessariamente_posteriore | 1 |
| necessariamente_posteriore_nella | 1 |
| una_organizzazione_necessariamente | 1 |
| organizzazione_necessariamente_centralizzata | 1 |
| si_riflette_necessariamente | 1 |
| riflette_necessariamente_anche | 1 |
| necessariamente_anche_sulla | 1 |
| da_interpretare_necessariamente | 1 |
| interpretare_necessariamente_come | 1 |
| necessariamente_come_espressione | 1 |
| precisazione_contiene_necessariamente | 1 |
| contiene_necessariamente_anche | 1 |
| necessariamente_anche_un | 1 |
| perché_involge_necessariamente | 1 |
| involge_necessariamente_disparità | 1 |
| necessariamente_disparità_di | 1 |
| anzi_determina_necessariamente | 1 |
| determina_necessariamente_un | 1 |
| necessariamente_un_più | 1 |
| una_formalità_necessariamente | 1 |
| formalità_necessariamente_inerente | 1 |
| necessariamente_inerente_ad | 1 |
| prestazione_contenga_necessariamente | 1 |
| contenga_necessariamente_l | 1 |
| necessariamente_l_indicazione | 1 |
| è_fondato_necessariamente | 1 |
| fondato_necessariamente_su | 1 |
| necessariamente_su_elementi | 1 |
| si_trova_necessariamente | 1 |
| trova_necessariamente_a | 1 |
| necessariamente_a_concorrere | 1 |
| che_collegandosi_necessariamente | 1 |
| collegandosi_necessariamente_il | 1 |
| necessariamente_il_tributo | 1 |
| non_deve_necessariamente | 1 |
| deve_necessariamente_seguire | 1 |
| necessariamente_seguire_la | 1 |
| risulta_necessariamente_spezzato | 1 |
| necessariamente_spezzato_il | 1 |
| non_sorge_necessariamente | 1 |
| sorge_necessariamente_tra | 1 |
| necessariamente_tra_una | 1 |
| è_necessariamente_pregiudiziale | 1 |
| necessariamente_pregiudiziale_rispetto | 1 |
| non_corrisponde_necessariamente | 1 |
| corrisponde_necessariamente_alla | 1 |
| necessariamente_alla_pigione | 1 |
| statale_implica_necessariamente | 1 |
| implica_necessariamente_una | 1 |
| necessariamente_una_diversità | 1 |
| art_rimarrebbe_necessariamente | 1 |
| rimarrebbe_necessariamente_limitata | 1 |
| necessariamente_limitata_ai | 1 |
| anche_e_necessariamente | 1 |
| e_necessariamente_che | 1 |
| necessariamente_che_attraverso | 1 |
| l_ha_necessariamente | 1 |
| ha_necessariamente_presa | 1 |
| necessariamente_presa_a | 1 |
| si_deve_necessariamente | 1 |
| deve_necessariamente_far | 1 |
| necessariamente_far_fronte | 1 |
| reddito_debba_necessariamente | 1 |
| debba_necessariamente_corrispondere | 1 |
| necessariamente_corrispondere_un | 1 |
| legislatore_doveva_necessariamente | 1 |
| doveva_necessariamente_stabilire | 1 |
| necessariamente_stabilire_se | 1 |
| sono_atti_necessariamente | 1 |
| atti_necessariamente_conseguenti | 1 |
| necessariamente_conseguenti_all | 1 |
| ruoli_esattoriali_necessariamente | 1 |
| esattoriali_necessariamente_e | 1 |
| necessariamente_e_di | 1 |
| ruolo_deve_necessariamente | 1 |
| deve_necessariamente_venir | 1 |
| è_necessariamente_vincolata | 1 |
| necessariamente_vincolata_alla | 1 |
| accenditori_doveva_necessariamente | 1 |
| doveva_necessariamente_ancorarsi | 1 |
| necessariamente_ancorarsi_a | 1 |
| non_porta_necessariamente | 1 |
| porta_necessariamente_alla | 1 |
| necessariamente_alla_conseguenza | 1 |
| sociali_è_necessariamente | 1 |
| è_necessariamente_disciplinato | 1 |
| necessariamente_disciplinato_da | 1 |
| epigrafe_partono_necessariamente | 1 |
| partono_necessariamente_dal | 1 |
| necessariamente_dal_presupposto | 1 |
| indagine_porta_necessariamente | 1 |
| porta_necessariamente_ad | 1 |
| necessariamente_ad_esaminare | 1 |
| art_doveva_necessariamente | 1 |
| doveva_necessariamente_quindi | 1 |
| necessariamente_quindi_attribuirsi | 1 |
| dovuto_necessariamente_accompagnarsi | 1 |
| necessariamente_accompagnarsi_l | 1 |
| e_quindi_necessariamente | 1 |
| quindi_necessariamente_indirizzate | 1 |
| necessariamente_indirizzate_al | 1 |
| all_attuazione_necessariamente | 1 |
| attuazione_necessariamente_graduale | 1 |
| necessariamente_graduale_di | 1 |
| essere_necessariamente_interpretata | 1 |
| necessariamente_interpretata_nel | 1 |
| che_comporta_necessariamente | 1 |
| comporta_necessariamente_il | 1 |
| necessariamente_il_regolamento | 1 |
| transitorio_sono_necessariamente | 1 |
| sono_necessariamente_travolte | 1 |
| necessariamente_travolte_dalla | 1 |
| per_ciò_necessariamente | 1 |
| ciò_necessariamente_unitaria | 1 |
| necessariamente_unitaria_delle | 1 |
| venatoria_subisce_necessariamente | 1 |
| subisce_necessariamente_limitazioni | 1 |
| necessariamente_limitazioni_poste | 1 |
| occorre_avvertire_necessariamente | 1 |
| avvertire_necessariamente_nei | 1 |
| necessariamente_nei_limiti | 1 |
| che_vanno_necessariamente | 1 |
| vanno_necessariamente_riferite | 1 |
| necessariamente_riferite_alle | 1 |
| proposta_questione_necessariamente | 1 |
| questione_necessariamente_rilevasse | 1 |
| necessariamente_rilevasse_ai | 1 |
| essere_necessariamente_disposta | 1 |
| necessariamente_disposta_in | 1 |
| toglie_anzi_necessariamente | 1 |
| anzi_necessariamente_comporta | 1 |
| necessariamente_comporta_che | 1 |
| significa_che_necessariamente | 1 |
| che_necessariamente_deve | 1 |
| necessariamente_deve_essere | 1 |
| cost_includa_necessariamente | 1 |
| includa_necessariamente_il | 1 |
| necessariamente_il_suindicato | 1 |
| costituzionale_postula_necessariamente | 1 |
| postula_necessariamente_il | 1 |
| necessariamente_il_potere | 1 |
| essa_esiga_necessariamente | 1 |
| esiga_necessariamente_l | 1 |
| necessariamente_l_identità | 1 |
| gatt_sia_necessariamente | 1 |
| sia_necessariamente_quello | 1 |
| necessariamente_quello_sopra | 1 |
| legislatore_abbia_necessariamente | 1 |
| abbia_necessariamente_presupposto | 1 |
| necessariamente_presupposto_la | 1 |
| secondo_costituzione_necessariamente | 1 |
| costituzione_necessariamente_generale | 1 |
| necessariamente_generale_ed | 1 |
| privati_avente_necessariamente | 1 |
| avente_necessariamente_carattere | 1 |
| necessariamente_carattere_e | 1 |
| immobile_dovrà_necessariamente | 1 |
| dovrà_necessariamente_essere | 1 |
| necessariamente_essere_effettuata | 1 |
| a_questo_necessariamente | 1 |
| questo_necessariamente_che | 1 |
| necessariamente_che_bisogna | 1 |
| che_presuppone_necessariamente | 1 |
| necessariamente_un_criterio | 1 |
| di_attribuzione_necessariamente | 1 |
| attribuzione_necessariamente_prescinde | 1 |
| necessariamente_prescinde_dalla | 1 |
| hanno_dovuto_necessariamente | 1 |
| dovuto_necessariamente_tener | 1 |
| necessariamente_tener_conto | 1 |
| non_importa_necessariamente | 1 |
| importa_necessariamente_la | 1 |
| necessariamente_la_corrispettività | 1 |
| formula_va_necessariamente | 1 |
| va_necessariamente_riferita | 1 |
| necessariamente_riferita_ai | 1 |
| non_vanno_necessariamente | 1 |
| vanno_necessariamente_nominati | 1 |
| necessariamente_nominati_fra | 1 |
| non_debbono_necessariamente | 1 |
| debbono_necessariamente_estendersi | 1 |
| necessariamente_estendersi_sino | 1 |
| tassati_devono_necessariamente | 1 |
| necessariamente_essere_prima | 1 |
| diversa_che_necessariamente | 1 |
| che_necessariamente_si | 1 |
| necessariamente_si_contrappone | 1 |
| giuridiche_pubbliche_necessariamente | 1 |
| pubbliche_necessariamente_costituite | 1 |
| necessariamente_costituite_da | 1 |
| risultato_va_necessariamente | 1 |
| va_necessariamente_tenuto | 1 |
| necessariamente_tenuto_fermo | 1 |
| ne_seguirebbe_necessariamente | 1 |
| seguirebbe_necessariamente_il | 1 |
| necessariamente_il_rimborso | 1 |
| di_quanto_necessariamente | 1 |
| quanto_necessariamente_speso | 1 |
| necessariamente_speso_per | 1 |
| condono_deve_necessariamente | 1 |
| deve_necessariamente_tenersi | 1 |
| necessariamente_tenersi_conto | 1 |
| diritto_è_necessariamente | 1 |
| è_necessariamente_rilevante | 1 |
| necessariamente_rilevante_al | 1 |
| estranei_hanno_necessariamente | 1 |
| hanno_necessariamente_natura | 1 |
| necessariamente_natura_diversa | 1 |
| lucro_non_necessariamente | 1 |
| necessariamente_l_esercizio | 1 |
| citati_vanno_necessariamente | 1 |
| vanno_necessariamente_coordinate | 1 |
| necessariamente_coordinate_la | 1 |
| stesse_correlate_necessariamente | 1 |
| correlate_necessariamente_al | 1 |
| necessariamente_al_corrispondente | 1 |
| formula_riassuntiva_necessariamente | 1 |
| riassuntiva_necessariamente_generica | 1 |
| necessariamente_generica_la | 1 |
| sanzione_suppone_necessariamente | 1 |
| suppone_necessariamente_l | 1 |
| necessariamente_l_intervento | 1 |
| attraverso_termini_necessariamente | 1 |
| termini_necessariamente_imprecisi | 1 |
| necessariamente_imprecisi_spesso | 1 |
| contributo_implica_necessariamente | 1 |
| implica_necessariamente_la | 1 |
| necessariamente_la_non | 1 |
| fasi_ciò_necessariamente | 1 |
| ciò_necessariamente_importa | 1 |
| necessariamente_importa_che | 1 |
| un_gettito_necessariamente | 1 |
| gettito_necessariamente_differenziato | 1 |
| necessariamente_differenziato_da | 1 |
| ma_riguarda_necessariamente | 1 |
| riguarda_necessariamente_i | 1 |
| necessariamente_i_poteri | 1 |
| è_necessariamente_connessa | 1 |
| necessariamente_connessa_con | 1 |
| si_è_necessariamente | 1 |
| è_necessariamente_ricorso | 1 |
| necessariamente_ricorso_perché | 1 |
| abbienti_deve_necessariamente | 1 |
| necessariamente_essere_assicurata | 1 |
| necessariamente_deve_rifluire | 1 |
| esborso_è_necessariamente | 1 |
| è_necessariamente_collegata | 1 |
| necessariamente_collegata_ad | 1 |
| essa_verrebbe_necessariamente | 1 |
| verrebbe_necessariamente_ad | 1 |
| necessariamente_ad_inserirsi | 1 |
| necessariamente_l_indennità | 1 |
| un_meccanismo_necessariamente | 1 |
| meccanismo_necessariamente_articolato | 1 |
| necessariamente_articolato_in | 1 |
| da_prevedersi_necessariamente | 1 |
| prevedersi_necessariamente_con | 1 |
| necessariamente_con_legge | 1 |
| cenno_devono_necessariamente | 1 |
| necessariamente_essere_proposti | 1 |
| amnistia_deve_necessariamente | 1 |
| deve_necessariamente_correlarsi | 1 |
| necessariamente_correlarsi_con | 1 |
| amministrazione_necessariamente_soccombe | 1 |
| necessariamente_soccombe_per | 1 |
| thema_decidendum_necessariamente | 1 |
| decidendum_necessariamente_limitato | 1 |
| necessariamente_limitato_a | 1 |
| arbitrato_presuppone_necessariamente | 1 |
| presuppone_necessariamente_il | 1 |
| necessariamente_il_suo | 1 |
| è_demandata_necessariamente | 1 |
| demandata_necessariamente_quindi | 1 |
| necessariamente_quindi_alla | 1 |
| e_necessariamente_più | 1 |
| necessariamente_più_favorevoli | 1 |
| il_criterio_necessariamente | 1 |
| criterio_necessariamente_presuntivo | 1 |
| necessariamente_presuntivo_seguito | 1 |
| valutarsi_tenendo_necessariamente | 1 |
| tenendo_necessariamente_conto | 1 |
| necessariamente_conto_delle | 1 |
| tutto_renderebbe_necessariamente | 1 |
| renderebbe_necessariamente_irrilevante | 1 |
| oltre_tutto_necessariamente | 1 |
| tutto_necessariamente_irrilevante | 1 |
| conclusione_deve_necessariamente | 1 |
| deve_necessariamente_giungersi | 1 |
| necessariamente_giungersi_tenendo | 1 |
| disciplina_va_necessariamente | 1 |
| va_necessariamente_coordinata | 1 |
| necessariamente_coordinata_e | 1 |
| che_va_necessariamente | 1 |
| va_necessariamente_operato | 1 |
| necessariamente_operato_tra | 1 |
| deve_prendere_necessariamente | 1 |
| prendere_necessariamente_le | 1 |
| necessariamente_le_mosse | 1 |
| comporta_infatti_necessariamente | 1 |
| infatti_necessariamente_che | 1 |
| necessariamente_che_tutti | 1 |
| comporta_necessariamente_che | 1 |
| necessariamente_che_l | 1 |
| che_è_necessariamente | 1 |
| è_necessariamente_orale | 1 |
| necessariamente_orale_e | 1 |
| in_modo_necessariamente | 1 |
| modo_necessariamente_superiore | 1 |
| necessariamente_superiore_a | 1 |
| imposta_richiede_necessariamente | 1 |
| richiede_necessariamente_un | 1 |
| necessariamente_un_sistema | 1 |
| tributi_deve_necessariamente | 1 |
| necessariamente_essere_devoluto | 1 |
| l_esistenza_necessariamente | 1 |
| esistenza_necessariamente_di | 1 |
| necessariamente_di_un | 1 |
| amministrazione_necessariamente_collegate | 1 |
| necessariamente_collegate_a | 1 |
| svolta_debbano_necessariamente | 1 |
| debbano_necessariamente_essere | 1 |
| necessariamente_essere_elaborati | 1 |
| ambito_sempre_necessariamente | 1 |
| sempre_necessariamente_delimitato | 1 |
| necessariamente_delimitato_in | 1 |
| aliquote_violi_necessariamente | 1 |
| violi_necessariamente_gli | 1 |
| necessariamente_gli_artt | 1 |
| emersione_sfocia_necessariamente | 1 |
| sfocia_necessariamente_nella | 1 |
| necessariamente_nella_seconda | 1 |
| un_tributo_necessariamente | 1 |
| tributo_necessariamente_maggiore | 1 |
| necessariamente_maggiore_di | 1 |
| implicitamente_ma_necessariamente | 1 |
| ma_necessariamente_fatto | 1 |
| necessariamente_fatto_proprie | 1 |
| controversia_fa_necessariamente | 1 |
| fa_necessariamente_venir | 1 |
| non_presuppone_necessariamente | 1 |
| presuppone_necessariamente_come | 1 |
| necessariamente_come_erroneamente | 1 |
| del_soggiorno_necessariamente | 1 |
| soggiorno_necessariamente_fruiscono | 1 |
| necessariamente_fruiscono_sia | 1 |
| quali_non_necessariamente | 1 |
| non_necessariamente_attengono | 1 |
| necessariamente_attengono_a | 1 |
| ne_ripete_necessariamente | 1 |
| ripete_necessariamente_la | 1 |
| corte_deve_necessariamente | 1 |
| deve_necessariamente_procedere | 1 |
| necessariamente_procedere_ad | 1 |
| cimp_deriverebbe_necessariamente | 1 |
| deriverebbe_necessariamente_la | 1 |
| si_contrappone_necessariamente | 1 |
| contrappone_necessariamente_a | 1 |
| necessariamente_a_termini | 1 |
| esso_deve_necessariamente | 1 |
| deve_necessariamente_determinarsi | 1 |
| necessariamente_determinarsi_con | 1 |
| tale_dovendosi_necessariamente | 1 |
| dovendosi_necessariamente_intendere | 1 |
| necessariamente_intendere_una | 1 |
| termini_presuppone_necessariamente | 1 |
| necessariamente_un_accertamento | 1 |
| del_incide_necessariamente | 1 |
| incide_necessariamente_protraendoli | 1 |
| necessariamente_protraendoli_sui | 1 |
| c_comporta_necessariamente | 1 |
| comporta_necessariamente_una | 1 |
| disciplina_debba_necessariamente | 1 |
| debba_necessariamente_riguardare | 1 |
| fiscali_influisce_necessariamente | 1 |
| influisce_necessariamente_sulla | 1 |
| necessariamente_sulla_quantificazione | 1 |
| costituzionale_deve_necessariamente | 1 |
| deve_necessariamente_riguardare | 1 |
| c_comportano_necessariamente | 1 |
| comportano_necessariamente_una | 1 |
| statuto_vada_necessariamente | 1 |
| vada_necessariamente_consolidata | 1 |
| necessariamente_consolidata_e | 1 |
| corte_è_necessariamente | 1 |
| è_necessariamente_correlata | 1 |
| necessariamente_correlata_al | 1 |
| dovuto_necessariamente_conseguire | 1 |
| necessariamente_conseguire_secondo | 1 |
| economico_avrebbe_necessariamente | 1 |
| avrebbe_necessariamente_richiesto | 1 |
| necessariamente_richiesto_un | 1 |
| completamento_debba_necessariamente | 1 |
| debba_necessariamente_mantenersi | 1 |
| necessariamente_mantenersi_nell | 1 |
| giurisdizionale_implichi_necessariamente | 1 |
| implichi_necessariamente_una | 1 |
| necessariamente_una_relazione | 1 |
| essere_necessariamente_accompagnato | 1 |
| necessariamente_accompagnato_da | 1 |
| un_trattamento_necessariamente | 1 |
| trattamento_necessariamente_differenziato | 1 |
| necessariamente_differenziato_non | 1 |
| finanziaria_richiederebbe_necessariamente | 1 |
| richiederebbe_necessariamente_anche | 1 |
| necessariamente_anche_la | 1 |
| circostanza_dovrebbe_necessariamente | 1 |
| dovrebbe_necessariamente_riflettersi | 1 |
| necessariamente_riflettersi_sulla | 1 |
| debbano_essere_necessariamente | 1 |
| essere_necessariamente_inceneriti | 1 |
| necessariamente_inceneriti_o | 1 |
| che_deve_necessariamente | 1 |
| deve_necessariamente_astringere | 1 |
| necessariamente_astringere_il | 1 |
| devono_essere_necessariamente | 1 |
| essere_necessariamente_omogenee | 1 |
| necessariamente_omogenee_ed | 1 |
| le_prospettive_necessariamente | 1 |
| prospettive_necessariamente_pluriennali | 1 |
| necessariamente_pluriennali_del | 1 |
| una_valutazione_necessariamente | 1 |
| valutazione_necessariamente_proiettata | 1 |
| necessariamente_proiettata_su | 1 |
| quali_è_necessariamente | 1 |
| è_necessariamente_costretta | 1 |
| necessariamente_costretta_in | 1 |
| pur_dovendo_necessariamente | 1 |
| dovendo_necessariamente_utilizzare | 1 |
| necessariamente_utilizzare_metodologie | 1 |
| sovvalli_debbano_necessariamente | 1 |
| debbano_necessariamente_derivare | 1 |
| necessariamente_derivare_dal | 1 |
| devono_provenire_necessariamente | 1 |
| provenire_necessariamente_dalla | 1 |
| necessariamente_dalla_raccolta | 1 |
| amministrazione_debba_necessariamente | 1 |
| debba_necessariamente_pronunciarsi | 1 |
| necessariamente_pronunciarsi_la | 1 |
| qualche_aspetto_necessariamente | 1 |
| aspetto_necessariamente_differito | 1 |
| necessariamente_differito_sentenze | 1 |
| infatti_imporrebbe_necessariamente | 1 |
| imporrebbe_necessariamente_in | 1 |
| necessariamente_in_capo | 1 |
| operazione_legata_necessariamente | 1 |
| legata_necessariamente_ad | 1 |
| necessariamente_ad_una | 1 |
| essere_necessariamente_contenuto | 1 |
| necessariamente_contenuto_nel | 1 |
| risulta_necessariamente_ricompresa | 1 |
| necessariamente_ricompresa_l | 1 |
| costo_che_necessariamente | 1 |
| che_necessariamente_entra | 1 |
| necessariamente_entra_far | 1 |
| che_restano_necessariamente | 1 |
| restano_necessariamente_consegnati | 1 |
| necessariamente_consegnati_alla | 1 |
| non_ha_necessariamente | 1 |
| ha_necessariamente_una | 1 |
| necessariamente_una_destinazione | 1 |
| patrimonio_sociale_necessariamente | 1 |
| sociale_necessariamente_a | 1 |
| necessariamente_a_più | 1 |
| contribuente_deve_necessariamente | 1 |
| deve_necessariamente_sussistere | 1 |
| necessariamente_sussistere_per | 1 |
| e_necessariamente_una | 1 |
| necessariamente_una_violazione | 1 |
| e_necessariamente_la | 1 |
| necessariamente_la_violazione | 1 |
| natura_non_necessariamente | 1 |
| non_necessariamente_concorsuale | 1 |
| necessariamente_concorsuale_ancora | 1 |
| ha_contenuti_necessariamente | 1 |
| contenuti_necessariamente_predeterminati | 1 |
| necessariamente_predeterminati_dal | 1 |
| sarebbe_stata_necessariamente | 1 |
| stata_necessariamente_elevata | 1 |
| necessariamente_elevata_al | 1 |
| contributiva_non_necessariamente | 1 |
| necessariamente_deve_rimanere | 1 |
| stato_non_necessariamente | 1 |
| non_necessariamente_avrebbe | 1 |
| necessariamente_avrebbe_dovuto | 1 |
| non_necessariamente_anticipatoria | 1 |
| necessariamente_anticipatoria_tale | 1 |
| interpretazione_debbono_necessariamente | 1 |
| debbono_necessariamente_utilizzarsi | 1 |
| necessariamente_utilizzarsi_tutti | 1 |
| di_interventi_necessariamente | 1 |
| interventi_necessariamente_temporanei | 1 |
| necessariamente_temporanei_per | 1 |
| non_necessariamente_di | 1 |
| necessariamente_di_controllo | 1 |
| contribuzione_corrisponda_necessariamente | 1 |
| corrisponda_necessariamente_una | 1 |
| necessariamente_una_maggiore | 1 |
| regionale_coinvolge_necessariamente | 1 |
| coinvolge_necessariamente_le | 1 |
| necessariamente_le_regioni | 1 |
| implica_necessariamente_che | 1 |
| necessariamente_che_il | 1 |
| questa_vada_necessariamente | 1 |
| vada_necessariamente_identificata | 1 |
| necessariamente_identificata_nella | 1 |
| volta_valutazioni_necessariamente | 1 |
| valutazioni_necessariamente_rimesse | 1 |
| necessariamente_rimesse_alla | 1 |
| privilegio_deve_necessariamente | 1 |
| necessariamente_essere_apprezzata | 1 |
| implica_sempre_necessariamente | 1 |
| sempre_necessariamente_una | 1 |
| necessariamente_una_riduzione | 1 |
| implica_necessariamente_tale | 1 |
| necessariamente_tale_effetto | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| con_la_pubblica_amministrazione_necessariamente | 2 |
| la_pubblica_amministrazione_necessariamente_improntati | 2 |
| pubblica_amministrazione_necessariamente_improntati_a | 2 |
| amministrazione_necessariamente_improntati_a_lealtà | 2 |
| necessariamente_improntati_a_lealtà_correttezza | 2 |
| appello_di_compiti_informativi_necessariamente | 2 |
| di_compiti_informativi_necessariamente_intempestivi | 2 |
| compiti_informativi_necessariamente_intempestivi_perché | 2 |
| informativi_necessariamente_intempestivi_perché_successivi | 2 |
| necessariamente_intempestivi_perché_successivi_alla | 2 |
| stesso_codice_non_comporta_necessariamente | 2 |
| codice_non_comporta_necessariamente_l | 2 |
| non_comporta_necessariamente_l_inapplicabilità | 2 |
| comporta_necessariamente_l_inapplicabilità_al | 2 |
| necessariamente_l_inapplicabilità_al_processo | 2 |
| necessariamente_una_diminuzione_del_gettito | 2 |
| la_cui_gestione_deve_necessariamente | 2 |
| cui_gestione_deve_necessariamente_essere | 2 |
| gestione_deve_necessariamente_essere_affidata | 2 |
| deve_necessariamente_essere_affidata_allo | 2 |
| necessariamente_essere_affidata_allo_stato | 2 |
| scelte_legislative_presuppone_dunque_necessariamente | 2 |
| legislative_presuppone_dunque_necessariamente_l | 2 |
| presuppone_dunque_necessariamente_l_omogeneità | 2 |
| dunque_necessariamente_l_omogeneità_delle | 2 |
| necessariamente_l_omogeneità_delle_ipotesi | 2 |
| di_legittimità_costituzionale_non_necessariamente | 2 |
| legittimità_costituzionale_non_necessariamente_deve | 2 |
| costituzionale_non_necessariamente_deve_concludersi | 2 |
| non_necessariamente_deve_concludersi_con | 2 |
| necessariamente_deve_concludersi_con_un | 2 |
| imporre_una_prestazione_debba_necessariamente | 1 |
| una_prestazione_debba_necessariamente_contenere | 1 |
| prestazione_debba_necessariamente_contenere_l | 1 |
| debba_necessariamente_contenere_l_indicazione | 1 |
| necessariamente_contenere_l_indicazione_del | 1 |
| ritenersi_comprensivo_delle_modalità_necessariamente | 1 |
| comprensivo_delle_modalità_necessariamente_collegate | 1 |
| delle_modalità_necessariamente_collegate_al | 1 |
| modalità_necessariamente_collegate_al_fatto | 1 |
| necessariamente_collegate_al_fatto_della | 1 |
| discussi_febbraio_non_quella_necessariamente | 1 |
| febbraio_non_quella_necessariamente_posteriore | 1 |
| non_quella_necessariamente_posteriore_nella | 1 |
| quella_necessariamente_posteriore_nella_quale | 1 |
| necessariamente_posteriore_nella_quale_il | 1 |
| nazionale_con_una_organizzazione_necessariamente | 1 |
| con_una_organizzazione_necessariamente_centralizzata | 1 |
| tale_situazione_si_riflette_necessariamente | 1 |
| situazione_si_riflette_necessariamente_anche | 1 |
| si_riflette_necessariamente_anche_sulla | 1 |
| riflette_necessariamente_anche_sulla_disposizione | 1 |
| necessariamente_anche_sulla_disposizione_dell | 1 |
| nemmeno_è_da_interpretare_necessariamente | 1 |
| è_da_interpretare_necessariamente_come | 1 |
| da_interpretare_necessariamente_come_espressione | 1 |
| interpretare_necessariamente_come_espressione_di | 1 |
| necessariamente_come_espressione_di_un | 1 |
| ad_una_precisazione_contiene_necessariamente | 1 |
| una_precisazione_contiene_necessariamente_anche | 1 |
| precisazione_contiene_necessariamente_anche_un | 1 |
| contiene_necessariamente_anche_un_limite | 1 |
| necessariamente_anche_un_limite_in | 1 |
| molto_delicata_perché_involge_necessariamente | 1 |
| delicata_perché_involge_necessariamente_disparità | 1 |
| perché_involge_necessariamente_disparità_di | 1 |
| involge_necessariamente_disparità_di_trattamento | 1 |
| necessariamente_disparità_di_trattamento_rispetto | 1 |
| giustificazione_accennata_anzi_determina_necessariamente | 1 |
| accennata_anzi_determina_necessariamente_un | 1 |
| anzi_determina_necessariamente_un_più | 1 |
| determina_necessariamente_un_più_grave | 1 |
| necessariamente_un_più_grave_squilibrio | 1 |
| che_è_una_formalità_necessariamente | 1 |
| è_una_formalità_necessariamente_inerente | 1 |
| una_formalità_necessariamente_inerente_ad | 1 |
| formalità_necessariamente_inerente_ad_un | 1 |
| necessariamente_inerente_ad_un_procedimento | 1 |
| imporre_una_prestazione_contenga_necessariamente | 1 |
| una_prestazione_contenga_necessariamente_l | 1 |
| prestazione_contenga_necessariamente_l_indicazione | 1 |
| contenga_necessariamente_l_indicazione_del | 1 |
| necessariamente_l_indicazione_del_limite | 1 |
| della_delega_è_fondato_necessariamente | 1 |
| delega_è_fondato_necessariamente_su | 1 |
| è_fondato_necessariamente_su_elementi | 1 |
| fondato_necessariamente_su_elementi_fissi | 1 |
| necessariamente_su_elementi_fissi_e | 1 |
| della_regione_si_trova_necessariamente | 1 |
| regione_si_trova_necessariamente_a | 1 |
| si_trova_necessariamente_a_concorrere | 1 |
| trova_necessariamente_a_concorrere_con | 1 |
| necessariamente_a_concorrere_con_la | 1 |
| in_risalto_che_collegandosi_necessariamente | 1 |
| risalto_che_collegandosi_necessariamente_il | 1 |
| che_collegandosi_necessariamente_il_tributo | 1 |
| collegandosi_necessariamente_il_tributo_alla | 1 |
| necessariamente_il_tributo_alla_capacità | 1 |
| di_questa_non_deve_necessariamente | 1 |
| questa_non_deve_necessariamente_seguire | 1 |
| non_deve_necessariamente_seguire_la | 1 |
| deve_necessariamente_seguire_la_sorte | 1 |
| necessariamente_seguire_la_sorte_accertato | 1 |
| violato_può_non_risulta_necessariamente | 1 |
| può_non_risulta_necessariamente_spezzato | 1 |
| non_risulta_necessariamente_spezzato_il | 1 |
| risulta_necessariamente_spezzato_il_che | 1 |
| necessariamente_spezzato_il_che_vuol | 1 |
| perché_contrasto_non_sorge_necessariamente | 1 |
| contrasto_non_sorge_necessariamente_tra | 1 |
| non_sorge_necessariamente_tra_una | 1 |
| sorge_necessariamente_tra_una_legge | 1 |
| necessariamente_tra_una_legge_che | 1 |
| di_competenza_non_è_necessariamente | 1 |
| competenza_non_è_necessariamente_pregiudiziale | 1 |
| non_è_necessariamente_pregiudiziale_rispetto | 1 |
| è_necessariamente_pregiudiziale_rispetto_alla | 1 |
| necessariamente_pregiudiziale_rispetto_alla_denuncia | 1 |
| reddito_imponibile_non_corrisponde_necessariamente | 1 |
| imponibile_non_corrisponde_necessariamente_alla | 1 |
| non_corrisponde_necessariamente_alla_pigione | 1 |
| corrisponde_necessariamente_alla_pigione_realmente | 1 |
| necessariamente_alla_pigione_realmente_percepita | 1 |
| ordinamento_tributario_statale_implica_necessariamente | 1 |
| tributario_statale_implica_necessariamente_una | 1 |
| statale_implica_necessariamente_una_diversità | 1 |
| implica_necessariamente_una_diversità_nel | 1 |
| necessariamente_una_diversità_nel_carico | 1 |
| comma_dell_art_rimarrebbe_necessariamente | 1 |
| dell_art_rimarrebbe_necessariamente_limitata | 1 |
| art_rimarrebbe_necessariamente_limitata_ai | 1 |
| rimarrebbe_necessariamente_limitata_ai_casi | 1 |
| necessariamente_limitata_ai_casi_di | 1 |
| ma_impedisce_anche_e_necessariamente | 1 |
| impedisce_anche_e_necessariamente_che | 1 |
| anche_e_necessariamente_che_attraverso | 1 |
| e_necessariamente_che_attraverso_una | 1 |
| necessariamente_che_attraverso_una_legge | 1 |
| ma_anzi_l_ha_necessariamente | 1 |
| anzi_l_ha_necessariamente_presa | 1 |
| l_ha_necessariamente_presa_a | 1 |
| ha_necessariamente_presa_a_base | 1 |
| necessariamente_presa_a_base_delle | 1 |
| assistenziali_non_si_deve_necessariamente | 1 |
| non_si_deve_necessariamente_far | 1 |
| si_deve_necessariamente_far_fronte | 1 |
| deve_necessariamente_far_fronte_con | 1 |
| necessariamente_far_fronte_con_contributi | 1 |
| ad_ogni_reddito_debba_necessariamente | 1 |
| ogni_reddito_debba_necessariamente_corrispondere | 1 |
| reddito_debba_necessariamente_corrispondere_un | 1 |
| debba_necessariamente_corrispondere_un_prelievo | 1 |
| necessariamente_corrispondere_un_prelievo_di | 1 |
| regime_il_legislatore_doveva_necessariamente | 1 |
| il_legislatore_doveva_necessariamente_stabilire | 1 |
| legislatore_doveva_necessariamente_stabilire_se | 1 |
| doveva_necessariamente_stabilire_se_le | 1 |
| necessariamente_stabilire_se_le_somme | 1 |
| del_ruolo_sono_atti_necessariamente | 1 |
| ruolo_sono_atti_necessariamente_conseguenti | 1 |
| sono_atti_necessariamente_conseguenti_all | 1 |
| atti_necessariamente_conseguenti_all_accertamento | 1 |
| necessariamente_conseguenti_all_accertamento_che | 1 |
| materiale_dei_ruoli_esattoriali_necessariamente | 1 |
| dei_ruoli_esattoriali_necessariamente_e | 1 |
| ruoli_esattoriali_necessariamente_e_di | 1 |
| esattoriali_necessariamente_e_di_per | 1 |
| necessariamente_e_di_per_sé | 1 |
| illegittimità_del_ruolo_deve_necessariamente | 1 |
| del_ruolo_deve_necessariamente_venir | 1 |
| ruolo_deve_necessariamente_venir_meno | 1 |
| deve_necessariamente_venir_meno_il | 1 |
| necessariamente_venir_meno_il_diritto | 1 |
| prova_infatti_non_è_necessariamente | 1 |
| infatti_non_è_necessariamente_vincolata | 1 |
| non_è_necessariamente_vincolata_alla | 1 |
| è_necessariamente_vincolata_alla_esibizione | 1 |
| necessariamente_vincolata_alla_esibizione_del | 1 |
| industria_degli_accenditori_doveva_necessariamente | 1 |
| degli_accenditori_doveva_necessariamente_ancorarsi | 1 |
| accenditori_doveva_necessariamente_ancorarsi_a | 1 |
| doveva_necessariamente_ancorarsi_a_quella | 1 |
| necessariamente_ancorarsi_a_quella_dei | 1 |
| siffatta_prestazione_non_porta_necessariamente | 1 |
| prestazione_non_porta_necessariamente_alla | 1 |
| non_porta_necessariamente_alla_conseguenza | 1 |
| porta_necessariamente_alla_conseguenza_di | 1 |
| necessariamente_alla_conseguenza_di_dover | 1 |
| escluse_quelle_sociali_è_necessariamente | 1 |
| quelle_sociali_è_necessariamente_disciplinato | 1 |
| sociali_è_necessariamente_disciplinato_da | 1 |
| è_necessariamente_disciplinato_da_un | 1 |
| necessariamente_disciplinato_da_un_sistema | 1 |
| ordinanze_in_epigrafe_partono_necessariamente | 1 |
| in_epigrafe_partono_necessariamente_dal | 1 |
| epigrafe_partono_necessariamente_dal_presupposto | 1 |
| partono_necessariamente_dal_presupposto_che | 1 |
| necessariamente_dal_presupposto_che_la | 1 |
| art_tale_indagine_porta_necessariamente | 1 |
| tale_indagine_porta_necessariamente_ad | 1 |
| indagine_porta_necessariamente_ad_esaminare | 1 |
| porta_necessariamente_ad_esaminare_se | 1 |
| necessariamente_ad_esaminare_se_come | 1 |
| alberghiere_all_art_doveva_necessariamente | 1 |
| all_art_doveva_necessariamente_quindi | 1 |
| art_doveva_necessariamente_quindi_attribuirsi | 1 |
| doveva_necessariamente_quindi_attribuirsi_una | 1 |
| necessariamente_quindi_attribuirsi_una_normativa | 1 |
| siffatta_disposizione_avrebbe_dovuto_necessariamente | 1 |
| disposizione_avrebbe_dovuto_necessariamente_accompagnarsi | 1 |
| avrebbe_dovuto_necessariamente_accompagnarsi_l | 1 |
| dovuto_necessariamente_accompagnarsi_l_indispensabile | 1 |
| necessariamente_accompagnarsi_l_indispensabile_fissazione | 1 |
| per_conseguenti_e_quindi_necessariamente | 1 |
| conseguenti_e_quindi_necessariamente_indirizzate | 1 |
| e_quindi_necessariamente_indirizzate_al | 1 |
| quindi_necessariamente_indirizzate_al_conseguimento | 1 |
| necessariamente_indirizzate_al_conseguimento_della | 1 |
| siano_connaturate_all_attuazione_necessariamente | 1 |
| connaturate_all_attuazione_necessariamente_graduale | 1 |
| all_attuazione_necessariamente_graduale_di | 1 |
| attuazione_necessariamente_graduale_di_interventi | 1 |
| necessariamente_graduale_di_interventi_urbanistici | 1 |
| norma_impugnata_debba_essere_necessariamente | 1 |
| impugnata_debba_essere_necessariamente_interpretata | 1 |
| debba_essere_necessariamente_interpretata_nel | 1 |
| essere_necessariamente_interpretata_nel_senso | 1 |
| necessariamente_interpretata_nel_senso_indicato | 1 |
| riforma_tributaria_che_comporta_necessariamente | 1 |
| tributaria_che_comporta_necessariamente_il | 1 |
| che_comporta_necessariamente_il_regolamento | 1 |
| comporta_necessariamente_il_regolamento_delle | 1 |
| necessariamente_il_regolamento_delle_situazioni | 1 |
| di_diritto_transitorio_sono_necessariamente | 1 |
| diritto_transitorio_sono_necessariamente_travolte | 1 |
| transitorio_sono_necessariamente_travolte_dalla | 1 |
| sono_necessariamente_travolte_dalla_accertata | 1 |
| necessariamente_travolte_dalla_accertata_illegittimità | 1 |
| generale_e_per_ciò_necessariamente | 1 |
| e_per_ciò_necessariamente_unitaria | 1 |
| per_ciò_necessariamente_unitaria_delle | 1 |
| ciò_necessariamente_unitaria_delle_circostanze | 1 |
| necessariamente_unitaria_delle_circostanze_del | 1 |
| l_attività_venatoria_subisce_necessariamente | 1 |
| attività_venatoria_subisce_necessariamente_limitazioni | 1 |
| venatoria_subisce_necessariamente_limitazioni_poste | 1 |
| subisce_necessariamente_limitazioni_poste_come | 1 |
| necessariamente_limitazioni_poste_come_questa | 1 |
| regione_seppure_occorre_avvertire_necessariamente | 1 |
| seppure_occorre_avvertire_necessariamente_nei | 1 |
| occorre_avvertire_necessariamente_nei_limiti | 1 |
| avvertire_necessariamente_nei_limiti_di | 1 |
| necessariamente_nei_limiti_di_una | 1 |
| dei_contribuenti_che_vanno_necessariamente | 1 |
| contribuenti_che_vanno_necessariamente_riferite | 1 |
| che_vanno_necessariamente_riferite_alle | 1 |
| vanno_necessariamente_riferite_alle_diverse | 1 |
| necessariamente_riferite_alle_diverse_fasi | 1 |
| soluzione_della_proposta_questione_necessariamente | 1 |
| della_proposta_questione_necessariamente_rilevasse | 1 |
| proposta_questione_necessariamente_rilevasse_ai | 1 |
| questione_necessariamente_rilevasse_ai_fini | 1 |
| necessariamente_rilevasse_ai_fini_del | 1 |
| costituzionali_non_deve_essere_necessariamente | 1 |
| non_deve_essere_necessariamente_disposta | 1 |
| deve_essere_necessariamente_disposta_in | 1 |
| essere_necessariamente_disposta_in_modo | 1 |
| necessariamente_disposta_in_modo_espresso | 1 |
| ciò_non_toglie_anzi_necessariamente | 1 |
| non_toglie_anzi_necessariamente_comporta | 1 |
| toglie_anzi_necessariamente_comporta_che | 1 |
| anzi_necessariamente_comporta_che_si | 1 |
| necessariamente_comporta_che_si_attribuisca | 1 |
| giurisdizionale_non_significa_che_necessariamente | 1 |
| non_significa_che_necessariamente_deve | 1 |
| significa_che_necessariamente_deve_essere | 1 |
| che_necessariamente_deve_essere_consentito | 1 |
| necessariamente_deve_essere_consentito_di | 1 |
| artt_e_cost_includa_necessariamente | 1 |
| e_cost_includa_necessariamente_il | 1 |
| cost_includa_necessariamente_il_suindicato | 1 |
| includa_necessariamente_il_suindicato_potere | 1 |
| necessariamente_il_suindicato_potere_di | 1 |
| la_giurisprudenza_costituzionale_postula_necessariamente | 1 |
| giurisprudenza_costituzionale_postula_necessariamente_il | 1 |
| costituzionale_postula_necessariamente_il_potere | 1 |
| postula_necessariamente_il_potere_di | 1 |
| necessariamente_il_potere_di_sospensione | 1 |
| vedere_se_essa_esiga_necessariamente | 1 |
| se_essa_esiga_necessariamente_l | 1 |
| essa_esiga_necessariamente_l_identità | 1 |
| esiga_necessariamente_l_identità_delle | 1 |
| necessariamente_l_identità_delle_singole | 1 |
| prescritto_dal_gatt_sia_necessariamente | 1 |
| dal_gatt_sia_necessariamente_quello | 1 |
| gatt_sia_necessariamente_quello_sopra | 1 |
| sia_necessariamente_quello_sopra_indicato | 1 |
| necessariamente_quello_sopra_indicato_della | 1 |
| interno_il_legislatore_abbia_necessariamente | 1 |
| il_legislatore_abbia_necessariamente_presupposto | 1 |
| legislatore_abbia_necessariamente_presupposto_la | 1 |
| abbia_necessariamente_presupposto_la_stessa | 1 |
| necessariamente_presupposto_la_stessa_capacità | 1 |
| non_è_secondo_costituzione_necessariamente | 1 |
| è_secondo_costituzione_necessariamente_generale | 1 |
| secondo_costituzione_necessariamente_generale_ed | 1 |
| costituzione_necessariamente_generale_ed_illimitata | 1 |
| necessariamente_generale_ed_illimitata_ma | 1 |
| procedimento_tra_privati_avente_necessariamente | 1 |
| tra_privati_avente_necessariamente_carattere | 1 |
| privati_avente_necessariamente_carattere_e | 1 |
| avente_necessariamente_carattere_e_contenuto | 1 |
| necessariamente_carattere_e_contenuto_diversi | 1 |
| classificazione_dell_immobile_dovrà_necessariamente | 1 |
| dell_immobile_dovrà_necessariamente_essere | 1 |
| immobile_dovrà_necessariamente_essere_effettuata | 1 |
| dovrà_necessariamente_essere_effettuata_nel | 1 |
| necessariamente_essere_effettuata_nel_processo | 1 |
| merito_è_a_questo_necessariamente | 1 |
| è_a_questo_necessariamente_che | 1 |
| a_questo_necessariamente_che_bisogna | 1 |
| questo_necessariamente_che_bisogna_far | 1 |
| necessariamente_che_bisogna_far_capo | 1 |
| capacità_contributiva_che_presuppone_necessariamente | 1 |
| contributiva_che_presuppone_necessariamente_un | 1 |
| che_presuppone_necessariamente_un_criterio | 1 |
| presuppone_necessariamente_un_criterio_di | 1 |
| necessariamente_un_criterio_di_reddito | 1 |
| presente_conflitto_di_attribuzione_necessariamente | 1 |
| conflitto_di_attribuzione_necessariamente_prescinde | 1 |
| di_attribuzione_necessariamente_prescinde_dalla | 1 |
| attribuzione_necessariamente_prescinde_dalla_soluzione | 1 |
| necessariamente_prescinde_dalla_soluzione_di | 1 |
| le_parti_hanno_dovuto_necessariamente | 1 |
| parti_hanno_dovuto_necessariamente_tener | 1 |
| hanno_dovuto_necessariamente_tener_conto | 1 |
| dovuto_necessariamente_tener_conto_di | 1 |
| necessariamente_tener_conto_di_quanto | 1 |
| perché_essa_non_importa_necessariamente | 1 |
| essa_non_importa_necessariamente_la | 1 |
| non_importa_necessariamente_la_corrispettività | 1 |
| importa_necessariamente_la_corrispettività_fra | 1 |
| necessariamente_la_corrispettività_fra_contributi | 1 |
| sistema_la_formula_va_necessariamente | 1 |
| la_formula_va_necessariamente_riferita | 1 |
| formula_va_necessariamente_riferita_ai | 1 |
| va_necessariamente_riferita_ai_prezzi | 1 |
| necessariamente_riferita_ai_prezzi_al | 1 |
| tali_giudici_non_vanno_necessariamente | 1 |
| giudici_non_vanno_necessariamente_nominati | 1 |
| non_vanno_necessariamente_nominati_fra | 1 |
| vanno_necessariamente_nominati_fra_i | 1 |
| necessariamente_nominati_fra_i_magistrati | 1 |
| come_tali_non_debbono_necessariamente | 1 |
| tali_non_debbono_necessariamente_estendersi | 1 |
| non_debbono_necessariamente_estendersi_sino | 1 |
| debbono_necessariamente_estendersi_sino_a | 1 |
| necessariamente_estendersi_sino_a_coprire | 1 |
| dei_redditi_tassati_devono_necessariamente | 1 |
| redditi_tassati_devono_necessariamente_essere | 1 |
| tassati_devono_necessariamente_essere_prima | 1 |
| devono_necessariamente_essere_prima_o | 1 |
| necessariamente_essere_prima_o_poi | 1 |
| una_disciplina_diversa_che_necessariamente | 1 |
| disciplina_diversa_che_necessariamente_si | 1 |
| diversa_che_necessariamente_si_contrappone | 1 |
| che_necessariamente_si_contrappone_a | 1 |
| necessariamente_si_contrappone_a_quella | 1 |
| come_persone_giuridiche_pubbliche_necessariamente | 1 |
| persone_giuridiche_pubbliche_necessariamente_costituite | 1 |
| giuridiche_pubbliche_necessariamente_costituite_da | 1 |
| pubbliche_necessariamente_costituite_da_tutti | 1 |
| necessariamente_costituite_da_tutti_gl | 1 |
| raffronto_il_risultato_va_necessariamente | 1 |
| il_risultato_va_necessariamente_tenuto | 1 |
| risultato_va_necessariamente_tenuto_fermo | 1 |
| va_necessariamente_tenuto_fermo_anche | 1 |
| necessariamente_tenuto_fermo_anche_di | 1 |
| di_fondatezza_ne_seguirebbe_necessariamente | 1 |
| fondatezza_ne_seguirebbe_necessariamente_il | 1 |
| ne_seguirebbe_necessariamente_il_rimborso | 1 |
| seguirebbe_necessariamente_il_rimborso_chiesto | 1 |
| necessariamente_il_rimborso_chiesto_dalla | 1 |
| della_moglie_di_quanto_necessariamente | 1 |
| moglie_di_quanto_necessariamente_speso | 1 |
| di_quanto_necessariamente_speso_per | 1 |
| quanto_necessariamente_speso_per_una | 1 |
| necessariamente_speso_per_una_adeguata | 1 |
| c_d_condono_deve_necessariamente | 1 |
| d_condono_deve_necessariamente_tenersi | 1 |
| condono_deve_necessariamente_tenersi_conto | 1 |
| deve_necessariamente_tenersi_conto_anche | 1 |
| necessariamente_tenersi_conto_anche_dei | 1 |
| degli_aventi_diritto_è_necessariamente | 1 |
| aventi_diritto_è_necessariamente_rilevante | 1 |
| diritto_è_necessariamente_rilevante_al | 1 |
| è_necessariamente_rilevante_al_fine | 1 |
| necessariamente_rilevante_al_fine_di | 1 |
| all_impresa_estranei_hanno_necessariamente | 1 |
| impresa_estranei_hanno_necessariamente_natura | 1 |
| estranei_hanno_necessariamente_natura_diversa | 1 |
| hanno_necessariamente_natura_diversa_ma | 1 |
| necessariamente_natura_diversa_ma_se | 1 |
| fini_di_lucro_non_necessariamente | 1 |
| di_lucro_non_necessariamente_l | 1 |
| lucro_non_necessariamente_l_esercizio | 1 |
| non_necessariamente_l_esercizio_di | 1 |
| necessariamente_l_esercizio_di_queste | 1 |
| articoli_ora_citati_vanno_necessariamente | 1 |
| ora_citati_vanno_necessariamente_coordinate | 1 |
| citati_vanno_necessariamente_coordinate_la | 1 |
| vanno_necessariamente_coordinate_la_dichiarazione | 1 |
| necessariamente_coordinate_la_dichiarazione_d | 1 |
| unificazione_delle_stesse_correlate_necessariamente | 1 |
| delle_stesse_correlate_necessariamente_al | 1 |
| stesse_correlate_necessariamente_al_corrispondente | 1 |
| correlate_necessariamente_al_corrispondente_adeguamento | 1 |
| necessariamente_al_corrispondente_adeguamento_delle | 1 |
| scelto_una_formula_riassuntiva_necessariamente | 1 |
| una_formula_riassuntiva_necessariamente_generica | 1 |
| formula_riassuntiva_necessariamente_generica_la | 1 |
| riassuntiva_necessariamente_generica_la_quale | 1 |
| necessariamente_generica_la_quale_per | 1 |
| graduazione_della_sanzione_suppone_necessariamente | 1 |
| della_sanzione_suppone_necessariamente_l | 1 |
| sanzione_suppone_necessariamente_l_intervento | 1 |
| suppone_necessariamente_l_intervento_del | 1 |
| necessariamente_l_intervento_del_legislatore | 1 |
| o_temporale_attraverso_termini_necessariamente | 1 |
| temporale_attraverso_termini_necessariamente_imprecisi | 1 |
| attraverso_termini_necessariamente_imprecisi_spesso | 1 |
| termini_necessariamente_imprecisi_spesso_costituiscono | 1 |
| necessariamente_imprecisi_spesso_costituiscono_frutto | 1 |
| straordinario_del_contributo_implica_necessariamente | 1 |
| del_contributo_implica_necessariamente_la | 1 |
| contributo_implica_necessariamente_la_non | 1 |
| implica_necessariamente_la_non_riproducibilità | 1 |
| necessariamente_la_non_riproducibilità_di | 1 |
| due_prime_fasi_ciò_necessariamente | 1 |
| prime_fasi_ciò_necessariamente_importa | 1 |
| fasi_ciò_necessariamente_importa_che | 1 |
| ciò_necessariamente_importa_che_fin | 1 |
| necessariamente_importa_che_fin_quando | 1 |
| fronte_a_un_gettito_necessariamente | 1 |
| a_un_gettito_necessariamente_differenziato | 1 |
| un_gettito_necessariamente_differenziato_da | 1 |
| gettito_necessariamente_differenziato_da_regione | 1 |
| necessariamente_differenziato_da_regione_a | 1 |
| autonomie_regionali_ma_riguarda_necessariamente | 1 |
| regionali_ma_riguarda_necessariamente_i | 1 |
| ma_riguarda_necessariamente_i_poteri | 1 |
| riguarda_necessariamente_i_poteri_di | 1 |
| necessariamente_i_poteri_di_direttiva | 1 |
| delle_plusvalenze_non_è_necessariamente | 1 |
| plusvalenze_non_è_necessariamente_connessa | 1 |
| non_è_necessariamente_connessa_con | 1 |
| è_necessariamente_connessa_con_l | 1 |
| necessariamente_connessa_con_l_impossibilità | 1 |
| alla_quale_si_è_necessariamente | 1 |
| quale_si_è_necessariamente_ricorso | 1 |
| si_è_necessariamente_ricorso_perché | 1 |
| è_necessariamente_ricorso_perché_il | 1 |
| necessariamente_ricorso_perché_il_legislatore | 1 |
| dei_non_abbienti_deve_necessariamente | 1 |
| non_abbienti_deve_necessariamente_essere | 1 |
| abbienti_deve_necessariamente_essere_assicurata | 1 |
| deve_necessariamente_essere_assicurata_in | 1 |
| necessariamente_essere_assicurata_in_tempi | 1 |
| per_caso_che_non_necessariamente | 1 |
| caso_che_non_necessariamente_deve | 1 |
| che_non_necessariamente_deve_rifluire | 1 |
| non_necessariamente_deve_rifluire_ex | 1 |
| necessariamente_deve_rifluire_ex_ante | 1 |
| che_di_esborso_è_necessariamente | 1 |
| di_esborso_è_necessariamente_collegata | 1 |
| esborso_è_necessariamente_collegata_ad | 1 |
| è_necessariamente_collegata_ad_un | 1 |
| necessariamente_collegata_ad_un_ricavo | 1 |
| in_cui_essa_verrebbe_necessariamente | 1 |
| cui_essa_verrebbe_necessariamente_ad | 1 |
| essa_verrebbe_necessariamente_ad_inserirsi | 1 |
| verrebbe_necessariamente_ad_inserirsi_rappresenta | 1 |
| necessariamente_ad_inserirsi_rappresenta_un | 1 |
| sopra_esposto_che_non_necessariamente | 1 |
| esposto_che_non_necessariamente_l | 1 |
| che_non_necessariamente_l_indennità | 1 |
| non_necessariamente_l_indennità_di | 1 |
| necessariamente_l_indennità_di_espropriazione | 1 |
| utilizzazione_di_un_meccanismo_necessariamente | 1 |
| di_un_meccanismo_necessariamente_articolato | 1 |
| un_meccanismo_necessariamente_articolato_in | 1 |
| meccanismo_necessariamente_articolato_in_termini | 1 |
| necessariamente_articolato_in_termini_medi | 1 |
| elementi_indispensabili_da_prevedersi_necessariamente | 1 |
| indispensabili_da_prevedersi_necessariamente_con | 1 |
| da_prevedersi_necessariamente_con_legge | 1 |
| prevedersi_necessariamente_con_legge_con | 1 |
| necessariamente_con_legge_con_conseguente | 1 |
| fatto_sopra_cenno_devono_necessariamente | 1 |
| sopra_cenno_devono_necessariamente_essere | 1 |
| cenno_devono_necessariamente_essere_proposti | 1 |
| devono_necessariamente_essere_proposti_prima | 1 |
| necessariamente_essere_proposti_prima_di | 1 |
| provvedimento_di_amnistia_deve_necessariamente | 1 |
| di_amnistia_deve_necessariamente_correlarsi | 1 |
| amnistia_deve_necessariamente_correlarsi_con | 1 |
| deve_necessariamente_correlarsi_con_la | 1 |
| necessariamente_correlarsi_con_la_legge | 1 |
| nei_confronti_dell_amministrazione_necessariamente | 1 |
| confronti_dell_amministrazione_necessariamente_soccombe | 1 |
| dell_amministrazione_necessariamente_soccombe_per | 1 |
| amministrazione_necessariamente_soccombe_per_non | 1 |
| necessariamente_soccombe_per_non_avere | 1 |
| identificazione_del_thema_decidendum_necessariamente | 1 |
| del_thema_decidendum_necessariamente_limitato | 1 |
| thema_decidendum_necessariamente_limitato_a | 1 |
| decidendum_necessariamente_limitato_a_quello | 1 |
| necessariamente_limitato_a_quello_devoluto | 1 |
| istituto_dell_arbitrato_presuppone_necessariamente | 1 |
| dell_arbitrato_presuppone_necessariamente_il | 1 |
| arbitrato_presuppone_necessariamente_il_suo | 1 |
| presuppone_necessariamente_il_suo_carattere | 1 |
| necessariamente_il_suo_carattere_facoltativo | 1 |
| la_revisione_è_demandata_necessariamente | 1 |
| revisione_è_demandata_necessariamente_quindi | 1 |
| è_demandata_necessariamente_quindi_alla | 1 |
| demandata_necessariamente_quindi_alla_suddetta | 1 |
| necessariamente_quindi_alla_suddetta_commissione | 1 |
| conseguenze_siano_sempre_e_necessariamente | 1 |
| siano_sempre_e_necessariamente_più | 1 |
| sempre_e_necessariamente_più_favorevoli | 1 |
| e_necessariamente_più_favorevoli_di | 1 |
| necessariamente_più_favorevoli_di_quelli | 1 |
| attribuzioni_regionali_il_criterio_necessariamente | 1 |
| regionali_il_criterio_necessariamente_presuntivo | 1 |
| il_criterio_necessariamente_presuntivo_seguito | 1 |
| criterio_necessariamente_presuntivo_seguito_dal | 1 |
| necessariamente_presuntivo_seguito_dal_decreto | 1 |
| devono_perciò_valutarsi_tenendo_necessariamente | 1 |
| perciò_valutarsi_tenendo_necessariamente_conto | 1 |
| valutarsi_tenendo_necessariamente_conto_delle | 1 |
| tenendo_necessariamente_conto_delle_distinte | 1 |
| necessariamente_conto_delle_distinte_discipline | 1 |
| accoglimento_oltre_tutto_renderebbe_necessariamente | 1 |
| oltre_tutto_renderebbe_necessariamente_irrilevante | 1 |
| tutto_renderebbe_necessariamente_irrilevante_la | 1 |
| renderebbe_necessariamente_irrilevante_la_questione | 1 |
| necessariamente_irrilevante_la_questione_relativa | 1 |
| rinvio_rende_oltre_tutto_necessariamente | 1 |
| rende_oltre_tutto_necessariamente_irrilevante | 1 |
| oltre_tutto_necessariamente_irrilevante_la | 1 |
| tutto_necessariamente_irrilevante_la_quaestio | 1 |
| necessariamente_irrilevante_la_quaestio_relativa | 1 |
| a_tale_conclusione_deve_necessariamente | 1 |
| tale_conclusione_deve_necessariamente_giungersi | 1 |
| conclusione_deve_necessariamente_giungersi_tenendo | 1 |
| deve_necessariamente_giungersi_tenendo_presente | 1 |
| necessariamente_giungersi_tenendo_presente_che | 1 |
| la_cui_disciplina_va_necessariamente | 1 |
| cui_disciplina_va_necessariamente_coordinata | 1 |
| disciplina_va_necessariamente_coordinata_e | 1 |
| va_necessariamente_coordinata_e_raccordata | 1 |
| necessariamente_coordinata_e_raccordata_con | 1 |
| nel_coordinamento_che_va_necessariamente | 1 |
| coordinamento_che_va_necessariamente_operato | 1 |
| che_va_necessariamente_operato_tra | 1 |
| va_necessariamente_operato_tra_il | 1 |
| necessariamente_operato_tra_il_precedente | 1 |
| di_ragionevolezza_deve_prendere_necessariamente | 1 |
| ragionevolezza_deve_prendere_necessariamente_le | 1 |
| deve_prendere_necessariamente_le_mosse | 1 |
| prendere_necessariamente_le_mosse_dalla | 1 |
| necessariamente_le_mosse_dalla_constatazione | 1 |
| amministrazione_non_comporta_infatti_necessariamente | 1 |
| non_comporta_infatti_necessariamente_che | 1 |
| comporta_infatti_necessariamente_che_tutti | 1 |
| infatti_necessariamente_che_tutti_i | 1 |
| necessariamente_che_tutti_i_termini | 1 |
| l_imposizione_non_comporta_necessariamente | 1 |
| imposizione_non_comporta_necessariamente_che | 1 |
| non_comporta_necessariamente_che_l | 1 |
| comporta_necessariamente_che_l_esazione | 1 |
| necessariamente_che_l_esazione_coattiva | 1 |
| prova_testimoniale_che_è_necessariamente | 1 |
| testimoniale_che_è_necessariamente_orale | 1 |
| che_è_necessariamente_orale_e | 1 |
| è_necessariamente_orale_e_di | 1 |
| necessariamente_orale_e_di_solito | 1 |
| risarcimento_ragguagliato_in_modo_necessariamente | 1 |
| ragguagliato_in_modo_necessariamente_superiore | 1 |
| in_modo_necessariamente_superiore_a | 1 |
| modo_necessariamente_superiore_a_quella | 1 |
| necessariamente_superiore_a_quella_che | 1 |
| presupposto_d_imposta_richiede_necessariamente | 1 |
| d_imposta_richiede_necessariamente_un | 1 |
| imposta_richiede_necessariamente_un_sistema | 1 |
| richiede_necessariamente_un_sistema_catastale | 1 |
| necessariamente_un_sistema_catastale_modernamente | 1 |
| di_tali_tributi_deve_necessariamente | 1 |
| tali_tributi_deve_necessariamente_essere | 1 |
| tributi_deve_necessariamente_essere_devoluto | 1 |
| deve_necessariamente_essere_devoluto_in | 1 |
| necessariamente_essere_devoluto_in_tutto | 1 |
| non_presuppone_l_esistenza_necessariamente | 1 |
| presuppone_l_esistenza_necessariamente_di | 1 |
| l_esistenza_necessariamente_di_un | 1 |
| esistenza_necessariamente_di_un_reddito | 1 |
| necessariamente_di_un_reddito_o | 1 |
| ed_imparzialità_dell_amministrazione_necessariamente | 1 |
| imparzialità_dell_amministrazione_necessariamente_collegate | 1 |
| dell_amministrazione_necessariamente_collegate_a | 1 |
| amministrazione_necessariamente_collegate_a_requisiti | 1 |
| necessariamente_collegate_a_requisiti_attitudinali | 1 |
| specifica_attività_svolta_debbano_necessariamente | 1 |
| attività_svolta_debbano_necessariamente_essere | 1 |
| svolta_debbano_necessariamente_essere_elaborati | 1 |
| debbano_necessariamente_essere_elaborati_tenendo | 1 |
| necessariamente_essere_elaborati_tenendo_conto | 1 |
| lato_l_ambito_sempre_necessariamente | 1 |
| l_ambito_sempre_necessariamente_delimitato | 1 |
| ambito_sempre_necessariamente_delimitato_in | 1 |
| sempre_necessariamente_delimitato_in_forza | 1 |
| necessariamente_delimitato_in_forza_appunto | 1 |
| pluralità_di_aliquote_violi_necessariamente | 1 |
| di_aliquote_violi_necessariamente_gli | 1 |
| aliquote_violi_necessariamente_gli_artt | 1 |
| violi_necessariamente_gli_artt_e | 1 |
| necessariamente_gli_artt_e_primo | 1 |
| individuali_di_emersione_sfocia_necessariamente | 1 |
| di_emersione_sfocia_necessariamente_nella | 1 |
| emersione_sfocia_necessariamente_nella_seconda | 1 |
| sfocia_necessariamente_nella_seconda_fase | 1 |
| necessariamente_nella_seconda_fase_introdotta | 1 |
| neppure_comporta_un_tributo_necessariamente | 1 |
| comporta_un_tributo_necessariamente_maggiore | 1 |
| un_tributo_necessariamente_maggiore_di | 1 |
| tributo_necessariamente_maggiore_di_quello | 1 |
| necessariamente_maggiore_di_quello_calcolato | 1 |
| censura_ha_implicitamente_ma_necessariamente | 1 |
| ha_implicitamente_ma_necessariamente_fatto | 1 |
| implicitamente_ma_necessariamente_fatto_proprie | 1 |
| ma_necessariamente_fatto_proprie_le | 1 |
| necessariamente_fatto_proprie_le_argomentazioni | 1 |
| tributaria_della_controversia_fa_necessariamente | 1 |
| della_controversia_fa_necessariamente_venir | 1 |
| controversia_fa_necessariamente_venir_meno | 1 |
| fa_necessariamente_venir_meno_il | 1 |
| necessariamente_venir_meno_il_fondamento | 1 |
| tributo_denunciato_non_presuppone_necessariamente | 1 |
| denunciato_non_presuppone_necessariamente_come | 1 |
| non_presuppone_necessariamente_come_erroneamente | 1 |
| presuppone_necessariamente_come_erroneamente_ritiene | 1 |
| necessariamente_come_erroneamente_ritiene_il | 1 |
| per_effetto_del_soggiorno_necessariamente | 1 |
| effetto_del_soggiorno_necessariamente_fruiscono | 1 |
| del_soggiorno_necessariamente_fruiscono_sia | 1 |
| soggiorno_necessariamente_fruiscono_sia_di | 1 |
| necessariamente_fruiscono_sia_di_servizi | 1 |
| norme_le_quali_non_necessariamente | 1 |
| le_quali_non_necessariamente_attengono | 1 |
| quali_non_necessariamente_attengono_a | 1 |
| non_necessariamente_attengono_a_tributi | 1 |
| necessariamente_attengono_a_tributi_in | 1 |
| idrico_integrato_ne_ripete_necessariamente | 1 |
| integrato_ne_ripete_necessariamente_la | 1 |
| ne_ripete_necessariamente_la_natura | 1 |
| ripete_necessariamente_la_natura_di | 1 |
| necessariamente_la_natura_di_corrispettivo | 1 |
| cimp_questa_corte_deve_necessariamente | 1 |
| questa_corte_deve_necessariamente_procedere | 1 |
| corte_deve_necessariamente_procedere_ad | 1 |
| deve_necessariamente_procedere_ad_un | 1 |
| necessariamente_procedere_ad_un_autonomo | 1 |
| pubblicità_e_cimp_deriverebbe_necessariamente | 1 |
| e_cimp_deriverebbe_necessariamente_la | 1 |
| cimp_deriverebbe_necessariamente_la_natura | 1 |
| deriverebbe_necessariamente_la_natura_non | 1 |
| necessariamente_la_natura_non_fiscale | 1 |
| che_non_si_contrappone_necessariamente | 1 |
| non_si_contrappone_necessariamente_a | 1 |
| si_contrappone_necessariamente_a_termini | 1 |
| contrappone_necessariamente_a_termini_quali | 1 |
| necessariamente_a_termini_quali_tassa | 1 |
| quest_ultima_esso_deve_necessariamente | 1 |
| ultima_esso_deve_necessariamente_determinarsi | 1 |
| esso_deve_necessariamente_determinarsi_con | 1 |
| deve_necessariamente_determinarsi_con_riferimento | 1 |
| necessariamente_determinarsi_con_riferimento_ai | 1 |
| tributaria_per_tale_dovendosi_necessariamente | 1 |
| per_tale_dovendosi_necessariamente_intendere | 1 |
| tale_dovendosi_necessariamente_intendere_una | 1 |
| dovendosi_necessariamente_intendere_una_entrata | 1 |
| necessariamente_intendere_una_entrata_aggiuntiva | 1 |
| raddoppio_dei_termini_presuppone_necessariamente | 1 |
| dei_termini_presuppone_necessariamente_un | 1 |
| termini_presuppone_necessariamente_un_accertamento | 1 |
| presuppone_necessariamente_un_accertamento_penale | 1 |
| necessariamente_un_accertamento_penale_definitivo | 1 |
| legge_n_del_incide_necessariamente | 1 |
| n_del_incide_necessariamente_protraendoli | 1 |
| del_incide_necessariamente_protraendoli_sui | 1 |
| incide_necessariamente_protraendoli_sui_termini | 1 |
| necessariamente_protraendoli_sui_termini_di | 1 |
| stesso_art_c_comporta_necessariamente | 1 |
| art_c_comporta_necessariamente_una | 1 |
| c_comporta_necessariamente_una_diminuzione | 1 |
| comporta_necessariamente_una_diminuzione_del | 1 |
| che_tale_disciplina_debba_necessariamente | 1 |
| tale_disciplina_debba_necessariamente_riguardare | 1 |
| disciplina_debba_necessariamente_riguardare_anche | 1 |
| debba_necessariamente_riguardare_anche_le | 1 |
| necessariamente_riguardare_anche_le_ipotesi | 1 |
| a_fini_fiscali_influisce_necessariamente | 1 |
| fini_fiscali_influisce_necessariamente_sulla | 1 |
| fiscali_influisce_necessariamente_sulla_quantificazione | 1 |
| influisce_necessariamente_sulla_quantificazione_dell | 1 |
| necessariamente_sulla_quantificazione_dell_indennità | 1 |
| di_illegittimità_costituzionale_deve_necessariamente | 1 |
| illegittimità_costituzionale_deve_necessariamente_riguardare | 1 |
| costituzionale_deve_necessariamente_riguardare_anche | 1 |
| deve_necessariamente_riguardare_anche_siffatto | 1 |
| necessariamente_riguardare_anche_siffatto_profilo | 1 |
| aliquota_base_c_comportano_necessariamente | 1 |
| base_c_comportano_necessariamente_una | 1 |
| c_comportano_necessariamente_una_diminuzione | 1 |
| comportano_necessariamente_una_diminuzione_del | 1 |
| comma_dello_statuto_vada_necessariamente | 1 |
| dello_statuto_vada_necessariamente_consolidata | 1 |
| statuto_vada_necessariamente_consolidata_e | 1 |
| vada_necessariamente_consolidata_e_resa | 1 |
| necessariamente_consolidata_e_resa_definitiva | 1 |
| secondo_la_corte_è_necessariamente | 1 |
| la_corte_è_necessariamente_correlata | 1 |
| corte_è_necessariamente_correlata_al | 1 |
| è_necessariamente_correlata_al_concreto | 1 |
| necessariamente_correlata_al_concreto_esercizio | 1 |
| alla_quale_avrebbe_dovuto_necessariamente | 1 |
| quale_avrebbe_dovuto_necessariamente_conseguire | 1 |
| avrebbe_dovuto_necessariamente_conseguire_secondo | 1 |
| dovuto_necessariamente_conseguire_secondo_ragionevolezza | 1 |
| necessariamente_conseguire_secondo_ragionevolezza_una | 1 |
| del_trattamento_economico_avrebbe_necessariamente | 1 |
| trattamento_economico_avrebbe_necessariamente_richiesto | 1 |
| economico_avrebbe_necessariamente_richiesto_un | 1 |
| avrebbe_necessariamente_richiesto_un_intervento | 1 |
| necessariamente_richiesto_un_intervento_legislativo | 1 |
| opera_di_completamento_debba_necessariamente | 1 |
| di_completamento_debba_necessariamente_mantenersi | 1 |
| completamento_debba_necessariamente_mantenersi_nell | 1 |
| debba_necessariamente_mantenersi_nell_alveo | 1 |
| necessariamente_mantenersi_nell_alveo_delle | 1 |
| della_tutela_giurisdizionale_implichi_necessariamente | 1 |
| tutela_giurisdizionale_implichi_necessariamente_una | 1 |
| giurisdizionale_implichi_necessariamente_una_relazione | 1 |
| implichi_necessariamente_una_relazione_di | 1 |
| necessariamente_una_relazione_di_immediatezza | 1 |
| minor_gettito_debba_essere_necessariamente | 1 |
| gettito_debba_essere_necessariamente_accompagnato | 1 |
| debba_essere_necessariamente_accompagnato_da | 1 |
| essere_necessariamente_accompagnato_da_misure | 1 |
| necessariamente_accompagnato_da_misure_compensative | 1 |
| ad_esso_un_trattamento_necessariamente | 1 |
| esso_un_trattamento_necessariamente_differenziato | 1 |
| un_trattamento_necessariamente_differenziato_non | 1 |
| trattamento_necessariamente_differenziato_non_solo | 1 |
| necessariamente_differenziato_non_solo_rispetto | 1 |
| dall_amministrazione_finanziaria_richiederebbe_necessariamente | 1 |
| amministrazione_finanziaria_richiederebbe_necessariamente_anche | 1 |
| finanziaria_richiederebbe_necessariamente_anche_la | 1 |
| richiederebbe_necessariamente_anche_la_giustificazione | 1 |
| necessariamente_anche_la_giustificazione_causale | 1 |
| congiunturale_tale_circostanza_dovrebbe_necessariamente | 1 |
| tale_circostanza_dovrebbe_necessariamente_riflettersi | 1 |
| circostanza_dovrebbe_necessariamente_riflettersi_sulla | 1 |
| dovrebbe_necessariamente_riflettersi_sulla_struttura | 1 |
| necessariamente_riflettersi_sulla_struttura_dell | 1 |
| bse_che_debbano_essere_necessariamente | 1 |
| che_debbano_essere_necessariamente_inceneriti | 1 |
| debbano_essere_necessariamente_inceneriti_o | 1 |
| essere_necessariamente_inceneriti_o_coinceneriti | 1 |
| necessariamente_inceneriti_o_coinceneriti_per | 1 |
| di_interrelazione_che_deve_necessariamente | 1 |
| interrelazione_che_deve_necessariamente_astringere | 1 |
| che_deve_necessariamente_astringere_il | 1 |
| deve_necessariamente_astringere_il_provvedimento | 1 |
| necessariamente_astringere_il_provvedimento_d | 1 |
| di_riequilibrio_devono_essere_necessariamente | 1 |
| riequilibrio_devono_essere_necessariamente_omogenee | 1 |
| devono_essere_necessariamente_omogenee_ed | 1 |
| essere_necessariamente_omogenee_ed_il | 1 |
| necessariamente_omogenee_ed_il_più | 1 |
| occasione_che_le_prospettive_necessariamente | 1 |
| che_le_prospettive_necessariamente_pluriennali | 1 |
| le_prospettive_necessariamente_pluriennali_del | 1 |
| prospettive_necessariamente_pluriennali_del_ciclo | 1 |
| necessariamente_pluriennali_del_ciclo_di | 1 |
| stregua_di_una_valutazione_necessariamente | 1 |
| di_una_valutazione_necessariamente_proiettata | 1 |
| una_valutazione_necessariamente_proiettata_su | 1 |
| valutazione_necessariamente_proiettata_su_un | 1 |
| necessariamente_proiettata_su_un_periodo | 1 |
| entro_i_quali_è_necessariamente | 1 |
| i_quali_è_necessariamente_costretta | 1 |
| quali_è_necessariamente_costretta_in | 1 |
| è_necessariamente_costretta_in_forza | 1 |
| necessariamente_costretta_in_forza_del | 1 |
| gettito_fiscale_pur_dovendo_necessariamente | 1 |
| fiscale_pur_dovendo_necessariamente_utilizzare | 1 |
| pur_dovendo_necessariamente_utilizzare_metodologie | 1 |
| dovendo_necessariamente_utilizzare_metodologie_di | 1 |
| necessariamente_utilizzare_metodologie_di_stima | 1 |
| e_i_sovvalli_debbano_necessariamente | 1 |
| i_sovvalli_debbano_necessariamente_derivare | 1 |
| sovvalli_debbano_necessariamente_derivare_dal | 1 |
| debbano_necessariamente_derivare_dal_trattamento | 1 |
| necessariamente_derivare_dal_trattamento_di | 1 |
| che_non_devono_provenire_necessariamente | 1 |
| non_devono_provenire_necessariamente_dalla | 1 |
| devono_provenire_necessariamente_dalla_raccolta | 1 |
| provenire_necessariamente_dalla_raccolta_differenziata | 1 |
| necessariamente_dalla_raccolta_differenziata_si | 1 |
| autotutela_l_amministrazione_debba_necessariamente | 1 |
| l_amministrazione_debba_necessariamente_pronunciarsi | 1 |
| amministrazione_debba_necessariamente_pronunciarsi_la | 1 |
| debba_necessariamente_pronunciarsi_la_questione | 1 |
| necessariamente_pronunciarsi_la_questione_relativa | 1 |
| sia_per_qualche_aspetto_necessariamente | 1 |
| per_qualche_aspetto_necessariamente_differito | 1 |
| qualche_aspetto_necessariamente_differito_sentenze | 1 |
| aspetto_necessariamente_differito_sentenze_n | 1 |
| necessariamente_differito_sentenze_n_e | 1 |
| al_riguardo_infatti_imporrebbe_necessariamente | 1 |
| riguardo_infatti_imporrebbe_necessariamente_in | 1 |
| infatti_imporrebbe_necessariamente_in_capo | 1 |
| imporrebbe_necessariamente_in_capo_all | 1 |
| necessariamente_in_capo_all_amministrazione | 1 |
| è_un_operazione_legata_necessariamente | 1 |
| un_operazione_legata_necessariamente_ad | 1 |
| operazione_legata_necessariamente_ad_una | 1 |
| legata_necessariamente_ad_una_singola | 1 |
| necessariamente_ad_una_singola_unità | 1 |
| meccanismo_perequativo_deve_essere_necessariamente | 1 |
| perequativo_deve_essere_necessariamente_contenuto | 1 |
| deve_essere_necessariamente_contenuto_nel | 1 |
| essere_necessariamente_contenuto_nel_tempo | 1 |
| necessariamente_contenuto_nel_tempo_e | 1 |
| n_del_non_risulta_necessariamente | 1 |
| del_non_risulta_necessariamente_ricompresa | 1 |
| non_risulta_necessariamente_ricompresa_l | 1 |
| risulta_necessariamente_ricompresa_l_assunzione | 1 |
| necessariamente_ricompresa_l_assunzione_del | 1 |
| elemento_di_costo_che_necessariamente | 1 |
| di_costo_che_necessariamente_entra | 1 |
| costo_che_necessariamente_entra_far | 1 |
| che_necessariamente_entra_far_parte | 1 |
| necessariamente_entra_far_parte_delle | 1 |
| altri_aspetti_che_restano_necessariamente | 1 |
| aspetti_che_restano_necessariamente_consegnati | 1 |
| che_restano_necessariamente_consegnati_alla | 1 |
| restano_necessariamente_consegnati_alla_peculiare | 1 |
| necessariamente_consegnati_alla_peculiare_dinamica | 1 |
| e_che_non_ha_necessariamente | 1 |
| che_non_ha_necessariamente_una | 1 |
| non_ha_necessariamente_una_destinazione | 1 |
| ha_necessariamente_una_destinazione_mirata | 1 |
| necessariamente_una_destinazione_mirata_bensì | 1 |
| tutto_il_patrimonio_sociale_necessariamente | 1 |
| il_patrimonio_sociale_necessariamente_a | 1 |
| patrimonio_sociale_necessariamente_a_più | 1 |
| sociale_necessariamente_a_più_società | 1 |
| necessariamente_a_più_società_sia | 1 |
| il_consorziato_contribuente_deve_necessariamente | 1 |
| consorziato_contribuente_deve_necessariamente_sussistere | 1 |
| contribuente_deve_necessariamente_sussistere_per | 1 |
| deve_necessariamente_sussistere_per_legittimare | 1 |
| necessariamente_sussistere_per_legittimare_l | 1 |
| amministrativa_integri_sempre_e_necessariamente | 1 |
| integri_sempre_e_necessariamente_una | 1 |
| sempre_e_necessariamente_una_violazione | 1 |
| e_necessariamente_una_violazione_del | 1 |
| necessariamente_una_violazione_del_ne | 1 |
| che_produrrebbe_sempre_e_necessariamente | 1 |
| produrrebbe_sempre_e_necessariamente_la | 1 |
| sempre_e_necessariamente_la_violazione | 1 |
| e_necessariamente_la_violazione_del | 1 |
| necessariamente_la_violazione_del_diritto | 1 |
| liquidatorio_e_natura_non_necessariamente | 1 |
| e_natura_non_necessariamente_concorsuale | 1 |
| natura_non_necessariamente_concorsuale_ancora | 1 |
| non_necessariamente_concorsuale_ancora_l | 1 |
| necessariamente_concorsuale_ancora_l_avvenuta | 1 |
| preventivo_non_ha_contenuti_necessariamente | 1 |
| non_ha_contenuti_necessariamente_predeterminati | 1 |
| ha_contenuti_necessariamente_predeterminati_dal | 1 |
| contenuti_necessariamente_predeterminati_dal_legislatore | 1 |
| necessariamente_predeterminati_dal_legislatore_art | 1 |
| dell_ires_sarebbe_stata_necessariamente | 1 |
| ires_sarebbe_stata_necessariamente_elevata | 1 |
| sarebbe_stata_necessariamente_elevata_al | 1 |
| stata_necessariamente_elevata_al_per | 1 |
| necessariamente_elevata_al_per_cento | 1 |
| di_capacità_contributiva_non_necessariamente | 1 |
| capacità_contributiva_non_necessariamente_deve | 1 |
| contributiva_non_necessariamente_deve_rimanere | 1 |
| non_necessariamente_deve_rimanere_legato | 1 |
| necessariamente_deve_rimanere_legato_solo | 1 |
| acquisite_dallo_stato_non_necessariamente | 1 |
| dallo_stato_non_necessariamente_avrebbe | 1 |
| stato_non_necessariamente_avrebbe_dovuto | 1 |
| non_necessariamente_avrebbe_dovuto_essere | 1 |
| necessariamente_avrebbe_dovuto_essere_effettuata | 1 |
| sostanzialmente_anche_se_non_necessariamente | 1 |
| anche_se_non_necessariamente_anticipatoria | 1 |
| se_non_necessariamente_anticipatoria_tale | 1 |
| non_necessariamente_anticipatoria_tale_ratio | 1 |
| necessariamente_anticipatoria_tale_ratio_non | 1 |
| la_sua_interpretazione_debbono_necessariamente | 1 |
| sua_interpretazione_debbono_necessariamente_utilizzarsi | 1 |
| interpretazione_debbono_necessariamente_utilizzarsi_tutti | 1 |
| debbono_necessariamente_utilizzarsi_tutti_gli | 1 |
| necessariamente_utilizzarsi_tutti_gli_elementi | 1 |
| il_tramite_di_interventi_necessariamente | 1 |
| tramite_di_interventi_necessariamente_temporanei | 1 |
| di_interventi_necessariamente_temporanei_per | 1 |
| interventi_necessariamente_temporanei_per_di | 1 |
| necessariamente_temporanei_per_di_più | 1 |
| normalmente_anche_se_non_necessariamente | 1 |
| anche_se_non_necessariamente_di | 1 |
| se_non_necessariamente_di_controllo | 1 |
| non_necessariamente_di_controllo_nel | 1 |
| necessariamente_di_controllo_nel_capitale | 1 |
| tale_maggiore_contribuzione_corrisponda_necessariamente | 1 |
| maggiore_contribuzione_corrisponda_necessariamente_una | 1 |
| contribuzione_corrisponda_necessariamente_una_maggiore | 1 |
| corrisponda_necessariamente_una_maggiore_ricchezza | 1 |
| necessariamente_una_maggiore_ricchezza_della | 1 |
| di_fabbisogno_regionale_coinvolge_necessariamente | 1 |
| fabbisogno_regionale_coinvolge_necessariamente_le | 1 |
| regionale_coinvolge_necessariamente_le_regioni | 1 |
| coinvolge_necessariamente_le_regioni_per | 1 |
| necessariamente_le_regioni_per_cui | 1 |
| del_contraddittorio_non_implica_necessariamente | 1 |
| contraddittorio_non_implica_necessariamente_che | 1 |
| non_implica_necessariamente_che_il | 1 |
| implica_necessariamente_che_il_confronto | 1 |
| necessariamente_che_il_confronto_dialettico | 1 |
| e_che_questa_vada_necessariamente | 1 |
| che_questa_vada_necessariamente_identificata | 1 |
| questa_vada_necessariamente_identificata_nella | 1 |
| vada_necessariamente_identificata_nella_difesa | 1 |
| necessariamente_identificata_nella_difesa_orale | 1 |
| a_propria_volta_valutazioni_necessariamente | 1 |
| propria_volta_valutazioni_necessariamente_rimesse | 1 |
| volta_valutazioni_necessariamente_rimesse_alla | 1 |
| valutazioni_necessariamente_rimesse_alla_discrezionalità | 1 |
| necessariamente_rimesse_alla_discrezionalità_del | 1 |
| sfornito_di_privilegio_deve_necessariamente | 1 |
| di_privilegio_deve_necessariamente_essere | 1 |
| privilegio_deve_necessariamente_essere_apprezzata | 1 |
| deve_necessariamente_essere_apprezzata_nella | 1 |
| necessariamente_essere_apprezzata_nella_sede | 1 |
| contributivo_non_implica_sempre_necessariamente | 1 |
| non_implica_sempre_necessariamente_una | 1 |
| implica_sempre_necessariamente_una_riduzione | 1 |
| sempre_necessariamente_una_riduzione_del | 1 |
| necessariamente_una_riduzione_del_trattamento | 1 |
| ricalcolo_contributivo_non_implica_necessariamente | 1 |
| contributivo_non_implica_necessariamente_tale | 1 |
| non_implica_necessariamente_tale_effetto | 1 |
| implica_necessariamente_tale_effetto_riduttivo | 1 |
| necessariamente_tale_effetto_riduttivo_non | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
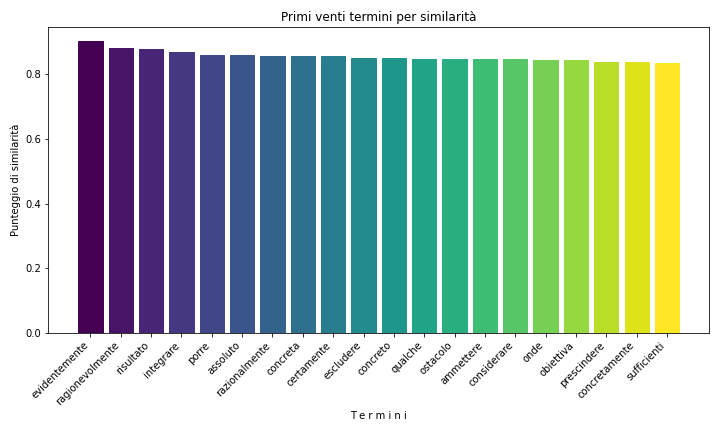
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2011 | 102 |
| 2019 | 98 |
| 1988 | 95 |
| 2007 | 94 |
| 2010 | 88 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2018 | 64 |
| 2019 | 63 |
| 2022 | 59 |
| 2021 | 56 |
| 1988 | 50 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 73 | 2.20543806646526 |
| Giovanni Maria Flick | 72 | 2.17522658610272 |
| Riccardo Chieppa | 68 | 2.05438066465257 |
| Alfonso Quaranta | 67 | 2.02416918429003 |
| Gaetano Silvestri | 67 | 2.02416918429003 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 45 | 2.36717517096265 |
| Riccardo Chieppa | 41 | 2.15675960021042 |
| Nicolò Zanon | 40 | 2.10415570752236 |
| Ugo De Siervo | 39 | 2.0515518148343 |
| Antonio La Pergola | 37 | 1.94634402945818 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| necessariamente | 432 | 168 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| necessariamente | 201 | 108 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.