Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-13.txt | 782 | 782 | le finanze , con il quale è stato ridotto il valore accertato agli effetti della tassa di registro , incide | tipicamente | sulla fase di accertamento . ora per quanto concerne tale fase – a differenza di quanto riguarda quella di riscossione |
| 1959-09.txt | 7030 | 7030 | medesimo . poiché l organizzazione dell ente , stabilita dalla legge 13 giugno 1935 , n . 1453 , era | tipica | degli scopi assegnati all ente da quella legge , la legge del 1956 , per non avere cercato di assicurare |
| 1963-81.txt | 1570 | 1570 | canone , conseguono a carico degli inadempienti penalità definite come ” soprattasse ” , già innanzi ricordate , di natura | tipicamente | fiscale ( d.l . 31 dicembre 1947 , n . 1542 , art . 3 ) . 5 . – |
| 1965-76.txt | 188 | 188 | ) : il che giustifica la particolarità di tale disciplina ; è connessa allo speciale procedimento coattivo di riscossione , | tipico | delle imposte di registro . l art . 4 , secondo comma , non contrasta neanche con gli artt . |
| 1968-23.txt | 2192 | 2192 | pubblici poteri , anche con il concorso finanziario dello stato . e quest ultima forma può atteggiarsi o in maniera | tipica | , con un diretto esborso di somme da parte dello stato o in maniera atipica ( come appunto avviene nella |
| 1968-23.txt | 2207 | 2207 | può atteggiarsi o in maniera tipica , con un diretto esborso di somme da parte dello stato o in maniera | atipica | ( come appunto avviene nella specie ) . nel sistema previsto per i professionisti legali , i fini istituzionali della |
| 1969-06.txt | 910 | 910 | nel loro complesso , è possibile individuare nel sistema del contenzioso tributario locale una fase propriamente amministrativa ed una fase | tipicamente | giurisdizionale . giova in proposito osservare che alla frequente qualificazione delle commissioni come organi comunali non può essere riconosciuta una |
| 1970-113.txt | 1119 | 1119 | appunto , i tributi ( e contributi ) comunali , per la loro intrinseca natura , rispondono a esigenze collettive | tipiche | del singolo comune e perciò eventualmente diverse da quelle degli altri comuni ; esigenze che determinano l introduzione o meno |
| 1973-08.txt | 578 | 578 | organi tributari ed eventualmente dal giudice civile . orbene , la legislazione vigente , anziché rifarsi alla disciplina delle pregiudiziali | tipiche | , con la sospensione del processo penale ( e , conseguentemente , della prescrizione ai sensi dell art . 159 |
| 1973-109.txt | 1493 | 1493 | pur essendo commisurata all imposta in misura generalmente fissa , che la distingue dalla pena pecuniaria , ha tuttavia la | tipica | funzione di sanzione satisfattoria per la violazione delle obbligazioni tributarie , ossia di sanzione dello speciale illecito , costituito dalla |
| 1977-153.txt | 4425 | 4425 | consentirà peraltro solo una parziale remunerazione del capitale investito nei miglioramenti ) ; ma si tratta precisamente d un caso | tipico | di grave sperequazione del canone rispetto al livello medio dei canoni stabiliti per la provincia di imperia , che dovrebbe |
| 1977-153.txt | 5309 | 5309 | assoluta dei presenti ; ma l obiezione non appare pertinente , proprio perché trattasi di una commissione tecnica amministrativa , | tipicamente | caratterizzata dalla rappresentanza degli interessi delle diverse categorie di proprietari e di affittuari , per cui nulla può giustificare , |
| 1980-54.txt | 1153 | 1153 | c.p.p . in effetti , è da ritenere che gli incrementi di valore o plusvalori patrimoniali di beni immobili costituiscano | tipica | espressione di nuova ricchezza , e si presentino dunque come indici diretti o immediati di capacità contributiva . se è |
| 1980-54.txt | 2212 | 2212 | , la dissociazione temporale tra il realizzarsi del presupposto e l iscrizione a ruolo dei ratei annuali di pagamento , | tipica | dei contributi di miglioria , accentuava ( a differenza che per le imposte c.d . periodiche ) il pericolo che |
| 1982-89.txt | 412 | 412 | lo avesse fatto , avrebbe indubbiamente dovuto negarla giacché nessun effetto potrebbe spiegare ” sulla legalità o meno di un | tipico | atto processuale ( mandato di cattura ) ” l eventuale accoglimento della proposta questione di legittimità costituzionale . l eccezione |
| 1984-133.txt | 1981 | 1981 | intellettuali , per ciò che esse sono organizzate sulla base del riferimento a date categorie professionali e alle rispettive attività | tipiche | , e secondo criteri di accentuata autonomia strutturale e finanziaria sia reciproca che rispetto all assicurazione generale obbligatoria e alle |
| 1984-239.txt | 800 | 800 | dell imposizione , ma deduce la illegittimità del sistema normativo che disciplina le comunità israelitiche . sostanzialmente il provvedimento cautelare | atipico | richiesto è diretto ad escludere l effetto giuridico dell automatica appartenenza del cittadino israelita alla comunità , per cui appare |
| 1985-313.txt | 781 | 781 | cui trattasi , il quale consiste nella declaratoria di inammissibilità dell istanza di condono tributario , non è un atto | tipico | del procedimento tributario , pur avendo certamente , nel caso di mancata impugnazione , l effetto di rendere definitivo l |
| 1985-313.txt | 850 | 850 | , la possibilità di azionare la procedura per la riscossione coattiva del credito . inoltre , oltre alla mancanza di | tipicità | , l atto de quo è di natura eccezionale per la rara ricorrenza del condono tributario . e , quindi |
| 1986-173.txt | 5110 | 5110 | e alla loro perequazione automatica attingendo dal prelievo fiscale ottenuto non con una imposta o tassa ad hoc di natura | tipica | ma con l afflusso proveniente dalla imposizione diretta ed indiretta sulla generalità dei cittadini . l integrazione finanziaria del sistema |
| 1989-247.txt | 365 | 365 | costituzionalmente illegittimo , per mancanza di tassatività , un elemento essenziale del delitto , ” cadrebbe ” l intera fattispecie | tipica | del delitto stesso . la questione di legittimità costituzionale prospettata dalle ordinanze di rimessione va valutata nel modo come è |
| 1989-247.txt | 1303 | 1303 | , rimettendo tale scelta al giudice , che diviene , in tal modo , libero di ” scegliere ” significati | tipici | . il legislatore , attraverso la norma qui in discussione ha , come si preciserà meglio oltre , chiaramente operato |
| 1989-247.txt | 1638 | 1638 | tal modo , già all inizio , si confonde l alterazione del risultato della dichiarazione , di cui alla fattispecie | tipica | in esame , con la ” misura rilevante ” dell alterazione stessa . per vero , alcuni autori ritengono che |
| 1989-247.txt | 1731 | 1731 | prescindere , per ovvie ragioni di brevità , dalla predetta alternativa : anche quando s accetti la configurazione della fattispecie | tipica | in discussione quale delitto con evento ( di pericolo ) quest ultimo non può che consistere nell alterazione ( del |
| 1989-247.txt | 1944 | 1944 | neppure fonda , e tantomeno esaurisce , il contenuto offensivo del fatto : tal contenuto risulta , infatti , già | tipicamente | individuato attraverso il disvalore della condotta e dell evento ( per chi lo configuri ) a prescindere dalla ” misura |
| 1989-247.txt | 2210 | 2210 | sul disvalore del fatto in senso stretto , a cui rimane estranea la ” misura rilevante ” . le modalità | tipiche | della condotta del delitto in esame ( dissimulazione di componenti positivi e simulazione di componenti negativi del reddito o del |
| 1989-247.txt | 2698 | 2698 | interpretazione , mentre consente ( è stato già rilevato in dottrina ) di conferire alla condotta ed all intera fattispecie | tipica | del delitto in esame il più alto grado possibile di conformità al fondamentale principio d uguaglianza ( evitando l irragionevole |
| 1989-247.txt | 2821 | 2821 | e così permette di dare all intera fattispecie una chiara , netta significazione , che caratterizza l intero disvalore offensivo | tipico | , a prescindere dalla ” misura rilevante ” : quest ultima , in presenza d un completo significato offensivo tipico |
| 1989-247.txt | 2841 | 2841 | tipico , a prescindere dalla ” misura rilevante ” : quest ultima , in presenza d un completo significato offensivo | tipico | del fatto , pur facendo parte della fattispecie in senso ampio ( e dovendo anch essa raggiungere un grado di |
| 1989-247.txt | 4212 | 4212 | misura ” , tuttavia , tal principio si esprime in termini diversi che non rispetto ai requisiti essenziali dell offesa | tipica | , a causa della diversa funzione che la prima e questi ultimi sono chiamati a svolgere e del non esser |
| 1989-247.txt | 4469 | 4469 | un esigenza di determinatezza in funzione di garanzia della libertà ( assicurata con la previsione di un offesa dal contenuto | tipico | ” tassativamente ” definito ) bensì in funzione della parità di trattamento tra gli autori del fatto illecito , la |
| 1989-247.txt | 4621 | 4621 | ragioni di opportunità obiettivamente rilevanti , ha indotto a mantenere , in tali casi , la presenza , in forma | tipica | , di elementi condizionanti la punibilità , perequando l efficacia degli stessi elementi sul piano dell uguaglianza e togliendo loro |
| 1989-247.txt | 5714 | 5714 | di garanzia della libertà individuale ( già assicurata da tutti gli elementi , oggetto del dolo , costitutivi dell offesa | tipica | : la ” certezza ” prodotta dalla determinatezza di questi ultimi elementi garantisce , infatti , la libera scelta del |
| 1989-321.txt | 1010 | 1010 | commercio dei tartufi le regioni sono state autorizzate alla istituzione di una tassa di concessione al di fuori dello schema | tipico | previsto dall art . 3 della legge n . 281 del 1970 , e cioè su attività non considerata dalla |
| 1991-100.txt | 617 | 617 | concretamente misurabile secondo un certo grado di probabilità statistica , bensì l attività per se stessa , in quanto connotata | tipicamente | dall impiego di apparecchi radiologici e di sostanze radioattive che richiedono l esposizione alle radiazioni ionizzanti . pertanto , non |
| 1991-100.txt | 820 | 820 | determinati eventi . in questo senso la nozione di rischio esprime un giudizio di possibilità di lesione fondato su indici | tipici | , indipendentemente da criteri di verosimiglianza statistica rapportati alle situazioni concrete dei singoli lavoratori . perciò sono , ad esempio |
| 1991-100.txt | 1105 | 1105 | , bensì questi eventi in quanto incidenti sulla capacità di lavoro e collegati da un nesso causale a un attività | tipicamente | valutata dalla legge come meritevole di tutela . con formula ellittica si può dire che oggetto della tutela sono “ |
| 1991-100.txt | 1128 | 1128 | legge come meritevole di tutela . con formula ellittica si può dire che oggetto della tutela sono ” alcune attività | tipiche | ” ( cfr . cass . sent . n . 436 del 1991 cit . ) , indipendentemente dall entità |
| 1991-35.txt | 401 | 401 | si era preoccupata di esplicitare ulteriormente i termini dell interpretazione capace di conferire ” alla condotta ed all intera fattispecie | tipica | del delitto in esame il più alto grado possibile di conformità al fondamentale principio di uguaglianza ” e ” di |
| 1991-35.txt | 445 | 445 | fattispecie una chiara , netta significazione ” , di modo che , ” in presenza d un completo significato offensivo | tipico | del fatto ” , la ” misura rilevante ” , ” pur facendo parte della fattispecie in senso ampio “ |
| 1991-35.txt | 503 | 503 | soltanto la gravità dell intera fattispecie ” delittuosa . in tale ottica veniva , anzitutto , precisato come le modalità | tipiche | della condotta ( dissimulazione di componenti positivi o simulazione di componenti negativi del reddito ) assumessero ” compiuto significato dal |
| 1993-09.txt | 829 | 829 | , a tale soluzione pervengono in considerazione della non ravvisabilità allo stato di un provvedimento riconducibile ad uno di quelli | tipicamente | richiesti dalla legge come ” veicolo di accesso ” al giudizio tributario , oltre che per carenza attuale dell interesse |
| 1993-239.txt | 819 | 819 | – che la retribuzione imponibile comprende integralmente quanto corrisposto ai cosiddetti ” trasfertisti ” , in quanto correlato alla causa | tipica | e normale del rapporto . conformemente a questo orientamento , deve quindi ritenersi che , per i compensi corrisposti a |
| 1994-263.txt | 2200 | 2200 | volta accertata l esistenza di un giudizio sulla legittimità di un atto della pubblica amministrazione , e cioè dell oggetto | tipico | del giudizio amministrativo – non può implicare un sindacato circa l iter logico seguito dal giudice remittente per affermare la |
| 1994-263.txt | 3342 | 3342 | , la corte osserva come , nella specie , il legislatore , con la norma denunciata , rimane nell ottica | tipica | del catasto , sistema che già a suo tempo ha superato positivamente il vaglio di costituzionalità ( sentenza n . |
| 1994-289.txt | 1151 | 1151 | disciplina positiva , ha recepito , in parte , aspetti riconducibili al modello pensionistico e , in parte , profili | tipici | del regime delle assicurazioni private . con una tendenza che di recente ha accentuato l assimilazione del regime dei contributi |
| 1994-90.txt | 290 | 290 | titolari dei locali di pubblico spettacolo , obbligandoli all istituzione di un servizio di vigilanza , da controllare nelle forme | tipiche | . ed afferma che , viceversa , la via scelta dal legislatore di imporre il servizio ed il relativo costo |
| 1995-321.txt | 886 | 886 | non può estendersi ad altri la soggettività passiva tributaria . l istituto del condono , infatti , costituisce una forma | atipica | di definizione del rapporto tributario , che prescinde da un analisi delle varie componenti dei redditi ed esaurisce il rapporto |
| 1995-410.txt | 834 | 834 | legislatore . ciò significa , pertanto , che per dichiarare tassabile un provento occorre accertare in quale delle ipotesi normative | tipiche | esso rientri . peraltro , poiché la prospettazione delle ordinanze di rimessione può ben essere intesa come espressione di una |
| 1995-424.txt | 402 | 402 | . 35 della legge n . 457 del 1978 in quanto rivolto ad ampliare , a livello di fattispecie legale | tipica | , la platea dei soggetti beneficiari al di là della categoria dei lavoratori dipendenti , che pur rimane l unica |
| 1995-424.txt | 450 | 450 | altro , la denunzia dello storno di una parte , quantitativamente determinata , delle risorse per finalità diverse da quelle | tipiche | in favore dei lavoratori dipendenti – gli unici incisi dall obbligo di contribuzione – previsto dall art . 1 , |
| 1995-424.txt | 880 | 880 | del 1992 che prevede lo storno dalle finalità proprie dei contributi gescal – quali ripristinate in sede di fattispecie legale | tipica | in favore dei soli lavoratori dipendenti soggetti al prelievo – di una parte delle complessive risorse fino al limite di |
| 1995-463.txt | 531 | 531 | effetto preclusivo della rettifica si estende anche all invim , come conseguenza dell operatività della valutazione automatica . il meccanismo | tipico | di tale valutazione impedisce dunque all ufficio finanziario di sottoporre a rettifica il valore dichiarato : se questo risulta superiore |
| 1997-239.txt | 493 | 493 | proprio perché è questa tecnica a determinare l applicabilità di una disciplina al di fuori della materia e delle garanzie | tipiche | di essa . 3 . – ciò premesso in tema di rilevanza , nel merito la questione di costituzionalità è |
| 1997-239.txt | 998 | 998 | alla natura dell ente creditore , ma comporta altresì , anche in considerazione di taluni effetti di ” irreversibilità “ | tipici | del processo esecutivo , una inammissibile limitazione della tutela alla proponibilità di sole iniziative risarcitorie . queste , infatti , |
| 1997-372.txt | 828 | 828 | alla natura dell ente creditore , ma comporta altresì , anche in considerazione di taluni effetti di ” irreversibilità “ | tipici | del processo esecutivo , una inammissibile limitazione della tutela alla proponibilità di sole iniziative risarcitorie ” , giungendo alla conclusione |
| 1998-211.txt | 490 | 490 | ed immediata , delle rendite catastali alle unità immobiliari , sostituendosi alla pubblica amministrazione , nell esercizio di una potestà | tipicamente | amministrativa e ponendo in essere ” un comportamento viziato da eccesso di potere ed irragionevolezza ” ; gli artt . |
| 1998-53.txt | 1381 | 1381 | quale , appunto , nella normativa de qua viene sostanzialmente affermata dal legislatore con la previsione di una fattispecie legale | tipica | . 3 . 3 . – palesemente priva di fondamento , infine , è la prospettata violazione dell art . |
| 2002-16.txt | 1470 | 1470 | il costo dei beni non ammortizzato con l ammortamento tecnico , rivela la totale estraneità dell ammortamento finanziario alle finalità | tipiche | dell ammortamento ; e , nel contempo , la qualificazione normativa della differenza come reddito discende dal rilievo che , |
| 2002-16.txt | 1515 | 1515 | l ammortamento finanziario aveva consentito al concessionario di accantonare un utile , e che ad esso potevano attribuirsi i caratteri | tipici | di sopravvenienza attiva nell esercizio in cui avveniva la devoluzione . in questa prospettiva , la differenza tra le quote |
| 2002-258.txt | 635 | 635 | . 263 del 1994 ) , dimostra , nella sua configurazione di procedimento di determinazione dei valori fondiari secondo criteri | tipici | forfettari , che il legislatore non sempre segue le pieghe della variabilità dei valori stessi , ma può , invece |
| 2002-49.txt | 975 | 975 | scrutinare in questa sede , collegate dalla relazione ministeriale ad una valutazione marcatamente negativa del ruolo svolto dagli autori “ | tipici | ” del fatto incriminato , ” nel quadro delle fenomeniche dell evasione ” – il legislatore ha perpetuato , in |
| 2005-21.txt | 1371 | 1371 | passano a negare che la norma denunciata , con la sua temporanea differenziazione di aliquote , riposi sulle esigenze , | tipiche | del diritto transitorio , di graduare il passaggio da un regime di prelievo ad un altro che lo sostituisce . |
| 2005-72.txt | 335 | 335 | , n . 59 ) affida , infatti , all agenzia delle entrate la « gestione » dell esercizio delle | tipiche | funzioni statali concernenti « le entrate tributarie erariali » prima attribuite al dipartimento delle entrate del ministero delle finanze ed |
| 2006-02.txt | 2861 | 2861 | rispetta i limiti di imposizione posti dalla legge statale , ma sviluppa coerentemente , a livello regionale , la struttura | tipicamente | ” progressiva ” di detta imposta erariale . anche per quanto attiene al denunciato vulnus degli artt . 3 , |
| 2008-102.txt | 6108 | 6108 | delle cessioni effettuate nel quinquennio ( alla quale fa riferimento il ricorrente ) e che oggi potrebbe definirsi valutazione legale | tipica | di un oggettiva strumentalità del comportamento del contribuente alla produzione di un reddito ; relazione funzionale che costituisce , nella |
| 2008-102.txt | 6380 | 6380 | sensi dell art . 67 del d.p.r . n . 917 del 1986 , in forza della richiamata valutazione legale | tipica | di strumentalità ; b ) si applica anche a quelle plusvalenze realizzate nel quinquennio che , invece , il citato |
| 2008-102.txt | 6495 | 6495 | tassazione le sole plusvalenze derivanti da cessioni effettuate entro il quinquennio , per le quali opera la richiamata valutazione legale | tipica | . l imposta statale e quella regionale , pur riguardando lo stesso tipo di reddito , sono dunque ispirate a |
| 2008-102.txt | 7137 | 7137 | ultraquinquennali derivanti sia da cessioni di fabbricati ( per le quali non si applica la piú volte richiamata valutazione legale | tipica | ) sia da cessioni di partecipazioni in società aventi nel loro patrimonio detti fabbricati . 6 . 6 . – |
| 2008-102.txt | 19480 | 19480 | persone fisiche nelle isole sarde , con la conseguenza che la norma censurata , in quanto diretta a perseguire interessi | tipicamente | regionali e come tali espressamente valorizzati dallo statuto di autonomia , non è in contrasto con l evocato parametro costituzionale |
| 2008-335.txt | 2690 | 2690 | per la tutela delle acque dall inquinamento » ) – di quelle modalità di riscossione mediante ruolo , che sono | tipiche | ( anche se non esclusive ) dei prelievi tributari . l art . 15 della citata legge n . 36 |
| 2009-238.txt | 6827 | 6827 | , deve sottolinearsi che il ricorso a tale modalità di riscossione è solo facoltativo , e , comunque , ancorché | tipico | delle entrate tributarie , è consentito dalla legge anche per le entrate extratributarie . per una corretta valutazione della natura |
| 2010-116.txt | 2431 | 2431 | sicuro ed efficiente , agevolmente ricavabile dalla legge – quale quello del luogo di riscossione del tributo , data la | tipicità | delle forme di riscossione – e non invece su un criterio imperniato sul luogo di realizzazione del presupposto d imposta |
| 2011-247.txt | 8319 | 8319 | in particolare , il raddoppio dei termini di accertamento non può qualificarsi ” sanzione penale ” , neppure impropria o | atipica | . esso infatti , da un lato , non rappresenta la reazione ad un illecito penale , perché – come |
| 2011-281.txt | 3850 | 3850 | la finalità di trasformare il bene in denaro per il soddisfacimento dei creditori e non certo di infliggere una sanzione | atipica | al debitore inadempiente . l ammontare del credito tributario per cui si procede – sia esso superiore o inferiore al |
| 2012-22.txt | 2575 | 2575 | . il testo può anche essere emendato per esigenze meramente tecniche o formali . ciò che esorbita invece dalla sequenza | tipica | profilata dall art . 77 , secondo comma , cost . , è l alterazione dell omogeneità di fondo della |
| 2012-22.txt | 2767 | 2767 | del parlamento , di un potere che la costituzione gli attribuisce , con speciali modalità di procedura , allo scopo | tipico | di convertire , o non , in legge un decreto-legge . la costituzione italiana disciplina , nelle loro grandi linee |
| 2012-241.txt | 13413 | 13413 | 2-bis , 2-ter e 2-quater dello stesso articolo disciplinano l aumento dell aliquota dell iva , cioè di una imposta | tipica | ; c ) il comma 35-octies regola l imposta di bollo sui trasferimenti all estero e , quindi , afferisce |
| 2012-241.txt | 13439 | 13439 | 35-octies regola l imposta di bollo sui trasferimenti all estero e , quindi , afferisce anch esso ad una imposta | tipica | . anche la seconda condizione – consistente nella novità dell entrata tributaria – appare soddisfatta , perché le norme indicate |
| 2012-258.txt | 5345 | 5345 | , ma – essendo prevista solo l affissione nell albo del comune – secondo modalità improntate ad un criterio legale | tipico | di conoscenza della cartella . tale disciplina , con riferimento alla cartella di pagamento , non assicura , dunque , |
| 2014-228.txt | 551 | 551 | cost . , rilevando che per il reddito da lavoro autonomo non varrebbero le correlazioni logicopresuntive tra costi e ricavi | tipiche | del reddito d impresa e il prelevamento sarebbe un « fatto oggettivamente estraneo all attività di produzione del reddito professionale |
| 2015-155.txt | 5702 | 5702 | opportuno poi sottolineare come un rapido esame della disciplina finanziaria delle autonomie speciali sia sufficiente ad individuare , quale connotato | tipico | della stessa , la compartecipazione ai tributi erariali afferenti al proprio territorio . ogni statuto elenca i tributi erariali dei |
| 2015-178.txt | 4847 | 4847 | sia per quella economica , una spiccata dimensione programmatica della contrattazione collettiva . a conferma di una natura dinamica , | tipica | dei meccanismi di rinnovo dei contratti collettivi , si possono osservare le interrelazioni degli stessi con la manovra triennale di |
| 2015-82.txt | 4165 | 4165 | unilaterale dallo stato , la corte ha attribuito un preciso rilievo alla tempestività degli adempimenti nazionali rispetto alle cadenze temporali | tipiche | del sistema europeo di coordinamento delle politiche economiche degli stati membri ; tempestività che non può essere messa in pericolo |
| 2015-82.txt | 7152 | 7152 | finalizzato a ricercare la cooperazione delle regioni , e la vera e propria intesa , la quale costituisce « una | tipica | forma di coordinamento paritario , in quanto comporta che i soggetti partecipanti siano posti sullo stesso piano in relazione alla |
| 2016-120.txt | 1430 | 1430 | udienza ed a quella successiva alla quale la causa sia stata rinviata , nell assunto che tale comportamento costituisca una | tipica | manifestazione di disinteresse alla prosecuzione del processo . detto disinteresse , emergendo dopo la costituzione delle parti in secondo grado |
| 2017-269.txt | 3232 | 3232 | carta dei diritti costituisce parte del diritto dell unione dotata di caratteri peculiari in ragione del suo contenuto di impronta | tipicamente | costituzionale . i principi e i diritti enunciati nella carta intersecano in larga misura i principi e i diritti garantiti |
| 2017-269.txt | 6161 | 6161 | tributaria del contributo in discussione . 9.3 – deve rilevarsi che l imposizione tributaria qui in esame costituisce una forma | atipica | di contribuzione . essa , infatti , non è riconducibile alla categoria delle ” tasse ” , in quanto si |
| 2017-69.txt | 2651 | 2651 | 41 del 2013 ) , di quella declinazione procedurale del principio di legalità , che è ritenuta dalla giurisprudenza amministrativa | tipica | delle autorità indipendenti ( tra le molte , consiglio di stato , sesta sezione , 24 maggio 2016 , n |
| 2018-17.txt | 2037 | 2037 | 7 e 8 dello statuto speciale , in quanto non avrebbero lasciato alle regione alcuno spazio di disciplina di un | tipico | tributo locale , con ciò ledendo altresì l autonomia finanziaria regionale ; c ) con gli artt . 7 , |
| 2018-175.txt | 475 | 475 | una funzione eminentemente pubblicistica , quale è quella dell esercizio delle funzioni di notificazione diretta delle cartelle di pagamento , | tipici | atti di natura tributaria . la mancanza di alcun intermediario nella notificazione comporterebbe – secondo la ctr – « seri |
| 2018-175.txt | 6878 | 6878 | del 1973 ) con la semplice affissione nell albo del comune , secondo « modalità improntate ad un criterio legale | tipico | di conoscenza della cartella » , anziché secondo il « criterio dell effettiva conoscibilità dell atto » ( sentenza n |
| 2018-35.txt | 3132 | 3132 | criminose e la determinazione della pena per ciascuna di esse costituiscono materia affidata alla discrezionalità del legislatore , involvendo apprezzamenti | tipicamente | politici . le scelte legislative sono pertanto censurabili , in sede di sindacato di legittimità costituzionale , solo ove trasmodino |
| 2018-35.txt | 3368 | 3368 | documentale ) , le figure criminose poste in comparazione si presentano , infatti , eterogenee per oggetto materiale , condotta | tipica | e – stando al prevalente orientamento giurisprudenziale – anche per sfera di tutela . l art . 4 del d.lgs |
| 2018-35.txt | 3669 | 3669 | . 4 del d.lgs . n . 74 del 2000 ) . per quanto attiene , poi , alla condotta | tipica | , è ben vero che , a seguito della modifica della norma definitoria di cui all art . 1 , |
| 2018-43.txt | 946 | 946 | , ma riflette piuttosto l ampia sfera di reciproca autonomia tra sanzioni amministrative e pene in senso proprio che è | tipica | dell ordinamento giuridico nazionale ( sentenze n . 109 e n . 43 del 2017 , n . 49 del |
| 2018-90.txt | 1595 | 1595 | . in generale la scissione – istituto non previsto dall originaria disciplina codicistica delle società , ma introdotto come fattispecie | tipica | di nuovo conio in sede di trasposizione della relativa disciplina comunitaria con il decreto legislativo 16 gennaio 1991 , n |
| 2019-218.txt | 2556 | 2556 | e la inidoneità delle indennità di fine rapporto variamente denominate , proprie di tale settore , a realizzare la funzione | tipica | di finanziamento delle forme pensionistiche complementari . seguendo un percorso graduale , con l art . 2 , comma 5 |
| 2019-245.txt | 4532 | 4532 | europea , per il versamento delle ritenute fiscali . una tale coincidenza di contenuti trovava ragion d essere nella chiave | tipicamente | concordataria assunta dai rimedi preventivi offerti dalla disciplina dettata dalla legge n . 3 del 2012 in esito alla riforma |
| 2019-245.txt | 10288 | 10288 | in tema di concordato preventivo . principio , quest ultimo , che , come già rimarcato , deve ritenersi espressione | tipica | delle procedure concorsuali , maggiori o minori , con finalità esdebitatoria , tanto da risultare replicato anche per gli strumenti |
| 2019-95.txt | 550 | 550 | del ricorso alla tutela penale e sui livelli ottimali della stessa – sono , infatti , per loro natura , | tipicamente | politici ( sentenza n . 394 del 2006 ) . le scelte legislative in materia sono pertanto censurabili , in |
| 2019-95.txt | 1755 | 1755 | , peraltro , la fattura passiva ( o documento equiparato ) assolve un ruolo di rilievo , costituendo lo strumento | tipico | attraverso il quale il contribuente attesta il proprio diritto a dedurre voci di spesa dalla propria base imponibile o a |
| 2020-120.txt | 4059 | 4059 | per poter debitamente inquadrare la natura della esenzione in oggetto . del resto , spesso le agevolazioni fiscali costituiscono un | tipico | ed efficace strumento di politica economica finalizzato a incentivare , orientare o rilanciare il sistema produttivo : esse , pertanto |
| 2020-120.txt | 5601 | 5601 | nel codice civile il patto di famiglia ( art . 768-bis cod . civ . ) ; un nuovo contratto | tipico | che , ponendosi espressamente in deroga al generale divieto dei patti successori di cui all art . 458 cod . |
| 2020-158.txt | 465 | 465 | esenzione del collegamento negoziale dall opera di qualificazione giuridica dell atto produce l effetto pratico di sottrarre ad imposizione una | tipica | manifestazione di capacità contributiva » ; b ) dell art . 3 cost . , sotto il profilo dell eguaglianza |
| 2020-158.txt | 3169 | 3169 | si è affermato – in difformità dall orientamento prevalente – che la riqualificazione « non può travalicare lo schema negoziale | tipico | nel quale l atto risulta inquadrabile , pena l artificiosa costruzione di una fattispecie imponibile diversa da quella voluta e |
| 2020-201.txt | 2671 | 2671 | legislatore . ciò significa , pertanto , che per dichiarare tassabile un provento occorre accertare in quale delle ipotesi normative | tipiche | esso rientri » ( sentenza n . 410 del 1995 ) . in questa prospettiva , il meccanismo di imputazione |
| 2020-33.txt | 1150 | 1150 | alla duplice considerazione che : a ) l utilizzatore sarebbe titolare di un diritto di godimento implicante l esercizio delle | tipiche | facoltà possessorie sul veicolo ( al pari degli usufruttuari e degli acquirenti con patto di riservato dominio , indiscutibilmente soggetti |
| 2021-207.txt | 1816 | 1816 | , se pure effettuate « in forma di donazione » dal candidato o eletto , non corrispondono al modello legale | tipico | di tale contratto , perché carenti dello spirito di liberalità che deve caratterizzarlo . l obbiettivo è quello di estendere |
| 2021-82.txt | 2993 | 2993 | con riguardo ai presupposti non assoggettati ad imposizione da parte dello stato » ; tra questi , come è ormai | tipico | di altri ordinamenti regionali europei , possono appunto rientrare anche quelli funzionali alla tutela ( tassandone il consumo ) dei |
| 2022-12.txt | 4155 | 4155 | l attività esclusivamente e strettamente bancaria ( raccolta di risparmio tra il pubblico ed esercizio del credito ) né quella | tipica | di una holding relativa a società finanziarie ( assunzione e gestione di partecipazioni in tali società ) hanno come connotato |
| 2022-141.txt | 1943 | 1943 | e spese per le procedure esecutive e per la notificazione della cartella di pagamento . si tratta di una forma | atipica | di definizione del carico fiscale mediante pagamento in misura predefinita , dalla quale deriva l elisione delle conseguenze sanzionatorie dell |
| 2022-175.txt | 4564 | 4564 | gravi . l altra direttrice della delega concerneva sì la configurazione di fattispecie penali , ma con riferimento a condotte | tipiche | di particolare gravità . il legislatore delegato era , infatti , facoltizzato alla configurazione del reato per « i comportamenti |
| 2022-175.txt | 5819 | 5819 | . 24782 del 2018 ) – non solo era smentita dalla lettera della disposizione , che non aveva la formulazione | tipica | delle norme di interpretazione autentica , ma era anche , in tesi , inammissibile perché il principio di non retroattività |
| 2022-196.txt | 882 | 882 | nel catasto edilizio urbano . in linea di principio , dunque , la determinazione dei redditi fondiari avviene nell ottica | tipica | del catasto , ovvero in modo medio ordinario mediante l applicazione delle tariffe d estimo stabilite dalla legge catastale , |
| 2022-245.txt | 912 | 912 | poiché la legge di conversione riveste i caratteri di una fonte « funzionalizzata e specializzata » o « a competenza | tipica | » ( ex plurimis , sentenza n . 32 del 2014 ) , il decreto-legge è quindi a emendabilità limitata |
| 2022-66.txt | 4125 | 4125 | da una disposizione che non si autoqualifica espressamente come di interpretazione autentica , ma che evoca senz altro una formula | tipica | ( « si intendono applicabili » ) di siffatte leggi , al punto da indurre i rimettenti a qualificarla tale |
| 2022-66.txt | 4525 | 4525 | 39 del 2021 ) . procedendo quindi nello scrutinio di costituzionalità , va rilevato che l equivoco utilizzo della terminologia | tipica | delle leggi di interpretazione autentica , sebbene non sfociato in un autoqualificazione , porta in ogni caso a identificare , |
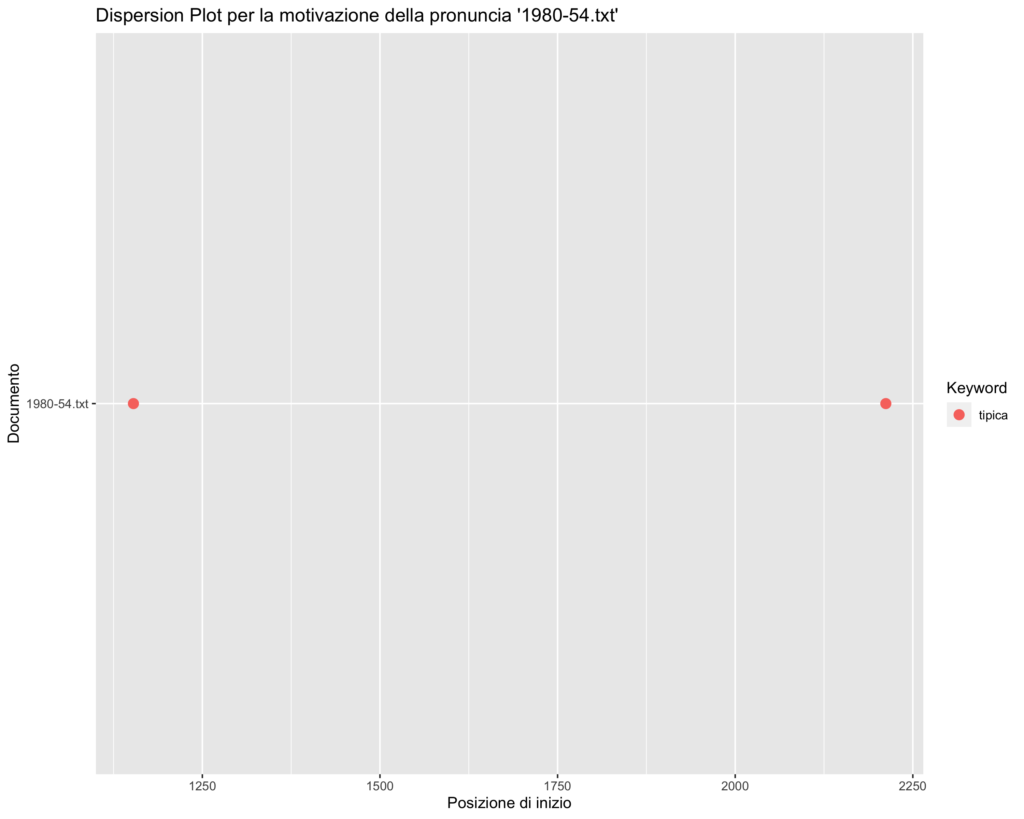
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza




2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| valutazione_legale_tipica | 4 |
| intera_fattispecie_tipica | 3 |
| fattispecie_tipica_del | 3 |
| tipica_del_delitto | 3 |
| una_forma_atipica | 3 |
| forma_atipica_di | 3 |
| fattispecie_legale_tipica | 3 |
| legale_tipico_di | 3 |
| di_un_tipico | 2 |
| fattispecie_tipica_in | 2 |
| le_modalità_tipiche | 2 |
| modalità_tipiche_della | 2 |
| tipiche_della_condotta | 2 |
| significato_offensivo_tipico | 2 |
| offensivo_tipico_del | 2 |
| tipico_del_fatto | 2 |
| dell_offesa_tipica | 2 |
| nell_ottica_tipica | 2 |
| ottica_tipica_del | 2 |
| tipica_del_catasto | 2 |
| atipica_di_definizione | 2 |
| ipotesi_normative_tipiche | 2 |
| normative_tipiche_esso | 2 |
| tipiche_esso_rientri | 2 |
| tipico_di_tale | 2 |
| di_irreversibilità_tipici | 2 |
| irreversibilità_tipici_del | 2 |
| tipici_del_processo | 2 |
| esercizio_delle_tipiche | 2 |
| legale_tipica_di | 2 |
| una_imposta_tipica | 2 |
| criterio_legale_tipico | 2 |
| tipico_di_conoscenza | 2 |
| una_tipica_manifestazione | 2 |
| tipica_manifestazione_di | 2 |
| registro_incide_tipicamente | 1 |
| incide_tipicamente_sulla | 1 |
| tipicamente_sulla_fase | 1 |
| n_era_tipica | 1 |
| era_tipica_degli | 1 |
| tipica_degli_scopi | 1 |
| di_natura_tipicamente | 1 |
| natura_tipicamente_fiscale | 1 |
| tipicamente_fiscale_d | 1 |
| di_riscossione_tipico | 1 |
| riscossione_tipico_delle | 1 |
| tipico_delle_imposte | 1 |
| in_maniera_tipica | 1 |
| maniera_tipica_con | 1 |
| tipica_con_un | 1 |
| in_maniera_atipica | 1 |
| maniera_atipica_come | 1 |
| atipica_come_appunto | 1 |
| una_fase_tipicamente | 1 |
| fase_tipicamente_giurisdizionale | 1 |
| tipicamente_giurisdizionale_giova | 1 |
| esigenze_collettive_tipiche | 1 |
| collettive_tipiche_del | 1 |
| tipiche_del_singolo | 1 |
| delle_pregiudiziali_tipiche | 1 |
| pregiudiziali_tipiche_con | 1 |
| tipiche_con_la | 1 |
| tuttavia_la_tipica | 1 |
| la_tipica_funzione | 1 |
| tipica_funzione_di | 1 |
| un_caso_tipico | 1 |
| caso_tipico_di | 1 |
| tipico_di_grave | 1 |
| tecnica_amministrativa_tipicamente | 1 |
| amministrativa_tipicamente_caratterizzata | 1 |
| tipicamente_caratterizzata_dalla | 1 |
| immobili_costituiscano_tipica | 1 |
| costituiscano_tipica_espressione | 1 |
| tipica_espressione_di | 1 |
| di_pagamento_tipica | 1 |
| pagamento_tipica_dei | 1 |
| tipica_dei_contributi | 1 |
| un_tipico_atto | 1 |
| tipico_atto_processuale | 1 |
| rispettive_attività_tipiche | 1 |
| attività_tipiche_e | 1 |
| tipiche_e_secondo | 1 |
| provvedimento_cautelare_atipico | 1 |
| cautelare_atipico_richiesto | 1 |
| atipico_richiesto_è | 1 |
| un_atto_tipico | 1 |
| atto_tipico_del | 1 |
| tipico_del_procedimento | 1 |
| mancanza_di_tipicità | 1 |
| di_tipicità_l | 1 |
| tipicità_l_atto | 1 |
| di_natura_tipica | 1 |
| natura_tipica_ma | 1 |
| tipica_ma_con | 1 |
| scegliere_significati_tipici | 1 |
| significati_tipici_il | 1 |
| tipici_il_legislatore | 1 |
| alla_fattispecie_tipica | 1 |
| tipica_in_esame | 1 |
| della_fattispecie_tipica | 1 |
| tipica_in_discussione | 1 |
| infatti_già_tipicamente | 1 |
| già_tipicamente_individuato | 1 |
| tipicamente_individuato_attraverso | 1 |
| disvalore_offensivo_tipico | 1 |
| offensivo_tipico_a | 1 |
| tipico_a_prescindere | 1 |
| offesa_tipica_a | 1 |
| tipica_a_causa | 1 |
| dal_contenuto_tipico | 1 |
| contenuto_tipico_tassativamente | 1 |
| tipico_tassativamente_definito | 1 |
| in_forma_tipica | 1 |
| forma_tipica_di | 1 |
| tipica_di_elementi | 1 |
| offesa_tipica_la | 1 |
| tipica_la_certezza | 1 |
| dello_schema_tipico | 1 |
| schema_tipico_previsto | 1 |
| tipico_previsto_dall | 1 |
| quanto_connotata_tipicamente | 1 |
| connotata_tipicamente_dall | 1 |
| tipicamente_dall_impiego | 1 |
| su_indici_tipici | 1 |
| indici_tipici_indipendentemente | 1 |
| tipici_indipendentemente_da | 1 |
| un_attività_tipicamente | 1 |
| attività_tipicamente_valutata | 1 |
| tipicamente_valutata_dalla | 1 |
| alcune_attività_tipiche | 1 |
| attività_tipiche_cfr | 1 |
| tipiche_cfr_cass | 1 |
| di_quelli_tipicamente | 1 |
| quelli_tipicamente_richiesti | 1 |
| tipicamente_richiesti_dalla | 1 |
| alla_causa_tipica | 1 |
| causa_tipica_e | 1 |
| tipica_e_normale | 1 |
| nelle_forme_tipiche | 1 |
| forme_tipiche_ed | 1 |
| tipiche_ed_afferma | 1 |
| dell_oggetto_tipico | 1 |
| oggetto_tipico_del | 1 |
| tipico_del_giudizio | 1 |
| parte_profili_tipici | 1 |
| profili_tipici_del | 1 |
| tipici_del_regime | 1 |
| legale_tipica_la | 1 |
| tipica_la_platea | 1 |
| da_quelle_tipiche | 1 |
| quelle_tipiche_in | 1 |
| tipiche_in_favore | 1 |
| legale_tipica_in | 1 |
| tipica_in_favore | 1 |
| il_meccanismo_tipico | 1 |
| meccanismo_tipico_di | 1 |
| delle_garanzie_tipiche | 1 |
| garanzie_tipiche_di | 1 |
| tipiche_di_essa | 1 |
| legale_tipica_palesemente | 1 |
| tipica_palesemente_priva | 1 |
| una_potestà_tipicamente | 1 |
| potestà_tipicamente_amministrativa | 1 |
| tipicamente_amministrativa_e | 1 |
| alle_finalità_tipiche | 1 |
| finalità_tipiche_dell | 1 |
| tipiche_dell_ammortamento | 1 |
| i_caratteri_tipici | 1 |
| caratteri_tipici_di | 1 |
| tipici_di_sopravvenienza | 1 |
| dagli_autori_tipici | 1 |
| autori_tipici_del | 1 |
| tipici_del_fatto | 1 |
| secondo_criteri_tipici | 1 |
| criteri_tipici_forfettari | 1 |
| tipici_forfettari_che | 1 |
| sulle_esigenze_tipiche | 1 |
| esigenze_tipiche_del | 1 |
| tipiche_del_diritto | 1 |
| delle_tipiche_funzioni | 1 |
| tipiche_funzioni_statali | 1 |
| la_struttura_tipicamente | 1 |
| struttura_tipicamente_progressiva | 1 |
| tipicamente_progressiva_di | 1 |
| tipica_di_un | 1 |
| tipica_di_strumentalità | 1 |
| legale_tipica_l | 1 |
| tipica_l_imposta | 1 |
| legale_tipica_sia | 1 |
| tipica_sia_da | 1 |
| perseguire_interessi_tipicamente | 1 |
| interessi_tipicamente_regionali | 1 |
| tipicamente_regionali_e | 1 |
| che_sono_tipiche | 1 |
| sono_tipiche_anche | 1 |
| tipiche_anche_se | 1 |
| comunque_ancorché_tipico | 1 |
| ancorché_tipico_delle | 1 |
| tipico_delle_entrate | 1 |
| data_la_tipicità | 1 |
| la_tipicità_delle | 1 |
| tipicità_delle_forme | 1 |
| impropria_o_atipica | 1 |
| o_atipica_esso | 1 |
| atipica_esso_infatti | 1 |
| una_sanzione_atipica | 1 |
| sanzione_atipica_al | 1 |
| atipica_al_debitore | 1 |
| dalla_sequenza_tipica | 1 |
| sequenza_tipica_profilata | 1 |
| tipica_profilata_dall | 1 |
| allo_scopo_tipico | 1 |
| scopo_tipico_di | 1 |
| tipico_di_convertire | 1 |
| imposta_tipica_c | 1 |
| tipica_c_il | 1 |
| imposta_tipica_anche | 1 |
| tipica_anche_la | 1 |
| e_ricavi_tipiche | 1 |
| ricavi_tipiche_del | 1 |
| tipiche_del_reddito | 1 |
| cadenze_temporali_tipiche | 1 |
| temporali_tipiche_del | 1 |
| tipiche_del_sistema | 1 |
| costituisce_una_tipica | 1 |
| una_tipica_forma | 1 |
| tipica_forma_di | 1 |
| quale_connotato_tipico | 1 |
| connotato_tipico_della | 1 |
| tipico_della_stessa | 1 |
| natura_dinamica_tipica | 1 |
| dinamica_tipica_dei | 1 |
| tipica_dei_meccanismi | 1 |
| costituisca_una_tipica | 1 |
| giurisprudenza_amministrativa_tipica | 1 |
| amministrativa_tipica_delle | 1 |
| tipica_delle_autorità | 1 |
| di_impronta_tipicamente | 1 |
| impronta_tipicamente_costituzionale | 1 |
| tipicamente_costituzionale_i | 1 |
| atipica_di_contribuzione | 1 |
| un_tipico_tributo | 1 |
| tipico_tributo_locale | 1 |
| involvendo_apprezzamenti_tipicamente | 1 |
| apprezzamenti_tipicamente_politici | 1 |
| tipicamente_politici_le | 1 |
| materiale_condotta_tipica | 1 |
| condotta_tipica_e | 1 |
| tipica_e_stando | 1 |
| alla_condotta_tipica | 1 |
| condotta_tipica_è | 1 |
| tipica_è_ben | 1 |
| che_è_tipica | 1 |
| è_tipica_dell | 1 |
| tipica_dell_ordinamento | 1 |
| come_fattispecie_tipica | 1 |
| fattispecie_tipica_di | 1 |
| tipica_di_nuovo | 1 |
| di_pagamento_tipici | 1 |
| pagamento_tipici_atti | 1 |
| tipici_atti_di | 1 |
| loro_natura_tipicamente | 1 |
| natura_tipicamente_politici | 1 |
| tipicamente_politici_sentenza | 1 |
| lo_strumento_tipico | 1 |
| strumento_tipico_attraverso | 1 |
| tipico_attraverso_il | 1 |
| la_funzione_tipica | 1 |
| funzione_tipica_di | 1 |
| tipica_di_finanziamento | 1 |
| nella_chiave_tipicamente | 1 |
| chiave_tipicamente_concordataria | 1 |
| tipicamente_concordataria_assunta | 1 |
| ritenersi_espressione_tipica | 1 |
| espressione_tipica_delle | 1 |
| tipica_delle_procedure | 1 |
| delle_tipiche_facoltà | 1 |
| tipiche_facoltà_possessorie | 1 |
| costituiscono_un_tipico | 1 |
| un_tipico_ed | 1 |
| tipico_ed_efficace | 1 |
| nuovo_contratto_tipico | 1 |
| contratto_tipico_che | 1 |
| tipico_che_ponendosi | 1 |
| imposizione_una_tipica | 1 |
| schema_negoziale_tipico | 1 |
| negoziale_tipico_nel | 1 |
| tipico_nel_quale | 1 |
| è_ormai_tipico | 1 |
| ormai_tipico_di | 1 |
| tipico_di_altri | 1 |
| modello_legale_tipico | 1 |
| né_quella_tipica | 1 |
| quella_tipica_di | 1 |
| tipica_di_una | 1 |
| una_formula_tipica | 1 |
| formula_tipica_si | 1 |
| tipica_si_intendono | 1 |
| della_terminologia_tipica | 1 |
| terminologia_tipica_delle | 1 |
| tipica_delle_leggi | 1 |
| a_condotte_tipiche | 1 |
| condotte_tipiche_di | 1 |
| tipiche_di_particolare | 1 |
| la_formulazione_tipica | 1 |
| formulazione_tipica_delle | 1 |
| tipica_delle_norme | 1 |
| a_competenza_tipica | 1 |
| competenza_tipica_ex | 1 |
| tipica_ex_plurimis | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| intera_fattispecie_tipica_del_delitto | 3 |
| le_modalità_tipiche_della_condotta | 2 |
| ed_all_intera_fattispecie_tipica | 2 |
| all_intera_fattispecie_tipica_del | 2 |
| fattispecie_tipica_del_delitto_in | 2 |
| tipica_del_delitto_in_esame | 2 |
| un_completo_significato_offensivo_tipico | 2 |
| completo_significato_offensivo_tipico_del | 2 |
| significato_offensivo_tipico_del_fatto | 2 |
| nell_ottica_tipica_del_catasto | 2 |
| costituisce_una_forma_atipica_di | 2 |
| una_forma_atipica_di_definizione | 2 |
| forma_atipica_di_definizione_del | 2 |
| quale_delle_ipotesi_normative_tipiche | 2 |
| delle_ipotesi_normative_tipiche_esso | 2 |
| ipotesi_normative_tipiche_esso_rientri | 2 |
| taluni_effetti_di_irreversibilità_tipici | 2 |
| effetti_di_irreversibilità_tipici_del | 2 |
| di_irreversibilità_tipici_del_processo | 2 |
| irreversibilità_tipici_del_processo_esecutivo | 2 |
| tipici_del_processo_esecutivo_una | 2 |
| ad_un_criterio_legale_tipico | 2 |
| un_criterio_legale_tipico_di | 2 |
| criterio_legale_tipico_di_conoscenza | 2 |
| legale_tipico_di_conoscenza_della | 2 |
| tipico_di_conoscenza_della_cartella | 2 |
| tassa_di_registro_incide_tipicamente | 1 |
| di_registro_incide_tipicamente_sulla | 1 |
| registro_incide_tipicamente_sulla_fase | 1 |
| incide_tipicamente_sulla_fase_di | 1 |
| tipicamente_sulla_fase_di_accertamento | 1 |
| legge_giugno_n_era_tipica | 1 |
| giugno_n_era_tipica_degli | 1 |
| n_era_tipica_degli_scopi | 1 |
| era_tipica_degli_scopi_assegnati | 1 |
| tipica_degli_scopi_assegnati_all | 1 |
| innanzi_ricordate_di_natura_tipicamente | 1 |
| ricordate_di_natura_tipicamente_fiscale | 1 |
| di_natura_tipicamente_fiscale_d | 1 |
| natura_tipicamente_fiscale_d_l | 1 |
| tipicamente_fiscale_d_l_dicembre | 1 |
| procedimento_coattivo_di_riscossione_tipico | 1 |
| coattivo_di_riscossione_tipico_delle | 1 |
| di_riscossione_tipico_delle_imposte | 1 |
| riscossione_tipico_delle_imposte_di | 1 |
| tipico_delle_imposte_di_registro | 1 |
| atteggiarsi_o_in_maniera_tipica | 1 |
| o_in_maniera_tipica_con | 1 |
| in_maniera_tipica_con_un | 1 |
| maniera_tipica_con_un_diretto | 1 |
| tipica_con_un_diretto_esborso | 1 |
| stato_o_in_maniera_atipica | 1 |
| o_in_maniera_atipica_come | 1 |
| in_maniera_atipica_come_appunto | 1 |
| maniera_atipica_come_appunto_avviene | 1 |
| atipica_come_appunto_avviene_nella | 1 |
| amministrativa_ed_una_fase_tipicamente | 1 |
| ed_una_fase_tipicamente_giurisdizionale | 1 |
| una_fase_tipicamente_giurisdizionale_giova | 1 |
| fase_tipicamente_giurisdizionale_giova_in | 1 |
| tipicamente_giurisdizionale_giova_in_proposito | 1 |
| rispondono_a_esigenze_collettive_tipiche | 1 |
| a_esigenze_collettive_tipiche_del | 1 |
| esigenze_collettive_tipiche_del_singolo | 1 |
| collettive_tipiche_del_singolo_comune | 1 |
| tipiche_del_singolo_comune_e | 1 |
| alla_disciplina_delle_pregiudiziali_tipiche | 1 |
| disciplina_delle_pregiudiziali_tipiche_con | 1 |
| delle_pregiudiziali_tipiche_con_la | 1 |
| pregiudiziali_tipiche_con_la_sospensione | 1 |
| tipiche_con_la_sospensione_del | 1 |
| pecuniaria_ha_tuttavia_la_tipica | 1 |
| ha_tuttavia_la_tipica_funzione | 1 |
| tuttavia_la_tipica_funzione_di | 1 |
| la_tipica_funzione_di_sanzione | 1 |
| tipica_funzione_di_sanzione_satisfattoria | 1 |
| precisamente_d_un_caso_tipico | 1 |
| d_un_caso_tipico_di | 1 |
| un_caso_tipico_di_grave | 1 |
| caso_tipico_di_grave_sperequazione | 1 |
| tipico_di_grave_sperequazione_del | 1 |
| una_commissione_tecnica_amministrativa_tipicamente | 1 |
| commissione_tecnica_amministrativa_tipicamente_caratterizzata | 1 |
| tecnica_amministrativa_tipicamente_caratterizzata_dalla | 1 |
| amministrativa_tipicamente_caratterizzata_dalla_rappresentanza | 1 |
| tipicamente_caratterizzata_dalla_rappresentanza_degli | 1 |
| di_beni_immobili_costituiscano_tipica | 1 |
| beni_immobili_costituiscano_tipica_espressione | 1 |
| immobili_costituiscano_tipica_espressione_di | 1 |
| costituiscano_tipica_espressione_di_nuova | 1 |
| tipica_espressione_di_nuova_ricchezza | 1 |
| ratei_annuali_di_pagamento_tipica | 1 |
| annuali_di_pagamento_tipica_dei | 1 |
| di_pagamento_tipica_dei_contributi | 1 |
| pagamento_tipica_dei_contributi_di | 1 |
| tipica_dei_contributi_di_miglioria | 1 |
| o_meno_di_un_tipico | 1 |
| meno_di_un_tipico_atto | 1 |
| di_un_tipico_atto_processuale | 1 |
| un_tipico_atto_processuale_mandato | 1 |
| tipico_atto_processuale_mandato_di | 1 |
| e_alle_rispettive_attività_tipiche | 1 |
| alle_rispettive_attività_tipiche_e | 1 |
| rispettive_attività_tipiche_e_secondo | 1 |
| attività_tipiche_e_secondo_criteri | 1 |
| tipiche_e_secondo_criteri_di | 1 |
| sostanzialmente_il_provvedimento_cautelare_atipico | 1 |
| il_provvedimento_cautelare_atipico_richiesto | 1 |
| provvedimento_cautelare_atipico_richiesto_è | 1 |
| cautelare_atipico_richiesto_è_diretto | 1 |
| atipico_richiesto_è_diretto_ad | 1 |
| non_è_un_atto_tipico | 1 |
| è_un_atto_tipico_del | 1 |
| un_atto_tipico_del_procedimento | 1 |
| atto_tipico_del_procedimento_tributario | 1 |
| tipico_del_procedimento_tributario_pur | 1 |
| oltre_alla_mancanza_di_tipicità | 1 |
| alla_mancanza_di_tipicità_l | 1 |
| mancanza_di_tipicità_l_atto | 1 |
| di_tipicità_l_atto_de | 1 |
| tipicità_l_atto_de_quo | 1 |
| ad_hoc_di_natura_tipica | 1 |
| hoc_di_natura_tipica_ma | 1 |
| di_natura_tipica_ma_con | 1 |
| natura_tipica_ma_con_l | 1 |
| tipica_ma_con_l_afflusso | 1 |
| cadrebbe_l_intera_fattispecie_tipica | 1 |
| l_intera_fattispecie_tipica_del | 1 |
| fattispecie_tipica_del_delitto_stesso | 1 |
| tipica_del_delitto_stesso_la | 1 |
| libero_di_scegliere_significati_tipici | 1 |
| di_scegliere_significati_tipici_il | 1 |
| scegliere_significati_tipici_il_legislatore | 1 |
| significati_tipici_il_legislatore_attraverso | 1 |
| tipici_il_legislatore_attraverso_la | 1 |
| di_cui_alla_fattispecie_tipica | 1 |
| cui_alla_fattispecie_tipica_in | 1 |
| alla_fattispecie_tipica_in_esame | 1 |
| fattispecie_tipica_in_esame_con | 1 |
| tipica_in_esame_con_la | 1 |
| la_configurazione_della_fattispecie_tipica | 1 |
| configurazione_della_fattispecie_tipica_in | 1 |
| della_fattispecie_tipica_in_discussione | 1 |
| fattispecie_tipica_in_discussione_quale | 1 |
| tipica_in_discussione_quale_delitto | 1 |
| contenuto_risulta_infatti_già_tipicamente | 1 |
| risulta_infatti_già_tipicamente_individuato | 1 |
| infatti_già_tipicamente_individuato_attraverso | 1 |
| già_tipicamente_individuato_attraverso_il | 1 |
| tipicamente_individuato_attraverso_il_disvalore | 1 |
| misura_rilevante_le_modalità_tipiche | 1 |
| rilevante_le_modalità_tipiche_della | 1 |
| modalità_tipiche_della_condotta_del | 1 |
| tipiche_della_condotta_del_delitto | 1 |
| l_intero_disvalore_offensivo_tipico | 1 |
| intero_disvalore_offensivo_tipico_a | 1 |
| disvalore_offensivo_tipico_a_prescindere | 1 |
| offensivo_tipico_a_prescindere_dalla | 1 |
| tipico_a_prescindere_dalla_misura | 1 |
| offensivo_tipico_del_fatto_pur | 1 |
| tipico_del_fatto_pur_facendo | 1 |
| requisiti_essenziali_dell_offesa_tipica | 1 |
| essenziali_dell_offesa_tipica_a | 1 |
| dell_offesa_tipica_a_causa | 1 |
| offesa_tipica_a_causa_della | 1 |
| tipica_a_causa_della_diversa | 1 |
| un_offesa_dal_contenuto_tipico | 1 |
| offesa_dal_contenuto_tipico_tassativamente | 1 |
| dal_contenuto_tipico_tassativamente_definito | 1 |
| contenuto_tipico_tassativamente_definito_bensì | 1 |
| tipico_tassativamente_definito_bensì_in | 1 |
| la_presenza_in_forma_tipica | 1 |
| presenza_in_forma_tipica_di | 1 |
| in_forma_tipica_di_elementi | 1 |
| forma_tipica_di_elementi_condizionanti | 1 |
| tipica_di_elementi_condizionanti_la | 1 |
| dolo_costitutivi_dell_offesa_tipica | 1 |
| costitutivi_dell_offesa_tipica_la | 1 |
| dell_offesa_tipica_la_certezza | 1 |
| offesa_tipica_la_certezza_prodotta | 1 |
| tipica_la_certezza_prodotta_dalla | 1 |
| di_fuori_dello_schema_tipico | 1 |
| fuori_dello_schema_tipico_previsto | 1 |
| dello_schema_tipico_previsto_dall | 1 |
| schema_tipico_previsto_dall_art | 1 |
| tipico_previsto_dall_art_della | 1 |
| offensivo_tipico_del_fatto_la | 1 |
| tipico_del_fatto_la_misura | 1 |
| precisato_come_le_modalità_tipiche | 1 |
| come_le_modalità_tipiche_della | 1 |
| modalità_tipiche_della_condotta_dissimulazione | 1 |
| tipiche_della_condotta_dissimulazione_di | 1 |
| stessa_in_quanto_connotata_tipicamente | 1 |
| in_quanto_connotata_tipicamente_dall | 1 |
| quanto_connotata_tipicamente_dall_impiego | 1 |
| connotata_tipicamente_dall_impiego_di | 1 |
| tipicamente_dall_impiego_di_apparecchi | 1 |
| lesione_fondato_su_indici_tipici | 1 |
| fondato_su_indici_tipici_indipendentemente | 1 |
| su_indici_tipici_indipendentemente_da | 1 |
| indici_tipici_indipendentemente_da_criteri | 1 |
| tipici_indipendentemente_da_criteri_di | 1 |
| causale_a_un_attività_tipicamente | 1 |
| a_un_attività_tipicamente_valutata | 1 |
| un_attività_tipicamente_valutata_dalla | 1 |
| attività_tipicamente_valutata_dalla_legge | 1 |
| tipicamente_valutata_dalla_legge_come | 1 |
| tutela_sono_alcune_attività_tipiche | 1 |
| sono_alcune_attività_tipiche_cfr | 1 |
| alcune_attività_tipiche_cfr_cass | 1 |
| attività_tipiche_cfr_cass_sent | 1 |
| tipiche_cfr_cass_sent_n | 1 |
| ad_uno_di_quelli_tipicamente | 1 |
| uno_di_quelli_tipicamente_richiesti | 1 |
| di_quelli_tipicamente_richiesti_dalla | 1 |
| quelli_tipicamente_richiesti_dalla_legge | 1 |
| tipicamente_richiesti_dalla_legge_come | 1 |
| quanto_correlato_alla_causa_tipica | 1 |
| correlato_alla_causa_tipica_e | 1 |
| alla_causa_tipica_e_normale | 1 |
| causa_tipica_e_normale_del | 1 |
| tipica_e_normale_del_rapporto | 1 |
| da_controllare_nelle_forme_tipiche | 1 |
| controllare_nelle_forme_tipiche_ed | 1 |
| nelle_forme_tipiche_ed_afferma | 1 |
| forme_tipiche_ed_afferma_che | 1 |
| tipiche_ed_afferma_che_viceversa | 1 |
| e_cioè_dell_oggetto_tipico | 1 |
| cioè_dell_oggetto_tipico_del | 1 |
| dell_oggetto_tipico_del_giudizio | 1 |
| oggetto_tipico_del_giudizio_amministrativo | 1 |
| tipico_del_giudizio_amministrativo_non | 1 |
| denunciata_rimane_nell_ottica_tipica | 1 |
| rimane_nell_ottica_tipica_del | 1 |
| ottica_tipica_del_catasto_sistema | 1 |
| tipica_del_catasto_sistema_che | 1 |
| e_in_parte_profili_tipici | 1 |
| in_parte_profili_tipici_del | 1 |
| parte_profili_tipici_del_regime | 1 |
| profili_tipici_del_regime_delle | 1 |
| tipici_del_regime_delle_assicurazioni | 1 |
| infatti_costituisce_una_forma_atipica | 1 |
| atipica_di_definizione_del_rapporto | 1 |
| normative_tipiche_esso_rientri_peraltro | 1 |
| tipiche_esso_rientri_peraltro_poiché | 1 |
| livello_di_fattispecie_legale_tipica | 1 |
| di_fattispecie_legale_tipica_la | 1 |
| fattispecie_legale_tipica_la_platea | 1 |
| legale_tipica_la_platea_dei | 1 |
| tipica_la_platea_dei_soggetti | 1 |
| finalità_diverse_da_quelle_tipiche | 1 |
| diverse_da_quelle_tipiche_in | 1 |
| da_quelle_tipiche_in_favore | 1 |
| quelle_tipiche_in_favore_dei | 1 |
| tipiche_in_favore_dei_lavoratori | 1 |
| sede_di_fattispecie_legale_tipica | 1 |
| di_fattispecie_legale_tipica_in | 1 |
| fattispecie_legale_tipica_in_favore | 1 |
| legale_tipica_in_favore_dei | 1 |
| tipica_in_favore_dei_soli | 1 |
| valutazione_automatica_il_meccanismo_tipico | 1 |
| automatica_il_meccanismo_tipico_di | 1 |
| il_meccanismo_tipico_di_tale | 1 |
| meccanismo_tipico_di_tale_valutazione | 1 |
| tipico_di_tale_valutazione_impedisce | 1 |
| materia_e_delle_garanzie_tipiche | 1 |
| e_delle_garanzie_tipiche_di | 1 |
| delle_garanzie_tipiche_di_essa | 1 |
| garanzie_tipiche_di_essa_ciò | 1 |
| tipiche_di_essa_ciò_premesso | 1 |
| di_una_fattispecie_legale_tipica | 1 |
| una_fattispecie_legale_tipica_palesemente | 1 |
| fattispecie_legale_tipica_palesemente_priva | 1 |
| legale_tipica_palesemente_priva_di | 1 |
| tipica_palesemente_priva_di_fondamento | 1 |
| esercizio_di_una_potestà_tipicamente | 1 |
| di_una_potestà_tipicamente_amministrativa | 1 |
| una_potestà_tipicamente_amministrativa_e | 1 |
| potestà_tipicamente_amministrativa_e_ponendo | 1 |
| tipicamente_amministrativa_e_ponendo_in | 1 |
| ammortamento_finanziario_alle_finalità_tipiche | 1 |
| finanziario_alle_finalità_tipiche_dell | 1 |
| alle_finalità_tipiche_dell_ammortamento | 1 |
| finalità_tipiche_dell_ammortamento_e | 1 |
| tipiche_dell_ammortamento_e_nel | 1 |
| potevano_attribuirsi_i_caratteri_tipici | 1 |
| attribuirsi_i_caratteri_tipici_di | 1 |
| i_caratteri_tipici_di_sopravvenienza | 1 |
| caratteri_tipici_di_sopravvenienza_attiva | 1 |
| tipici_di_sopravvenienza_attiva_nell | 1 |
| ruolo_svolto_dagli_autori_tipici | 1 |
| svolto_dagli_autori_tipici_del | 1 |
| dagli_autori_tipici_del_fatto | 1 |
| autori_tipici_del_fatto_incriminato | 1 |
| tipici_del_fatto_incriminato_nel | 1 |
| valori_fondiari_secondo_criteri_tipici | 1 |
| fondiari_secondo_criteri_tipici_forfettari | 1 |
| secondo_criteri_tipici_forfettari_che | 1 |
| criteri_tipici_forfettari_che_il | 1 |
| tipici_forfettari_che_il_legislatore | 1 |
| aliquote_riposi_sulle_esigenze_tipiche | 1 |
| riposi_sulle_esigenze_tipiche_del | 1 |
| sulle_esigenze_tipiche_del_diritto | 1 |
| esigenze_tipiche_del_diritto_transitorio | 1 |
| tipiche_del_diritto_transitorio_di | 1 |
| gestione_dell_esercizio_delle_tipiche | 1 |
| dell_esercizio_delle_tipiche_funzioni | 1 |
| esercizio_delle_tipiche_funzioni_statali | 1 |
| delle_tipiche_funzioni_statali_concernenti | 1 |
| tipiche_funzioni_statali_concernenti_le | 1 |
| livello_regionale_la_struttura_tipicamente | 1 |
| regionale_la_struttura_tipicamente_progressiva | 1 |
| la_struttura_tipicamente_progressiva_di | 1 |
| struttura_tipicamente_progressiva_di_detta | 1 |
| tipicamente_progressiva_di_detta_imposta | 1 |
| potrebbe_definirsi_valutazione_legale_tipica | 1 |
| definirsi_valutazione_legale_tipica_di | 1 |
| valutazione_legale_tipica_di_un | 1 |
| legale_tipica_di_un_oggettiva | 1 |
| tipica_di_un_oggettiva_strumentalità | 1 |
| della_richiamata_valutazione_legale_tipica | 1 |
| richiamata_valutazione_legale_tipica_di | 1 |
| valutazione_legale_tipica_di_strumentalità | 1 |
| legale_tipica_di_strumentalità_b | 1 |
| tipica_di_strumentalità_b_si | 1 |
| la_richiamata_valutazione_legale_tipica | 1 |
| richiamata_valutazione_legale_tipica_l | 1 |
| valutazione_legale_tipica_l_imposta | 1 |
| legale_tipica_l_imposta_statale | 1 |
| tipica_l_imposta_statale_e | 1 |
| volte_richiamata_valutazione_legale_tipica | 1 |
| richiamata_valutazione_legale_tipica_sia | 1 |
| valutazione_legale_tipica_sia_da | 1 |
| legale_tipica_sia_da_cessioni | 1 |
| tipica_sia_da_cessioni_di | 1 |
| diretta_a_perseguire_interessi_tipicamente | 1 |
| a_perseguire_interessi_tipicamente_regionali | 1 |
| perseguire_interessi_tipicamente_regionali_e | 1 |
| interessi_tipicamente_regionali_e_come | 1 |
| tipicamente_regionali_e_come_tali | 1 |
| mediante_ruolo_che_sono_tipiche | 1 |
| ruolo_che_sono_tipiche_anche | 1 |
| che_sono_tipiche_anche_se | 1 |
| sono_tipiche_anche_se_non | 1 |
| tipiche_anche_se_non_esclusive | 1 |
| facoltativo_e_comunque_ancorché_tipico | 1 |
| e_comunque_ancorché_tipico_delle | 1 |
| comunque_ancorché_tipico_delle_entrate | 1 |
| ancorché_tipico_delle_entrate_tributarie | 1 |
| tipico_delle_entrate_tributarie_è | 1 |
| del_tributo_data_la_tipicità | 1 |
| tributo_data_la_tipicità_delle | 1 |
| data_la_tipicità_delle_forme | 1 |
| la_tipicità_delle_forme_di | 1 |
| tipicità_delle_forme_di_riscossione | 1 |
| penale_neppure_impropria_o_atipica | 1 |
| neppure_impropria_o_atipica_esso | 1 |
| impropria_o_atipica_esso_infatti | 1 |
| o_atipica_esso_infatti_da | 1 |
| atipica_esso_infatti_da_un | 1 |
| di_infliggere_una_sanzione_atipica | 1 |
| infliggere_una_sanzione_atipica_al | 1 |
| una_sanzione_atipica_al_debitore | 1 |
| sanzione_atipica_al_debitore_inadempiente | 1 |
| atipica_al_debitore_inadempiente_l | 1 |
| esorbita_invece_dalla_sequenza_tipica | 1 |
| invece_dalla_sequenza_tipica_profilata | 1 |
| dalla_sequenza_tipica_profilata_dall | 1 |
| sequenza_tipica_profilata_dall_art | 1 |
| tipica_profilata_dall_art_secondo | 1 |
| di_procedura_allo_scopo_tipico | 1 |
| procedura_allo_scopo_tipico_di | 1 |
| allo_scopo_tipico_di_convertire | 1 |
| scopo_tipico_di_convertire_o | 1 |
| tipico_di_convertire_o_non | 1 |
| cioè_di_una_imposta_tipica | 1 |
| di_una_imposta_tipica_c | 1 |
| una_imposta_tipica_c_il | 1 |
| imposta_tipica_c_il_comma | 1 |
| tipica_c_il_comma_octies | 1 |
| esso_ad_una_imposta_tipica | 1 |
| ad_una_imposta_tipica_anche | 1 |
| una_imposta_tipica_anche_la | 1 |
| imposta_tipica_anche_la_seconda | 1 |
| tipica_anche_la_seconda_condizione | 1 |
| tra_costi_e_ricavi_tipiche | 1 |
| costi_e_ricavi_tipiche_del | 1 |
| e_ricavi_tipiche_del_reddito | 1 |
| ricavi_tipiche_del_reddito_d | 1 |
| tipiche_del_reddito_d_impresa | 1 |
| rispetto_alle_cadenze_temporali_tipiche | 1 |
| alle_cadenze_temporali_tipiche_del | 1 |
| cadenze_temporali_tipiche_del_sistema | 1 |
| temporali_tipiche_del_sistema_europeo | 1 |
| tipiche_del_sistema_europeo_di | 1 |
| la_quale_costituisce_una_tipica | 1 |
| quale_costituisce_una_tipica_forma | 1 |
| costituisce_una_tipica_forma_di | 1 |
| una_tipica_forma_di_coordinamento | 1 |
| tipica_forma_di_coordinamento_paritario | 1 |
| ad_individuare_quale_connotato_tipico | 1 |
| individuare_quale_connotato_tipico_della | 1 |
| quale_connotato_tipico_della_stessa | 1 |
| connotato_tipico_della_stessa_la | 1 |
| tipico_della_stessa_la_compartecipazione | 1 |
| di_una_natura_dinamica_tipica | 1 |
| una_natura_dinamica_tipica_dei | 1 |
| natura_dinamica_tipica_dei_meccanismi | 1 |
| dinamica_tipica_dei_meccanismi_di | 1 |
| tipica_dei_meccanismi_di_rinnovo | 1 |
| tale_comportamento_costituisca_una_tipica | 1 |
| comportamento_costituisca_una_tipica_manifestazione | 1 |
| costituisca_una_tipica_manifestazione_di | 1 |
| una_tipica_manifestazione_di_disinteresse | 1 |
| tipica_manifestazione_di_disinteresse_alla | 1 |
| ritenuta_dalla_giurisprudenza_amministrativa_tipica | 1 |
| dalla_giurisprudenza_amministrativa_tipica_delle | 1 |
| giurisprudenza_amministrativa_tipica_delle_autorità | 1 |
| amministrativa_tipica_delle_autorità_indipendenti | 1 |
| tipica_delle_autorità_indipendenti_tra | 1 |
| suo_contenuto_di_impronta_tipicamente | 1 |
| contenuto_di_impronta_tipicamente_costituzionale | 1 |
| di_impronta_tipicamente_costituzionale_i | 1 |
| impronta_tipicamente_costituzionale_i_principi | 1 |
| tipicamente_costituzionale_i_principi_e | 1 |
| esame_costituisce_una_forma_atipica | 1 |
| una_forma_atipica_di_contribuzione | 1 |
| forma_atipica_di_contribuzione_essa | 1 |
| atipica_di_contribuzione_essa_infatti | 1 |
| di_disciplina_di_un_tipico | 1 |
| disciplina_di_un_tipico_tributo | 1 |
| di_un_tipico_tributo_locale | 1 |
| un_tipico_tributo_locale_con | 1 |
| tipico_tributo_locale_con_ciò | 1 |
| del_legislatore_involvendo_apprezzamenti_tipicamente | 1 |
| legislatore_involvendo_apprezzamenti_tipicamente_politici | 1 |
| involvendo_apprezzamenti_tipicamente_politici_le | 1 |
| apprezzamenti_tipicamente_politici_le_scelte | 1 |
| tipicamente_politici_le_scelte_legislative | 1 |
| per_oggetto_materiale_condotta_tipica | 1 |
| oggetto_materiale_condotta_tipica_e | 1 |
| materiale_condotta_tipica_e_stando | 1 |
| condotta_tipica_e_stando_al | 1 |
| tipica_e_stando_al_prevalente | 1 |
| attiene_poi_alla_condotta_tipica | 1 |
| poi_alla_condotta_tipica_è | 1 |
| alla_condotta_tipica_è_ben | 1 |
| condotta_tipica_è_ben_vero | 1 |
| tipica_è_ben_vero_che | 1 |
| senso_proprio_che_è_tipica | 1 |
| proprio_che_è_tipica_dell | 1 |
| che_è_tipica_dell_ordinamento | 1 |
| è_tipica_dell_ordinamento_giuridico | 1 |
| tipica_dell_ordinamento_giuridico_nazionale | 1 |
| ma_introdotto_come_fattispecie_tipica | 1 |
| introdotto_come_fattispecie_tipica_di | 1 |
| come_fattispecie_tipica_di_nuovo | 1 |
| fattispecie_tipica_di_nuovo_conio | 1 |
| tipica_di_nuovo_conio_in | 1 |
| delle_cartelle_di_pagamento_tipici | 1 |
| cartelle_di_pagamento_tipici_atti | 1 |
| di_pagamento_tipici_atti_di | 1 |
| pagamento_tipici_atti_di_natura | 1 |
| tipici_atti_di_natura_tributaria | 1 |
| infatti_per_loro_natura_tipicamente | 1 |
| per_loro_natura_tipicamente_politici | 1 |
| loro_natura_tipicamente_politici_sentenza | 1 |
| natura_tipicamente_politici_sentenza_n | 1 |
| tipicamente_politici_sentenza_n_del | 1 |
| rilievo_costituendo_lo_strumento_tipico | 1 |
| costituendo_lo_strumento_tipico_attraverso | 1 |
| lo_strumento_tipico_attraverso_il | 1 |
| strumento_tipico_attraverso_il_quale | 1 |
| tipico_attraverso_il_quale_il | 1 |
| a_realizzare_la_funzione_tipica | 1 |
| realizzare_la_funzione_tipica_di | 1 |
| la_funzione_tipica_di_finanziamento | 1 |
| funzione_tipica_di_finanziamento_delle | 1 |
| tipica_di_finanziamento_delle_forme | 1 |
| d_essere_nella_chiave_tipicamente | 1 |
| essere_nella_chiave_tipicamente_concordataria | 1 |
| nella_chiave_tipicamente_concordataria_assunta | 1 |
| chiave_tipicamente_concordataria_assunta_dai | 1 |
| tipicamente_concordataria_assunta_dai_rimedi | 1 |
| rimarcato_deve_ritenersi_espressione_tipica | 1 |
| deve_ritenersi_espressione_tipica_delle | 1 |
| ritenersi_espressione_tipica_delle_procedure | 1 |
| espressione_tipica_delle_procedure_concorsuali | 1 |
| tipica_delle_procedure_concorsuali_maggiori | 1 |
| implicante_l_esercizio_delle_tipiche | 1 |
| l_esercizio_delle_tipiche_facoltà | 1 |
| esercizio_delle_tipiche_facoltà_possessorie | 1 |
| delle_tipiche_facoltà_possessorie_sul | 1 |
| tipiche_facoltà_possessorie_sul_veicolo | 1 |
| agevolazioni_fiscali_costituiscono_un_tipico | 1 |
| fiscali_costituiscono_un_tipico_ed | 1 |
| costituiscono_un_tipico_ed_efficace | 1 |
| un_tipico_ed_efficace_strumento | 1 |
| tipico_ed_efficace_strumento_di | 1 |
| civ_un_nuovo_contratto_tipico | 1 |
| un_nuovo_contratto_tipico_che | 1 |
| nuovo_contratto_tipico_che_ponendosi | 1 |
| contratto_tipico_che_ponendosi_espressamente | 1 |
| tipico_che_ponendosi_espressamente_in | 1 |
| sottrarre_ad_imposizione_una_tipica | 1 |
| ad_imposizione_una_tipica_manifestazione | 1 |
| imposizione_una_tipica_manifestazione_di | 1 |
| una_tipica_manifestazione_di_capacità | 1 |
| tipica_manifestazione_di_capacità_contributiva | 1 |
| travalicare_lo_schema_negoziale_tipico | 1 |
| lo_schema_negoziale_tipico_nel | 1 |
| schema_negoziale_tipico_nel_quale | 1 |
| negoziale_tipico_nel_quale_l | 1 |
| tipico_nel_quale_l_atto | 1 |
| normative_tipiche_esso_rientri_sentenza | 1 |
| tipiche_esso_rientri_sentenza_n | 1 |
| questi_come_è_ormai_tipico | 1 |
| come_è_ormai_tipico_di | 1 |
| è_ormai_tipico_di_altri | 1 |
| ormai_tipico_di_altri_ordinamenti | 1 |
| tipico_di_altri_ordinamenti_regionali | 1 |
| corrispondono_al_modello_legale_tipico | 1 |
| al_modello_legale_tipico_di | 1 |
| modello_legale_tipico_di_tale | 1 |
| legale_tipico_di_tale_contratto | 1 |
| tipico_di_tale_contratto_perché | 1 |
| del_credito_né_quella_tipica | 1 |
| credito_né_quella_tipica_di | 1 |
| né_quella_tipica_di_una | 1 |
| quella_tipica_di_una_holding | 1 |
| tipica_di_una_holding_relativa | 1 |
| senz_altro_una_formula_tipica | 1 |
| altro_una_formula_tipica_si | 1 |
| una_formula_tipica_si_intendono | 1 |
| formula_tipica_si_intendono_applicabili | 1 |
| tipica_si_intendono_applicabili_di | 1 |
| equivoco_utilizzo_della_terminologia_tipica | 1 |
| utilizzo_della_terminologia_tipica_delle | 1 |
| della_terminologia_tipica_delle_leggi | 1 |
| terminologia_tipica_delle_leggi_di | 1 |
| tipica_delle_leggi_di_interpretazione | 1 |
| tratta_di_una_forma_atipica | 1 |
| di_una_forma_atipica_di | 1 |
| atipica_di_definizione_del_carico | 1 |
| con_riferimento_a_condotte_tipiche | 1 |
| riferimento_a_condotte_tipiche_di | 1 |
| a_condotte_tipiche_di_particolare | 1 |
| condotte_tipiche_di_particolare_gravità | 1 |
| tipiche_di_particolare_gravità_il | 1 |
| non_aveva_la_formulazione_tipica | 1 |
| aveva_la_formulazione_tipica_delle | 1 |
| la_formulazione_tipica_delle_norme | 1 |
| formulazione_tipica_delle_norme_di | 1 |
| tipica_delle_norme_di_interpretazione | 1 |
| fondiari_avviene_nell_ottica_tipica | 1 |
| avviene_nell_ottica_tipica_del | 1 |
| ottica_tipica_del_catasto_ovvero | 1 |
| tipica_del_catasto_ovvero_in | 1 |
| specializzata_o_a_competenza_tipica | 1 |
| o_a_competenza_tipica_ex | 1 |
| a_competenza_tipica_ex_plurimis | 1 |
| competenza_tipica_ex_plurimis_sentenza | 1 |
| tipica_ex_plurimis_sentenza_n | 1 |
3. Word embedding
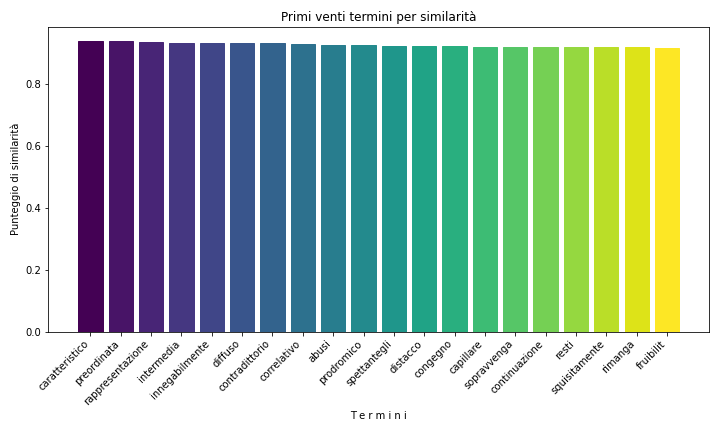
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2007 | 82 |
| 2004 | 71 |
| 2008 | 67 |
| 2006 | 66 |
| 2022 | 66 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 52 |
| 2020 | 47 |
| 2019 | 43 |
| 2018 | 39 |
| 2021 | 39 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 77 | 3.65101944049312 |
| Gaetano Silvestri | 52 | 2.4656235182551 |
| Giuseppe Frigo | 46 | 2.18112849691797 |
| Nicolò Zanon | 46 | 2.18112849691797 |
| Riccardo Chieppa | 46 | 2.18112849691797 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Amoroso | 32 | 2.73270708795901 |
| Giuseppe Frigo | 29 | 2.47651579846285 |
| Nicolò Zanon | 29 | 2.47651579846285 |
| Giovanni Maria Flick | 28 | 2.39111870196413 |
| Franco Modugno | 26 | 2.2203245089667 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| tipica | 63 | 852 |
| tipico | 43 | 1298 |
| tipiche | 31 | 1744 |
| tipicamente | 23 | 2224 |
| tipici | 23 | 2224 |
| tipicità | 12 | 3564 |
| atipica | 9 | 4251 |
| atipico | 5 | 5875 |
| atipiche | 1 | 11307 |
| atipicità | 1 | 11307 |
| tipicizzata | 1 | 11307 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| tipica | 43 | 458 |
| tipico | 23 | 922 |
| tipiche | 19 | 1115 |
| tipicamente | 15 | 1393 |
| tipici | 9 | 2133 |
| atipica | 6 | 2883 |
| tipicità | 2 | 5184 |
| atipico | 1 | 6857 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.